猜你想问
这份研报主要讲了什么内容?
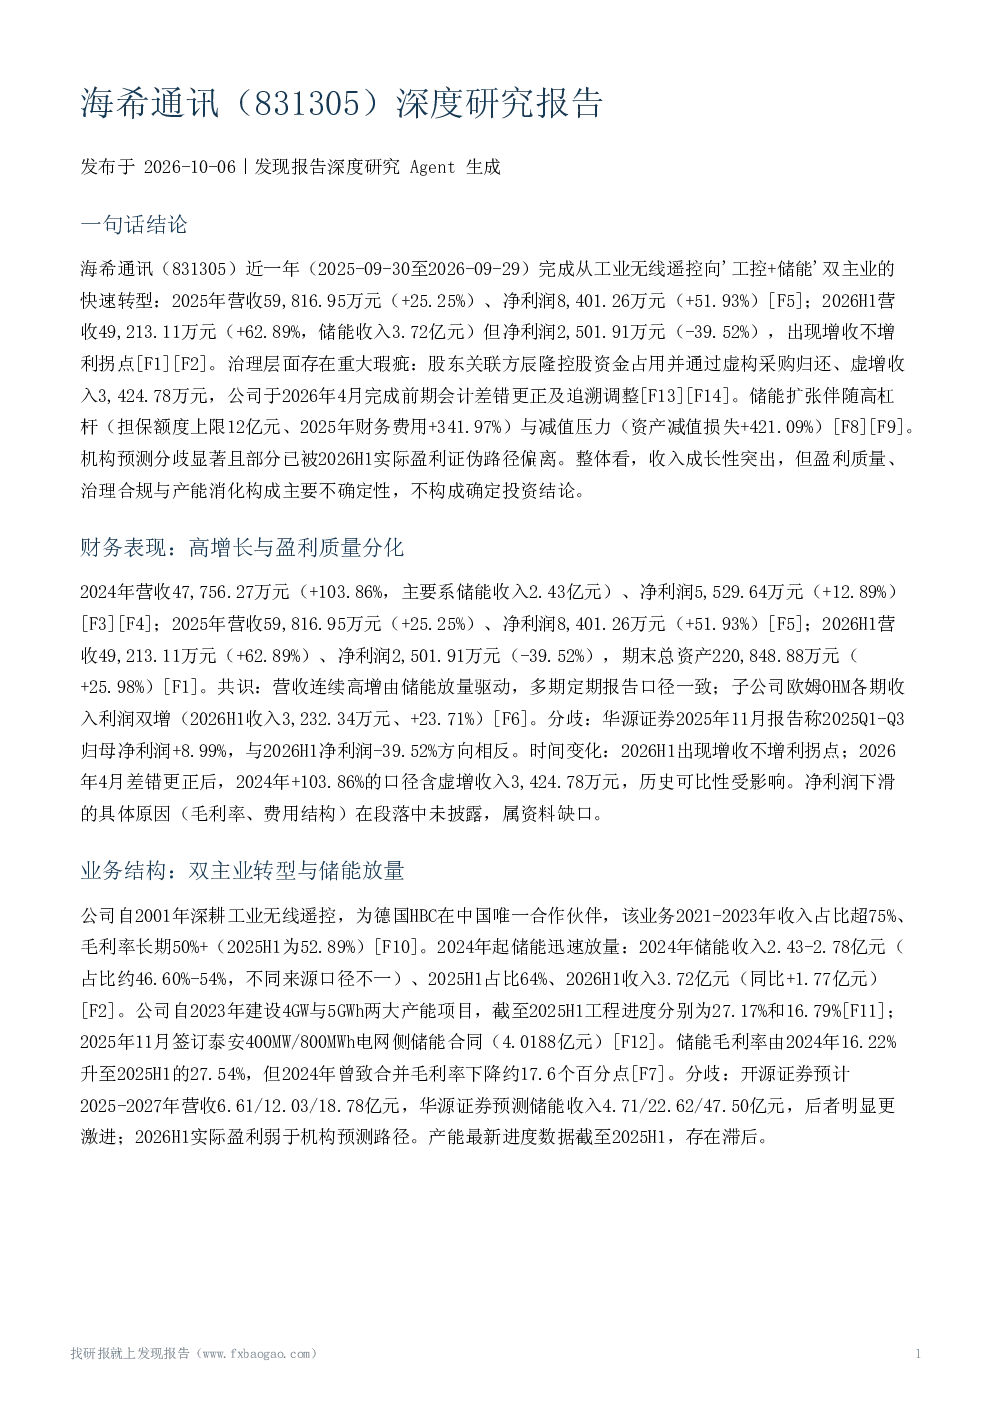
这份研报深度分析了海希通讯的财务表现、业务结构、行业景气度、估值与机构观点、风险因素等。报告指出公司营收增长显著但2026H1出现增收不增利拐点,储能业务驱动收入高增,但盈利质量恶化。公司从工业无线遥控向'工控+储能'转型,储能业务迅速放量,毛利率提升。机构预测存在分歧,风险重心转向盈利质量与合规。研报还提示了治理差错、客户集中、财务杠杆、产能消化等风险。
储能行业的发展趋势如何?
储能行业目前处于高景气阶段,2025年1-9月系统需求同比增长178%。但系统价格持续下行,'136号文'改变了需求逻辑。公司储能业务采取差异化策略,聚焦中小大储客户,入围央国企白名单。行业竞争激烈,公司需关注价格风险、客户集中风险及政策变化影响。
研报重点分析了海希通讯的哪些方面?
研报重点分析了海希通讯的工控与储能双主业转型,储能业务的放量与毛利率提升,以及产能建设进度。报告指出公司工控主业地位稳固,但2026H1盈利质量恶化,存在增收不增利现象。同时,报告关注了公司治理差错、客户集中、财务杠杆等风险因素,并分析了机构预测的分歧。
当前海希通讯的市场表现如何?
海希通讯2025年营收增长显著,但2026H1出现增收不增利拐点,净利润下滑。储能业务驱动收入高增,但毛利率提升未能完全覆盖费用增加。公司工控主业稳固,但需关注产能消化、客户集中等风险。行业层面,储能需求高景气但价格下行,公司需应对市场竞争和政策变化。
研报提示了哪些主要风险?
研报提示了海希通讯的治理与合规风险,如辰隆控股资金占用及虚增收入已更正,但监管后续影响未知。此外,报告还关注客户集中风险(前五大客户占比73.37%)、盈利与减值风险(资产减值损失大幅增加)、财务杠杆风险(财务费用大幅增加)、产能消化风险(储能产能利用率低)等。
你可能感兴趣
海希通讯(920405)深度研究报告
发现报告2026-10-12
海希通讯:2024年年度报告
财报2025-04-22
海希通讯:2022年年度报告(更正公告)
财报2023-05-19
海希通讯:2021年年度报告(更正后)
财报2022-05-10
海希通讯:2024年一季度报告(更正后)
财报2024-04-29
海希通讯:2021年年度报告(更正后)
财报2024-04-26
海希通讯:2024年年度报告(更正后)
财报2026-04-28
海希通讯:2023年年度报告
财报2024-04-26
海希通讯:2023年三季度报告(更正后)
财报2024-04-29
海希通讯:2024年一季度报告(更正公告)
财报2024-04-29