猜你想问
这份报告主要分析了ST通葡的哪些核心问题?
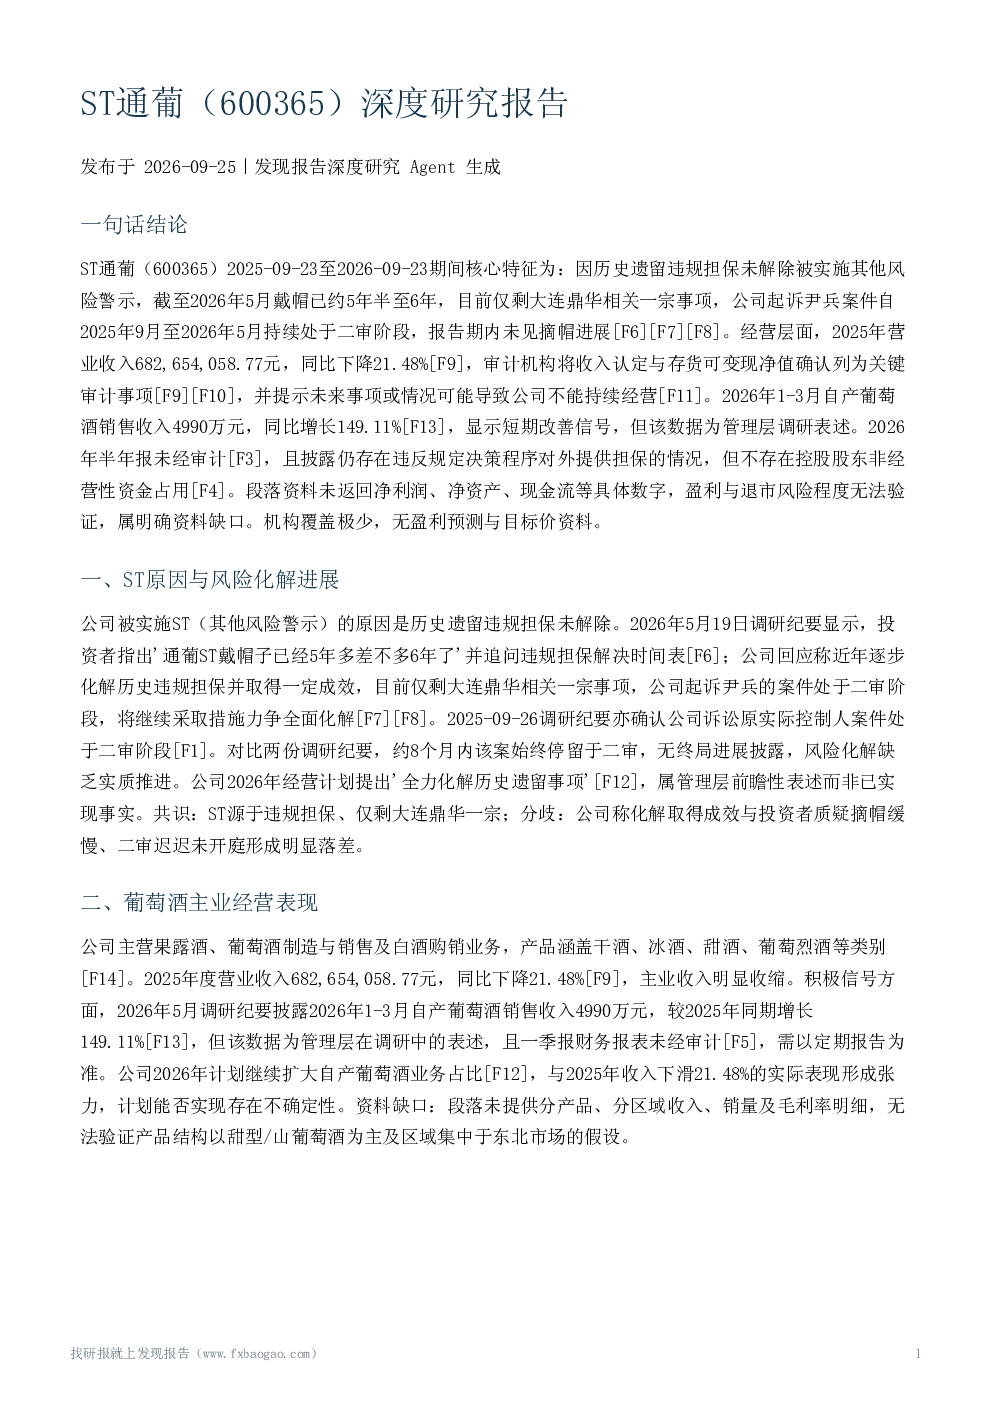
本报告重点分析了ST通葡的历史遗留违规担保问题,目前仅剩大连鼎华一宗未解决,且公司起诉尹兵案件持续处于二审阶段,未见摘帽进展。同时,报告关注了公司葡萄酒主业的经营表现,2025年收入同比下降21.48%,但2026年1-3月自产葡萄酒收入同比增长149.11%。此外,报告还提示了公司财务状况的持续经营风险,收入认定与存货可变现净值确认列为关键审计事项。
葡萄酒行业的发展趋势如何?
报告显示,公司称葡萄酒和电商行业短期内存在波动,长期前景良好。公司应对策略包括深化产品创新、强化品牌建设、加速电商渠道融合。但报告指出,无行业产量、收入增速、进口酒竞争等独立行业数据,行业景气度判断受限。
报告最关注ST通葡的哪些方面?
报告最关注ST通葡的历史违规担保风险化解进展,仅剩大连鼎华一宗事项,起诉尹兵案件二审久拖未决。此外,报告重点分析了公司葡萄酒主业的经营表现,2025年收入下滑21.48%,但2026年一季度自产葡萄酒收入高增长形成积极信号。同时,持续经营审计提示也是报告的重要分析方向。
当前ST通葡的市场状况是怎样的?
当前ST通葡面临的主要市场状况是ST戴帽风险,源于历史遗留违规担保未解除,已约5年半至6年。公司起诉尹兵案件二审结果不确定,资产被冻结查封,存在偿付压力。同时,公司葡萄酒主业2025年收入同比下降21.48%,但2026年一季度自产葡萄酒收入同比增长149.11%,显示出一定分化。
报告提示了哪些主要风险?
报告提示了ST通葡的多重风险:一是诉讼风险,起诉尹兵案件二审结果不确定,资产被冻结查封,存在偿付压力;二是经营风险,收入同比下降21.48%,主业收缩;三是审计风险,持续经营审计提示,收入确认与存货可变现净值存在审计风险;四是治理风险,仍存在违规对外担保,治理合规风险未消除。
你可能感兴趣
*ST通葡:2011年第三季度报告
财报2011-10-20
ST通葡机构调研纪要
发现报告2024-09-13
ST通葡:通化葡萄酒股份有限公司2022年一季度报告
财报2022-04-23
ST通葡:通化葡萄酒股份有限公司2022年半年度报告
财报2022-08-20
ST通葡:通化葡萄酒股份有限公司2022年年度报告
财报2023-04-29
ST通葡2026年半年度业绩说明会
未知机构2026-09-24
ST通葡:通化葡萄酒股份有限公司2025年一季度报告
财报2025-04-29
ST通葡:通化葡萄酒股份有限公司2024年第三季度报告
财报2024-10-26
ST通葡机构调研纪要
发现报告2026-05-19
ST通葡:通化葡萄酒股份有限公司2025年年度报告
财报2026-04-21