猜你想问
容大感光研报核心内容有哪些?
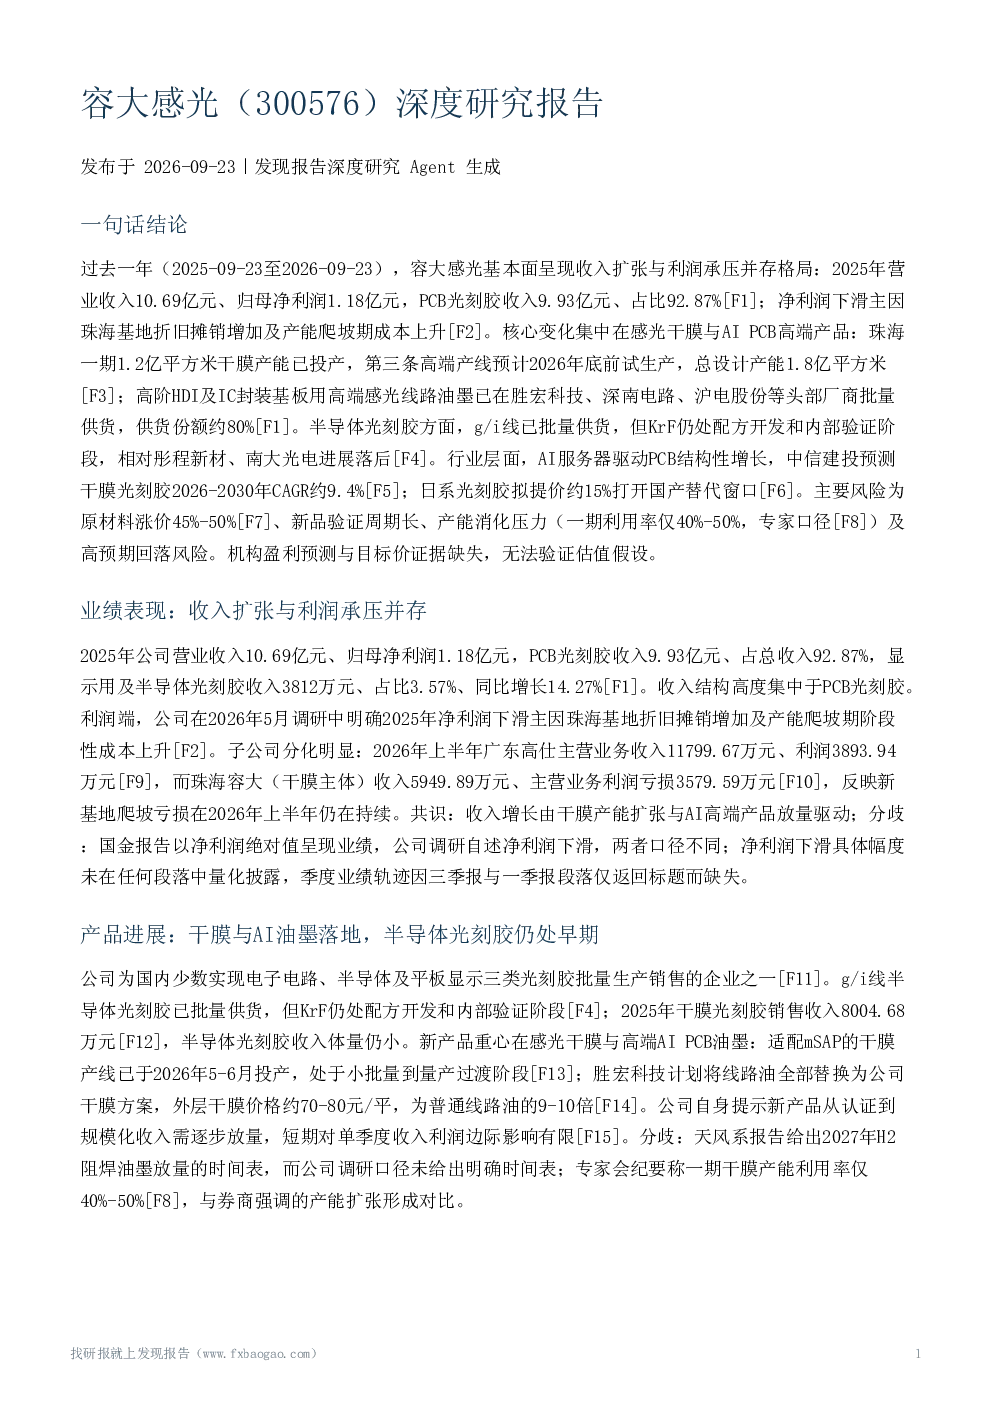
研报显示,容大感光2025年收入10.69亿元,归母净利润1.18亿元,其中PCB光刻胶收入9.93亿元(占比92.87%),半导体光刻胶收入3812万元(占比3.57%,同比增长14.27%)。公司g/i线半导体光刻胶已批量供货,干膜产能已投产,适配mSAP的干膜产线计划2026年投产。高端AI PCB油墨已在头部厂商批量供货(份额约80%)。净利润下滑主因珠海基地折旧摊销增加及产能爬坡期成本上升。
光刻胶赛道行业发展趋势如何?
AI服务器驱动PCB结构性增长,预计2026-2030年干膜光刻胶CAGR约9.4%。日系光刻胶厂商拟提价约15%,为国产替代打开窗口。国产中高端光刻胶领域,容大感光与广信材料领跑,但在高端AI PCB及封装基板光刻胶领域仍落后于海外龙头。行业竞争激烈,国产替代加速但公司订单传导及市场份额提升缺乏直接证据。
报告重点分析了容大感光的哪些方面?
报告重点分析了容大感光的业绩表现、产品进展、行业景气度、竞争格局及风险因素。公司收入增长由干膜产能扩张与AI高端产品放量驱动,但短期利润承压。公司在干膜与AI PCB高端产品领域取得进展,半导体光刻胶进展相对落后于彤程新材、南大光电。报告还提示了原材料涨价、新品验证周期长、产能消化压力、中高端技术突破风险及高预期回落等风险。
当前光刻胶市场现状如何判断?
光刻胶市场呈现国产替代加速态势,AI驱动PCB结构性增长,干膜光刻胶需求预计将保持较高增速。日系厂商提价进一步利好国产厂商。容大感光在电子电路光刻胶领域国际排名前列,但在高端AI PCB及封装基板光刻胶领域仍面临挑战。公司珠海基地产能扩张已投产,但短期利润受折旧摊销及成本上升影响。市场竞争激烈,公司需持续提升技术实力与市场份额。
研报提示了哪些主要风险?
研报提示的主要风险包括原材料价格波动,树脂、光敏剂等价格上涨45%-50%;新品验证周期长,高端阻焊需2-3轮验证,单轮4个月;产能消化压力,珠海一期利用率40%-50%;中高端技术突破风险,公司在高端AI PCB及封装基板光刻胶领域仍落后于海外龙头;高预期回落风险,市场关注度提升但未转化为资金集中流入。这些风险需引起投资者关注。