猜你想问
丰茂股份2025年前三季度营收和净利润表现如何?
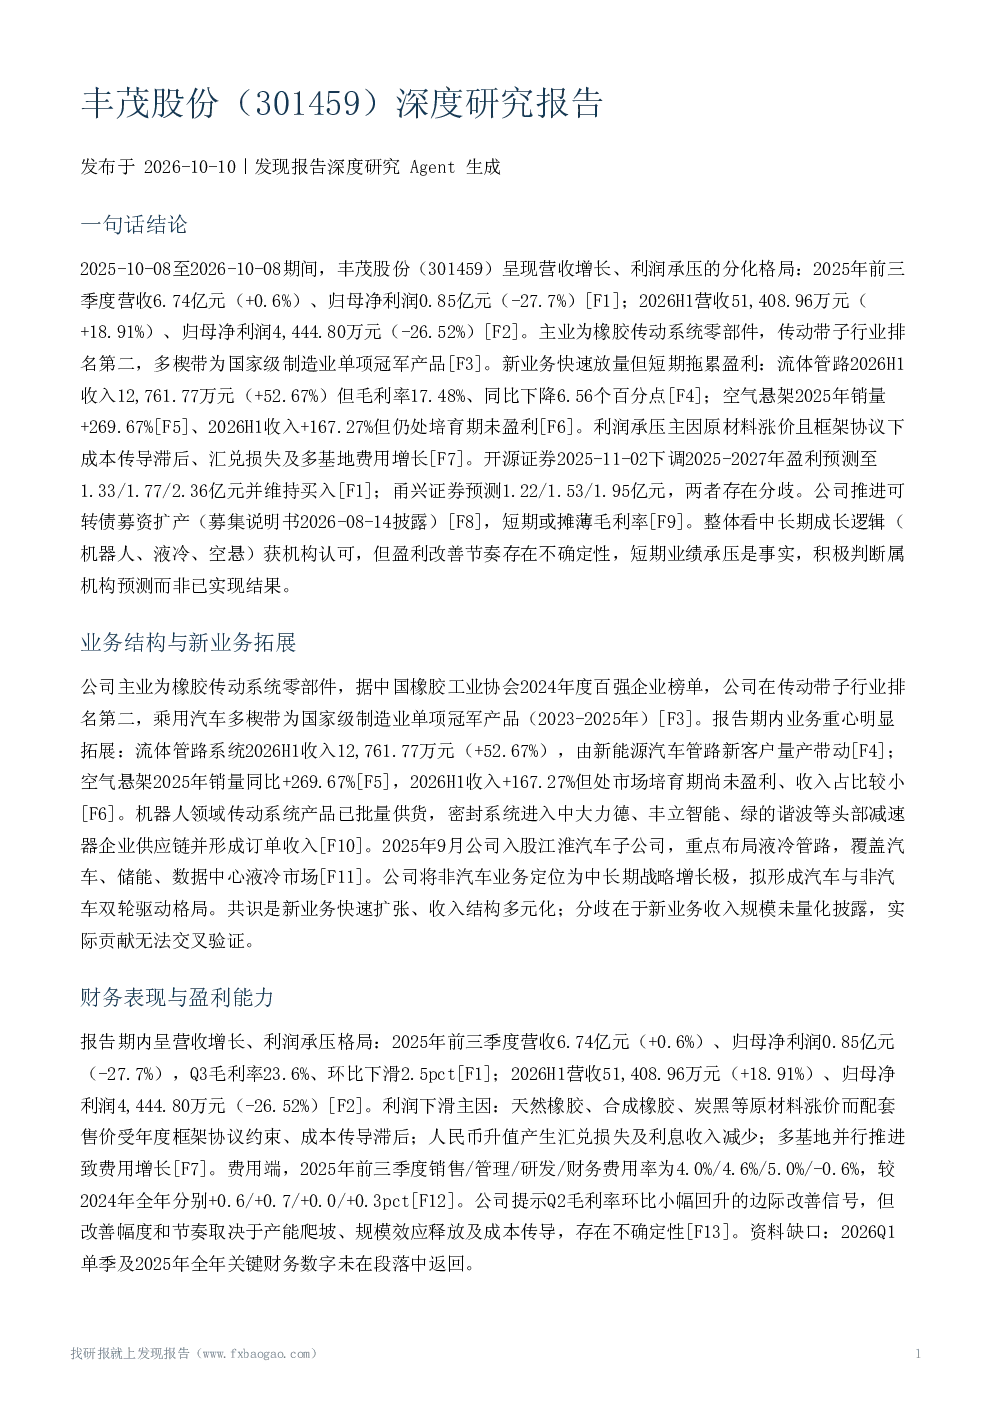
丰茂股份2025年前三季度营收6.74亿元,同比增长0.6%,达到6.74亿元;归母净利润0.85亿元,同比下降27.7%。2026年上半年营收51,408.96万元,同比增长18.91%;归母净利润4,444.80万元,同比下降26.52%。公司主业为橡胶传动系统零部件,传动带子行业排名第二,多楔带为国家级制造业单项冠军产品。新业务如流体管路和空气悬架快速放量,但短期拖累盈利。利润下滑主因包括原材料涨价、框架协议下成本传导滞后、汇兑损失及多基地费用增长。公司推进可转债募资扩产,短期或摊薄毛利率。整体看中长期成长逻辑(机器人、液冷、空悬)获机构认可,但盈利改善节奏存在不确定性,短期业绩承压是事实,积极判断属机构预测而非已实现结果。
丰茂股份新业务发展情况如何?
丰茂股份新业务发展迅速,流体管路系统2026年上半年收入12,761.77万元,同比增长52.67%,毛利率17.48%,同比下降6.56个百分点;空气悬架2025年销量同比增长269.67%,2026年上半年收入同比增长167.27%,但处市场培育期尚未盈利、收入占比较小。机器人领域传动系统产品已批量供货,密封系统进入中大力德、丰立智能、绿的谐波等头部减速器企业供应链并形成订单收入。公司入股江淮汽车子公司,重点布局液冷管路,覆盖汽车、储能、数据中心液冷市场。公司将非汽车业务定位为中长期战略增长极,拟形成汽车与非汽车双轮驱动格局。共识是新业务快速扩张、收入结构多元化;分歧在于新业务收入规模未量化披露,实际贡献无法交叉验证。
丰茂股份报告期内利润下滑的主要原因是什么?
丰茂股份报告期内利润下滑主因包括:天然橡胶、合成橡胶、炭黑等原材料涨价,配套售价受年度框架协议约束,成本传导滞后;人民币升值产生汇兑损失及利息收入减少;多基地并行推进致费用增长。费用端,2025年前三季度销售/管理/研发/财务费用率为4.0%/4.6%/5.0%/-0.6%,较2024年全年分别+0.6/+0.7/+0.0/+0.3pct。公司提示Q2毛利率环比小幅回升的边际改善信号,但改善幅度和节奏取决于产能爬坡、规模效应释放及成本传导,存在不确定性。
丰茂股份市场现状如何?
丰茂股份为上汽、一汽、吉利等整车厂及博世、舍弗勒等零部件企业合格供应商,拥有授权专利62项,与整车厂同步开发并与高校开展产学研合作。2021年下半年起接受米其林委托在中国境内独家使用其授权品牌销售传动带产品,授权范围已扩大至欧盟、亚洲、南美等地区。海外收入占比较高,2024年约50.72%降至2025年上半年约40.06%。公司依托一汽、大众等定点深挖存量客户份额,通过泰国基地本地化生产、市场多元化及不超过3亿元外汇衍生品套保应对贸易与汇率风险。管理层自述近年毛利率下滑主要受客户结构变化影响,属公司口径、未经独立验证。资料缺口:细分市场份额数值、客户集中度指标未披露,行业报告缺失,竞争格局背景仅能从公司自述推断。
丰茂股份报告相关风险提示有哪些?
丰茂股份主要风险包括:原材料涨价叠加框架协议约束导致成本传导滞后;新业务处产能爬坡与市场培育期,规模效应未释放;募投项目达产期和实际盈利水平与预测存在偏差;海外需求受地缘冲突扰动;汇率波动。风险结构随时间变化:2025年主因地缘冲突扰动海外需求,2026年转为原材料涨价与汇兑损失叠加。公司承认可转债扩产短期或摊薄综合毛利率、项目盈利存在不确定性。未检索到诉讼等新增风险事件披露,但不能据此推断不存在,属资料缺口。新业务收入规模、占比及客户合同细节未量化披露;细分市场份额数值、客户集中度指标未披露,竞争格局仅能从公司自述推断;机构预测仅开源、甬兴两家,2025年报发布后至研究截止日无更新机构预测,无法判断一致预期;未检索到诉讼等新增风险事件披露,不能据此推断不存在;可转债发行结果、泰国基地达产情况未覆盖所有资料为段落摘录,调研纪要为公司自述口径,未经独立验证;资料时间跨度2025-10至2026-09,研究截止日2026-10-08后信息未使用。