猜你想问
长春高新这份研报主要讲了什么内容?
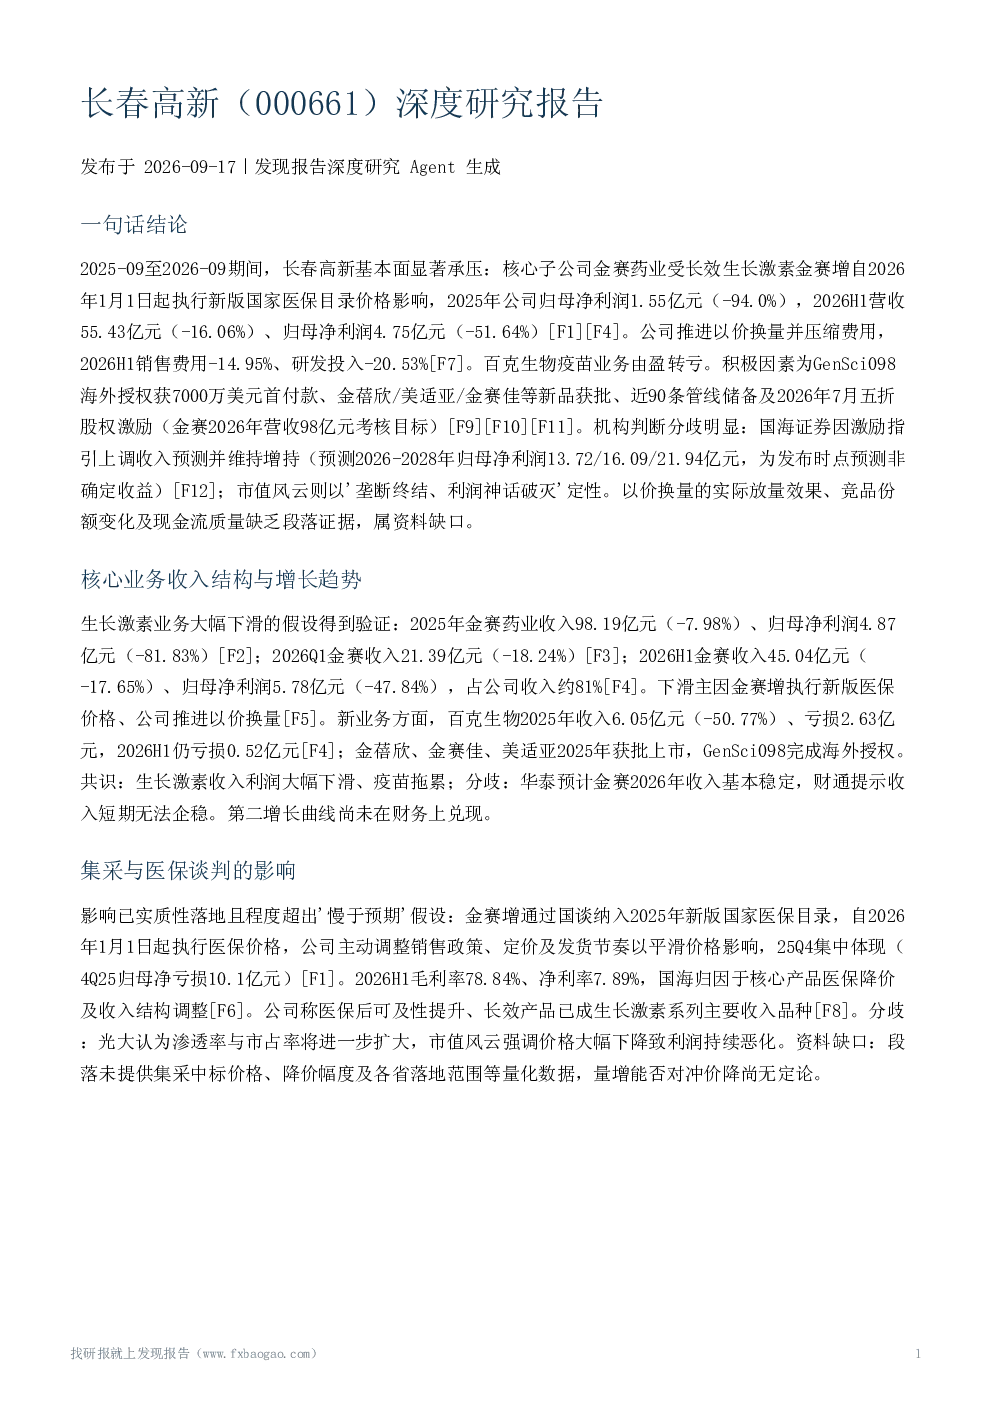
这份研报深度分析了长春高新(000661)的基本面情况,指出公司核心业务生长激素收入大幅下滑,主要原因是医保集采和价格调整。报告详细对比了公司2024-2026H1的财务数据,显示营收和净利润持续负增长。同时,新业务如百克生物尚未实现增长,研发管线虽有储备但短期贡献有限。报告还探讨了公司治理结构,特别是2026年7月推出的限制性股票激励计划。整体来看,研报揭示了公司在医保政策变化下的经营压力和未来不确定性。
生长激素行业发展趋势如何?
生长激素行业正经历医保集采和价格调整带来的深刻变化。随着新版医保目录纳入和价格下降,金赛药业等主要企业的收入和利润大幅下滑,显示出行业竞争加剧和利润空间压缩。虽然长效产品成为主要收入来源,但整体市场渗透率和市占率面临挑战。新药研发和生物类似药进入市场可能进一步改变竞争格局。未来,行业增长可能更多依赖创新药物和拓展海外市场,但短期内价格压力和竞争格局恶化仍是主要风险。
研报重点分析了哪些方面?
研报重点分析了长春高新核心业务收入结构与增长趋势,特别是生长激素业务受医保政策影响的下滑情况。同时,报告对比了公司财务表现的历史趋势,揭示了营收和净利润的持续负增长。此外,研报还探讨了公司竞争格局,指出金赛增独家地位被医保纳入重构,国内市占率领先但面临价格与利润侵蚀。最后,报告关注了公司研发管线与新业务布局,如GenSci098的海外授权和潜在的商业化进展。
当前市场对长春高新的判断是什么?
市场对长春高新的判断存在明显分歧。部分机构如国海证券预计公司未来几年盈利将逐步改善,主要基于股权激励上调收入预期和管线储备。但也有机构如市值风云持负面看法,强调医保降价带来的长期压力和新药放量不及预期风险。此外,市场关注公司治理结构变化,特别是限制性股票激励计划的推出被视为业绩筑底的信号,但半价授予价引发质疑。整体来看,市场对长春高新短期和长期前景存在较大分歧。
研报提示了哪些主要风险?
研报提示了长春高新面临的多重风险。首先,生长激素业务受医保政策影响,短期内收入可能无法企稳,利润持续恶化风险较高。其次,新药研发存在不确定性,如百克生物疫苗业务持续亏损,管线产品放量可能不及预期。此外,公司货币资金不足,可能影响日常运营和投资活动。最后,报告还指出数据缺失问题,如现金流、应收账款、存货等数据不完整,以及竞品市占率缺乏直接证据,增加了评估难度。这些风险需引起投资者关注。