猜你想问
中润光学2025年主要增长动力是什么?
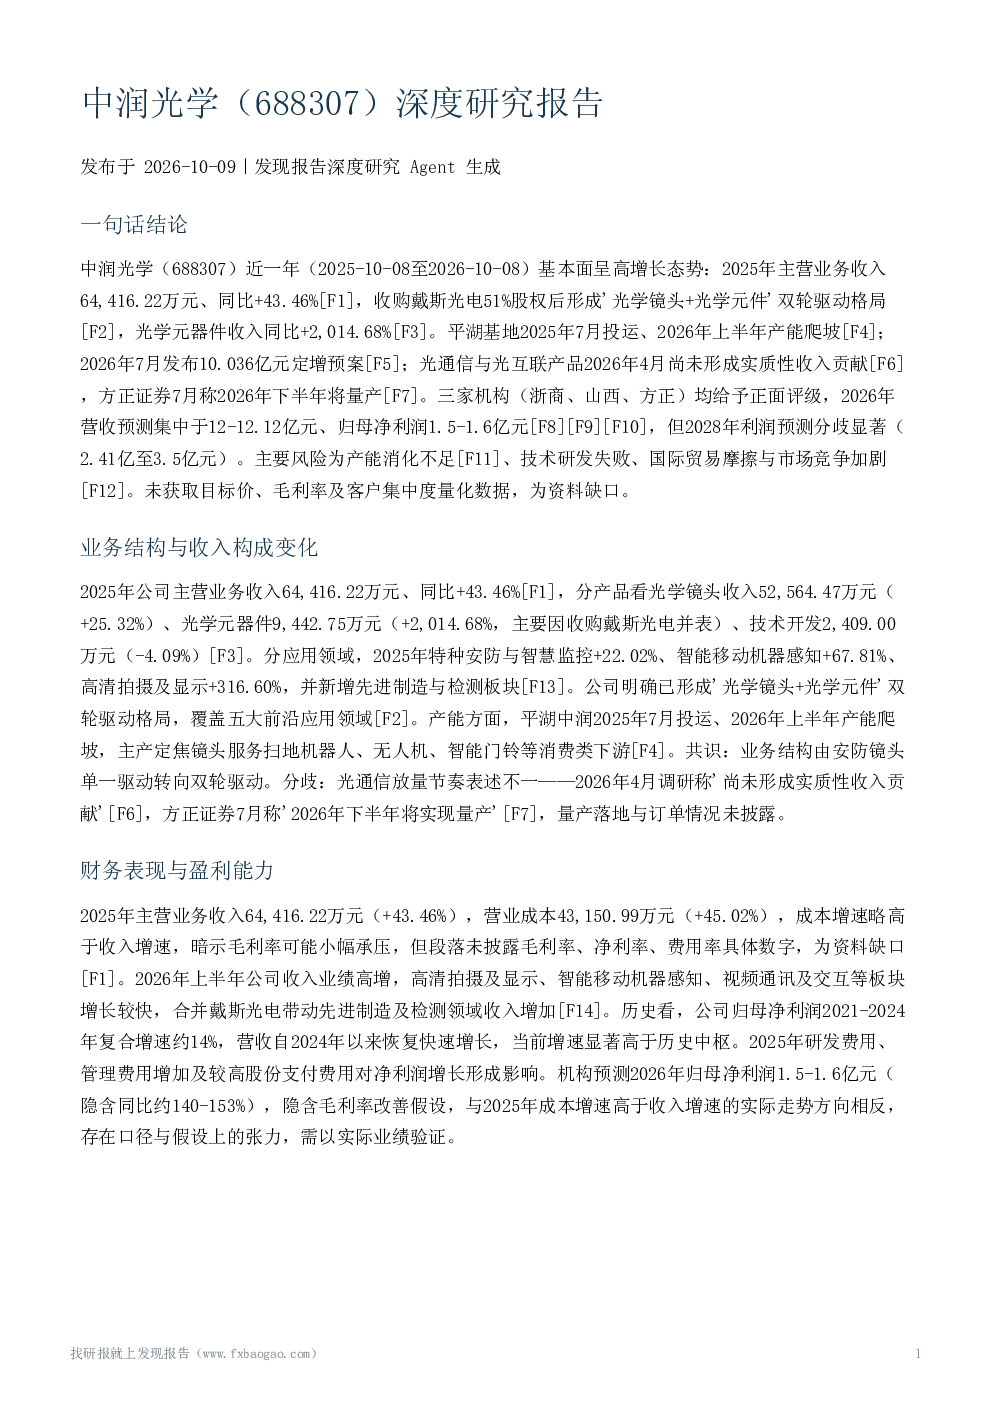
中润光学2025年主要增长动力来自'光学镜头+光学元件'双轮驱动。光学镜头收入52,564.47万元,同比增长25.32%;光学元器件收入9,442.75万元,同比增长2,014.68%。平湖基地于2025年7月投产,2026年上半年产能爬坡将支撑后续增长。公司业务结构由安防镜头单一驱动转向双轮驱动,应用领域拓展至智能移动机器感知、高清拍摄及显示等新兴市场,新增先进制造与检测板块。收购戴斯光电形成垂直一体化协同,戴斯光电车载激光雷达已通过速腾聚创供应商认证,显示公司坚持从高难度及高附加值市场切入的差异化策略。
光学镜头行业发展趋势如何?
光学镜头行业正经历技术升级与应用拓展的双重驱动。随着智能手机、无人机、安防监控、机器视觉等下游需求的增长,对镜头性能的要求不断提升,大倍率变焦、超高清、超低照度等技术成为发展趋势。同时,车载镜头、热成像镜头等新兴领域快速发展,为行业带来新的增长空间。中润光学作为国内中大/超大倍率变焦镜头领导品牌,掌握高速精准变焦、超高清、超低照度等核心技术,并在8K全画幅电影镜头领域打破国外厂商长期技术垄断,具备较强的竞争优势。未来,光学镜头行业将朝着更高性能、更多应用场景的方向发展,技术创新和产品迭代将成为行业竞争的关键。
报告中重点分析了哪些方向?
报告重点分析了中润光学的业务结构变化、财务表现与盈利能力、竞争地位与技术壁垒、盈利预测与估值、以及相关风险因素。在业务结构方面,报告详细阐述了公司从安防镜头单一驱动转向'光学镜头+光学元件'双轮驱动的格局变化,以及各应用领域的收入增长情况。财务表现方面,报告分析了公司2025年的收入增长、成本控制、以及盈利能力变化,并对比了机构预测与实际情况的差异。竞争地位方面,报告强调了公司在核心技术、垂直一体化协同、以及差异化策略方面的优势。盈利预测与估值方面,报告汇总了多家机构的预测数据,并指出了预测分歧与资料缺口。风险因素方面,报告提示了募投项目产能消化、技术研发失败、国际贸易摩擦等风险。
当前光学镜头市场状况如何?
当前光学镜头市场呈现高增长态势,但竞争也日趋激烈。随着下游应用需求的不断增长,光学镜头市场规模持续扩大。中润光学作为国内光学镜头行业的领先企业,在中大/超大倍率变焦镜头领域具备领先地位,并在工业无人机镜头等细分市场占据重要份额。然而,行业竞争者众多,包括国际巨头和国内新兴企业,市场竞争加剧对企业的技术实力和市场份额构成挑战。此外,国际贸易摩擦也可能对行业造成影响。因此,企业需要不断提升技术水平和产品竞争力,以应对市场变化和挑战。
研报提示了哪些风险?
研报提示了中润光学面临的多重风险。首先,募投项目产能消化不足可能导致库存积压和盈利能力下降。其次,光通信与光互联产品尚未形成实质性收入贡献,其量产计划存在不确定性,可能影响公司未来的增长预期。此外,技术研发失败、国际贸易摩擦、市场竞争加剧等风险也可能对公司经营造成不利影响。戴斯光电光通信产品目前处于送样或小批试制阶段,尚未形成稳定收入,显示新品放量存在一定风险。公司还需关注国际贸易环境变化,以及客户集中度可能带来的经营风险。