猜你想问
矩子科技这份深度研报主要讲了什么内容?
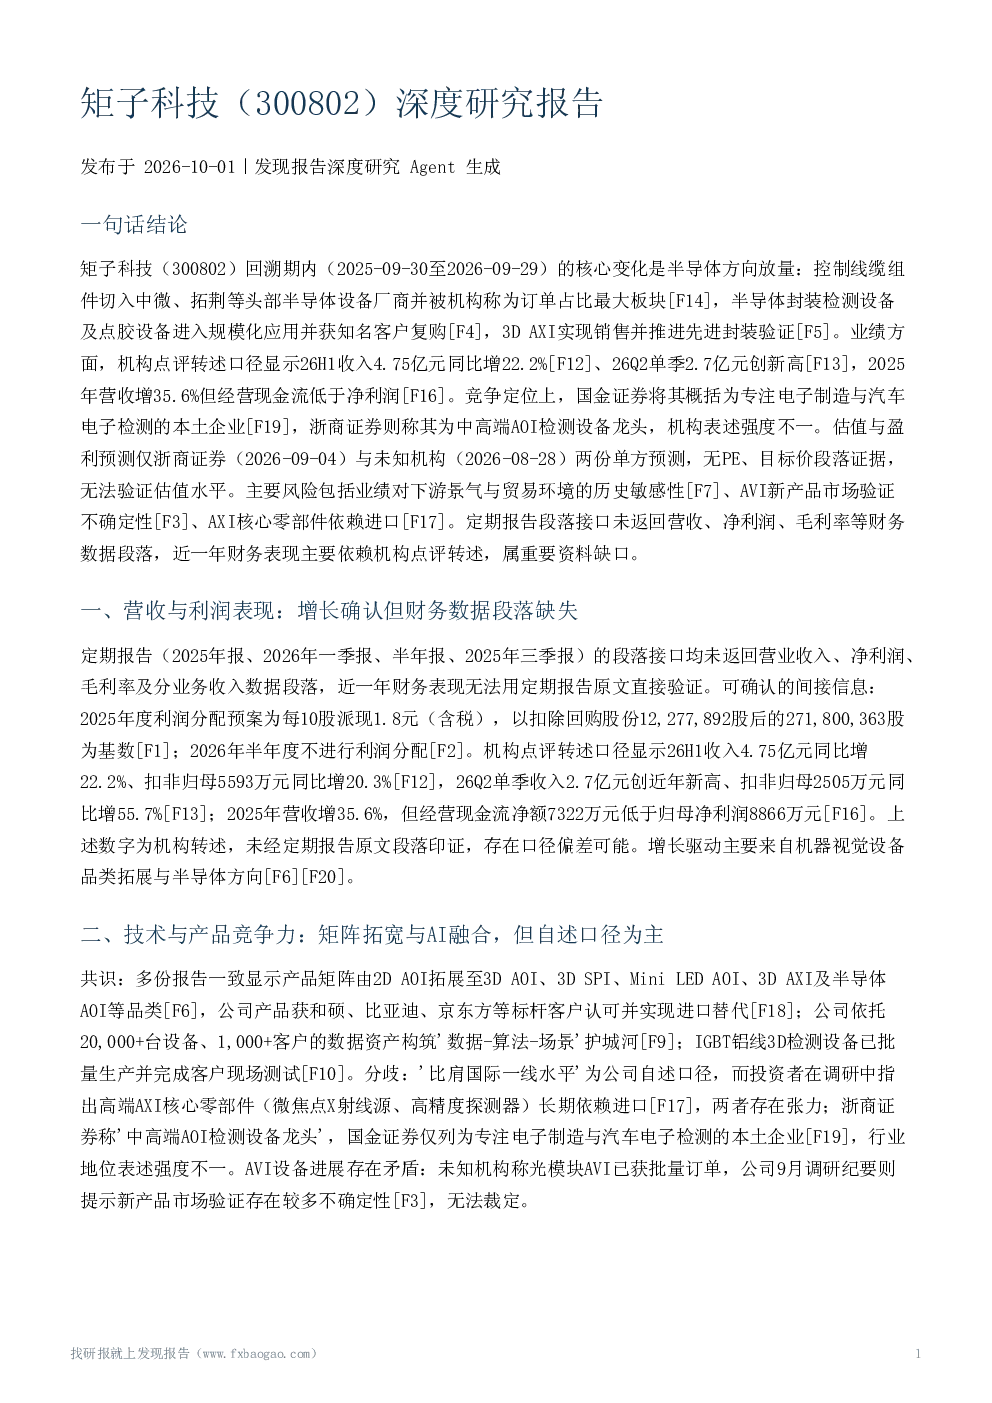
这份研报深度分析了矩子科技的经营状况、技术竞争力、下游需求、竞争格局、估值与机构预期、主要风险以及重大事件与战略变化。报告指出公司营收利润增长主要依靠机器视觉设备品类拓展和半导体方向放量,产品矩阵已拓展至多个品类,并获得和硕、比亚迪等标杆客户认可。同时,报告也提示了公司在高端AXI核心零部件依赖进口、新产品市场验证不确定性等风险。
机器视觉检测设备行业的发展趋势如何?
机器视觉检测设备行业正朝着半导体和AI检测方向升级,产品应用场景不断拓宽。随着下游资本开支增加,行业景气度提升,国产替代趋势明显,尤其是在半导体设备领域。但行业竞争激烈,头部企业如凌云光、精测电子等已占据一定市场份额,矩子科技需在技术创新和市场份额拓展上持续发力。
研报重点分析了矩子科技的哪些方面?
研报重点分析了矩子科技的技术与产品竞争力,包括其产品矩阵拓展、客户认可情况、数据资产护城河等。同时,报告也关注了公司半导体设备相关需求的增长、马来西亚基地产能爬坡进展,以及高端AXI核心零部件依赖进口等供应链风险。此外,报告还探讨了公司估值与机构预期、主要风险及重大事件等。
目前机器视觉检测设备市场的现状如何?
目前机器视觉检测设备市场呈现国产替代加速、半导体设备需求旺盛的态势。矩子科技在半导体封测、消费电子及汽车电子领域渗透率提升,但市场份额数据缺失,竞争地位量化验证不足。高端X射线检测领域仍由国外企业主导,矩子科技需克服核心零部件依赖进口的约束。整体市场环境对下游资本开支和贸易环境波动敏感。
研报提示了矩子科技哪些主要风险?
研报提示了矩子科技面临的主要风险,包括业绩对下游资本开支和贸易环境波动的敏感性、AVI等新产品市场验证及拓展的不确定性、高端AXI核心零部件依赖进口的供应链风险,以及经营现金流净额低于归母净利润的财务风险。此外,报告还指出定期报告财务数据缺失、客户集中、股权质押等潜在风险点需关注。
你可能感兴趣
新股询价报告:矩子科技(300802)
华鑫证券2019-10-29
矩子科技:2022年年度报告
财报2023-04-25
矩子科技机构调研纪要
机械设备发现报告2023-05-17
矩子科技:2020年第三季度报告全文
财报2020-10-30
矩子科技:2022年一季度报告
财报2022-04-27
矩子科技:2024年一季度报告
财报2024-04-26
矩子科技:2023年三季度报告
财报2023-10-30
矩子科技:2022年半年度报告
财报2022-08-26
矩子科技:2021年第三季度报告
财报2021-10-22
矩子科技机构调研纪要
机械设备发现报告2026-09-16