猜你想问
沃格光电深度研究报告核心内容是什么?
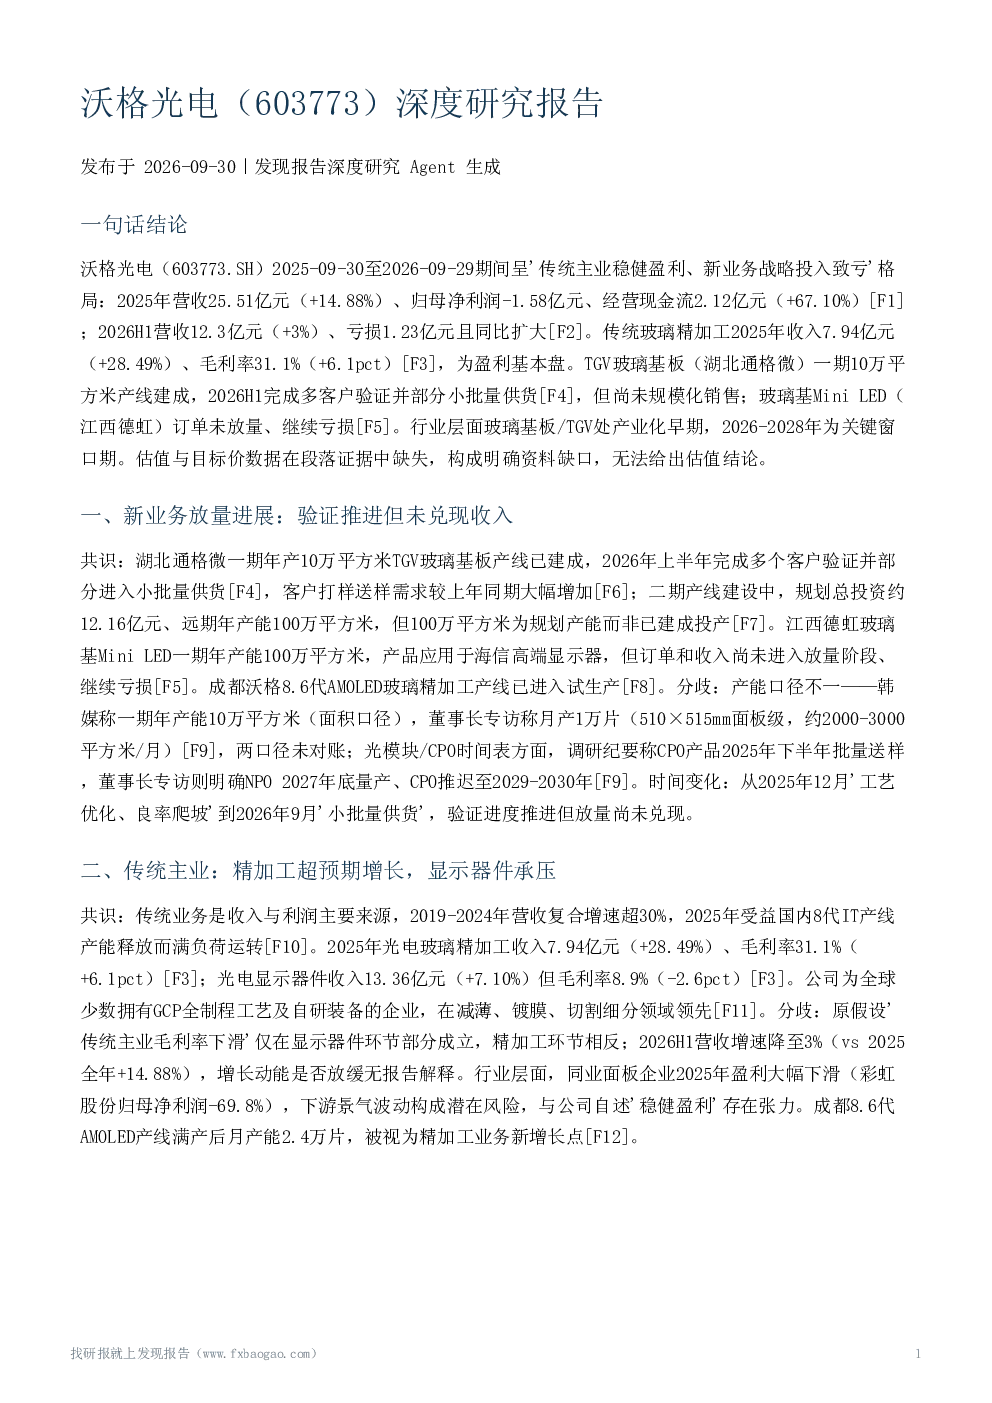
沃格光电深度研究报告主要分析了公司传统主业玻璃精加工业务表现,2025年营收25.51亿元增长14.88%,毛利率提升6.1pct至31.1%。新业务方面,TGV玻璃基板项目(湖北通格微)一期建成并部分小批量供货,玻璃基Mini LED(江西德虹)持续亏损,成都8.6代AMOLED玻璃精加工产线进入试生产。报告还关注了公司财务状况,2025年经营现金流大幅改善67.10%至2.12亿元,但归母净利润亏损1.58亿元,主要受新项目折旧摊销、研发投入等因素影响。
玻璃基板/TGV赛道行业发展趋势如何?
玻璃基板/TGV行业目前处于产业化早期阶段,预计2026-2028年是关键窗口期。英特尔计划2026年大规模量产玻璃基板,台积电CoPoS预计2028年实现量产。原片环节由康宁、肖特、旭硝子主导,TGV打孔设备市场约87.21%份额被海外厂商占据,国内帝尔激光、东威科技等正在加速追赶。该赛道技术迭代快,市场需求与下游面板行业景气度高度相关,未来几年有望迎来爆发式增长。
报告重点分析了沃格光通的哪些业务方向?
报告重点分析了沃格光通的三大业务方向:传统玻璃精加工业务,2025年营收25.51亿元增长14.88%,毛利率31.1%提升6.1pct,是公司盈利基本盘;TGV玻璃基板业务(湖北通格微),一期10万平方米产线已建成并部分小批量供货,处于从验证向商业化过渡阶段;以及玻璃基Mini LED和成都8.6代AMOLED玻璃精加工业务,前者订单未放量持续亏损,后者已进入试生产。
当前市场对沃格光电的判断是什么?
市场对沃格光电的判断呈现分化状态。传统主业玻璃精加工环节表现稳健,精加工业务营收和毛利率均超预期增长。新业务方面,TGV玻璃基板项目进展顺利但收入贡献尚未兑现,Mini LED业务仍处于亏损状态。投资价值主要取决于2026-2027年通格微订单放量、成都AMOLED配套上量及德虹减亏的实际兑现情况。目前公司估值受题材驱动影响较大,但具体量化数据尚不明确。
沃格光电深度研究报告提示了哪些风险?
报告提示了五大风险:新业务商业化不确定性,Micro LED、先进封装等尚处验证阶段,商业化落地进度存在变数;扩产资金与折旧压力,通格微二期规划总投资约12.16亿元,新项目转固导致2026H1亏损扩大;订单兑现风险,小批量供货不等于满产,规划用途不等于已获规模订单;下游景气风险,面板行业2025年盈利大幅下滑影响显示器件毛利率;估值风险,公司亏损使PE失效,题材驱动定价对新业务进展高度敏感。此外,TGV新业务无量化数据、产能口径未对账、量产节奏未经验证等问题也需关注。