猜你想问
长江材料2026年H1财务表现如何?
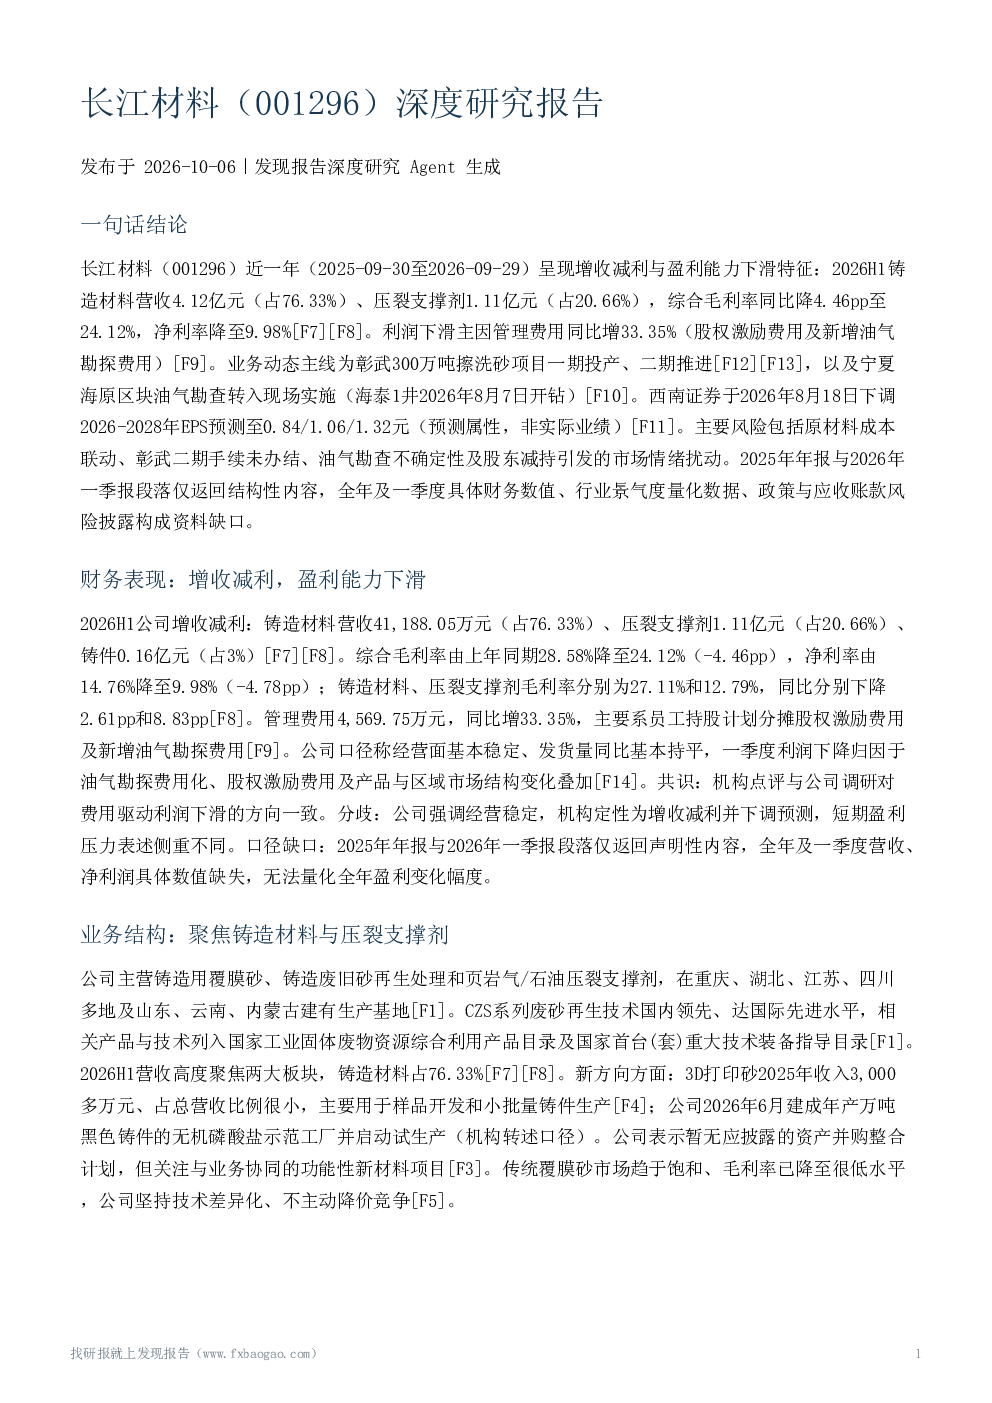
长江材料2026年上半年呈现增收减利特征,铸造材料营收4.12亿元(占76.33%),压裂支撑剂1.11亿元(占20.66%)。综合毛利率同比降4.46pp至24.12%,净利率降至9.98%。主要原因是管理费用同比增33.35%(股权激励及新增油气勘探费用)。公司称经营面基本稳定,一季度利润下降归因于油气勘探费用化、股权激励及市场结构变化。机构点评与公司调研对费用驱动利润下滑的方向一致,但公司强调经营稳定,机构定性为增收减利并下调预测。2025年年报与2026年一季报段落仅返回结构性内容,全年及一季度具体财务数值缺失。
长江材料业务结构及发展方向?
长江材料主营铸造用覆膜砂、废砂再生处理和页岩气/石油压裂支撑剂,在多地建有生产基地。CZS系列废砂再生技术国内领先。2026年上半年营收高度聚焦铸造材料(占76.33%)。新方向包括3D打印砂(2025年收入3000多万元)和黑色铸件无机磷酸盐示范工厂(2026年6月建成并试生产)。公司暂无并购计划,关注功能性新材料项目。传统覆膜砂市场饱和,公司坚持技术差异化、不主动降价。
长江材料项目动态及进展?
彰武300万吨擦洗砂项目:一期已投产,二期推进中,征地手续正在办理。公司认为原砂自给可保障供应。油气勘查:以8.538亿元取得宁夏海原区块探矿权,计划投资1.3亿元,实施期3年。海泰1井于2026年8月7日开钻,标志勘查转入现场实施。海泰1井储量预期、钻井到商业产出的周期与投入规模,公司未给出具体答复。
长江材料行业地位与竞争格局如何?
公司具备多区域生产基地布局与废砂再生技术壁垒,压裂支撑剂需求端有项目进展。但行业景气度、市场规模、竞争格局和公司量化市场份额均无法验证。公司对无机粘结剂市场规模的预测为公司自身判断,缺乏第三方验证。公司表示不主动降价、坚持产品质量与技术差异化。此节结论不确定性较高,仅能确认公司在废砂再生技术层面具备相对优势。
长江材料研报提示哪些风险?
长江材料面临经营与成本风险,石英砂运输成本占比大,酚醛树脂价格与油价联动,油价上涨将推高产品成本。项目风险包括彰武二期征地及征占手续未办结。财务与利润波动风险,一季度利润同比下降,归因于油气勘探费用化、股权激励费用及结构变化。资本开支与勘探不确定性,油气勘查计划投资1.3亿元,实施期3年,成果存在不确定性。市场与股东层面,股东减持引发的市场情绪扰动(公司称系个人资金需求,属单方面表述)。传统覆膜砂市场饱和,行业内卷式竞争对毛利率的持续压力。