猜你想问
继峰股份2025-2026年业绩表现如何?
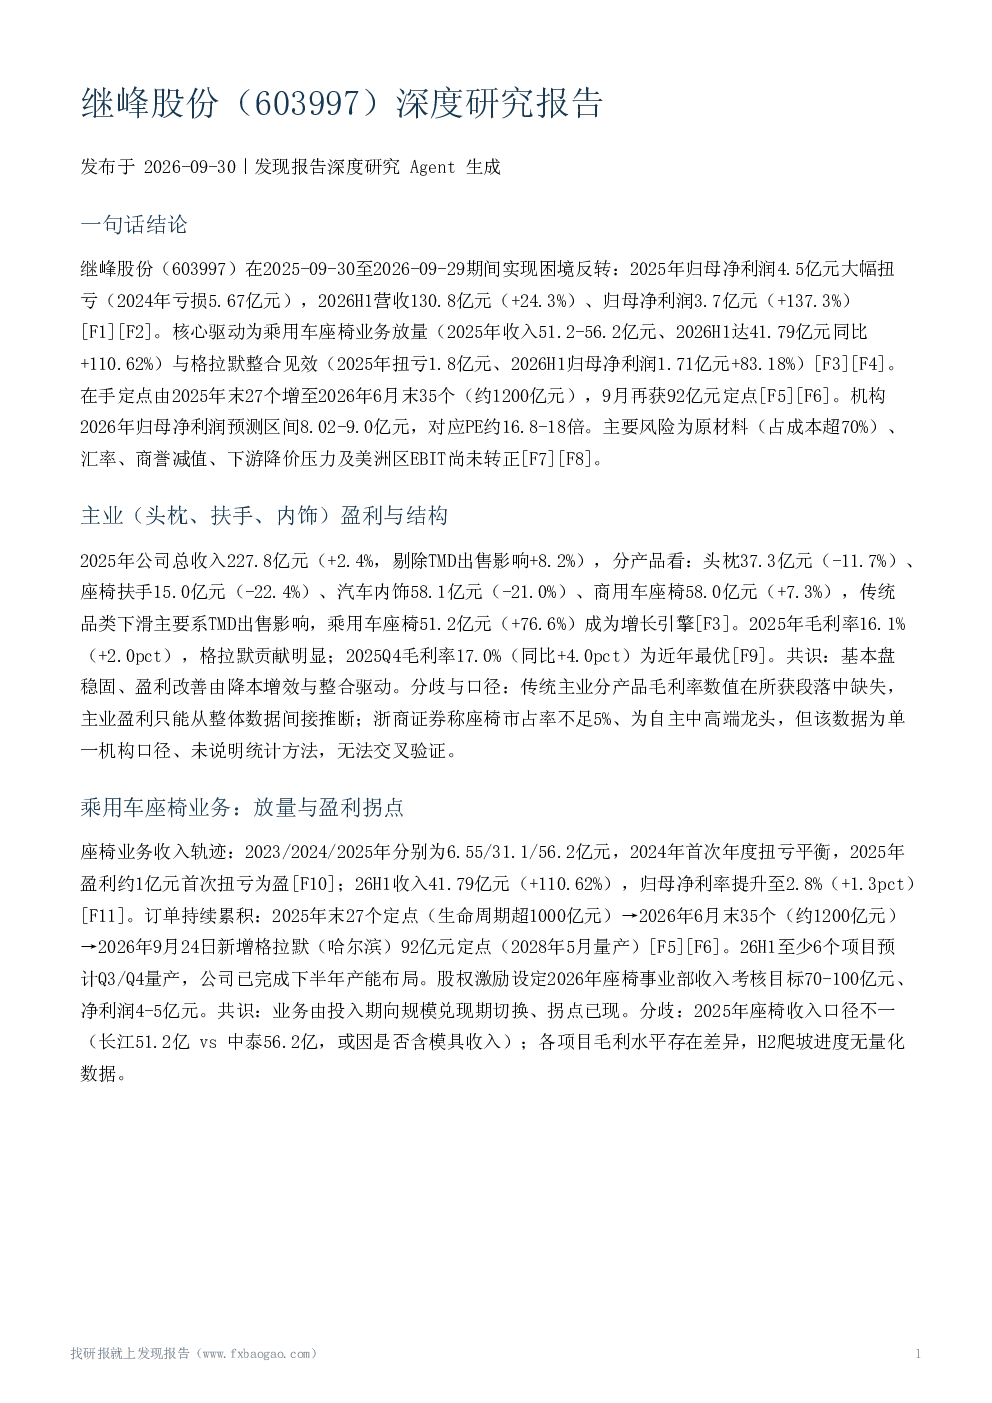
继峰股份在2025-2026年期间实现困境反转,2025年归母净利润4.5亿元大幅扭亏(2024年亏损5.67亿元),2026H1营收130.8亿元(+24.3%)、归母净利润3.7亿元(+137.3%)。核心驱动为乘用车座椅业务放量(2025年收入51.2-56.2亿元、2026H1达41.79亿元同比+110.62%)与格拉默整合见效(2025年扭亏1.8亿元、2026H1归母净利润1.71亿元+83.18%)。在手定点由2025年末27个增至2026年6月末35个(约1200亿元),9月再获92亿元定点。
继峰股份乘用车座椅业务发展情况怎样?
乘用车座椅业务收入轨迹:2023/2024/2025年分别为6.55/31.1/56.2亿元,2024年首次年度扭亏平衡,2025年盈利约1亿元首次扭亏为盈;26H1收入41.79亿元(+110.62%),归母净利率提升至2.8%(+1.3pct)。订单持续累积:2025年末27个定点(生命周期超1000亿元)→2026年6月末35个(约1200亿元)→2026年9月24日新增格拉默(哈尔滨)92亿元定点(2028年5月量产)。26H1至少6个项目预计Q3/Q4量产,公司已完成下半年产能布局。股权激励设定2026年座椅事业部收入考核目标70-100亿元、净利润4-5亿元。
继峰股份格拉默业务整合效果如何?
格拉默分部2025年收入149.0亿元(-7.5%)、归母净利润1.8亿元大幅扭亏(2024年亏损6.3亿元),格拉默2025年净利润0.2亿欧元创2020年以来新高;26H1收入77.69亿元(+2.21%)、归母净利润1.71亿元(+83.18%),收入企稳、盈利显著改善。区域分化:欧洲区改善最明确,26Q2经营性EBIT利润率7.7%(单季2.84亿欧);美洲区仍亏损,26Q2经营性EBIT利润率-3%(环比+3pct),公司预计10月转正但明确表示受行业景气度影响存在不确定性;中国区受客户结构变化影响承压。整合进入收尾巩固阶段,采购、生产、管理协同仍有释放空间。
继峰股份当前市场现状如何?
继峰股份2025年总收入227.8亿元(+2.4%,剔除TMD出售影响+8.2%),分产品看:头枕37.3亿元(-11.7%)、座椅扶手15.0亿元(-22.4%)、汽车内饰58.1亿元(-21.0%)、商用车座椅58.0亿元(+7.3%),传统品类下滑主要系TMD出售影响,乘用车座椅51.2亿元(+76.6%)成为增长引擎。2025年毛利率16.1%(+2.0pct),格拉默贡献明显;2025Q4毛利率17.0%(同比+4.0pct)为近年最优。2025年归母净利润4.5亿元大幅扭亏(2020/2022/2024年分别亏损2.58/14.17/5.67亿元),归母净利率2.0%(+4.5pct)。2026Q1收入62.4亿元(+23.9%)、归母净利润1.3亿元(+26%)。2026H1营收130.8亿元(+24.3%)、归母净利润3.7亿元(+137.3%),其中Q2归母净利润2.3亿元(同比+372%),毛利率15.58%创近五年中期新高。费用端除财务费用率因汇兑损益转负上升(+0.68-0.89pct)外,销售/管理/研发费用率均同比收窄。
继峰股份面临哪些主要风险?
继峰股份面临的主要风险包括:原材料风险,直接材料成本占生产成本超70%,钢管、塑料粒子、化工原料等价格波动显著增加成本管理难度,公司通过与主要供应商长期合作控制风险;汇率风险,收购格拉默后主要收入来自海外,2026H1财务费用变动主要系汇兑损益(2025H1为汇兑收益、2026H1转为汇兑损失);商誉减值风险,源于收购格拉默,被国信证券列为风险提示首位;下游景气与竞争,车企可能降低配置或对零部件供应商形成降价压力,影响短期业绩;美洲区经营不确定性,26Q2经营性EBIT利润率仍为-3%,10月转正仅为公司预计,受行业景气度影响。