猜你想问
胜科纳米(688757)这份研报主要讲了什么内容?
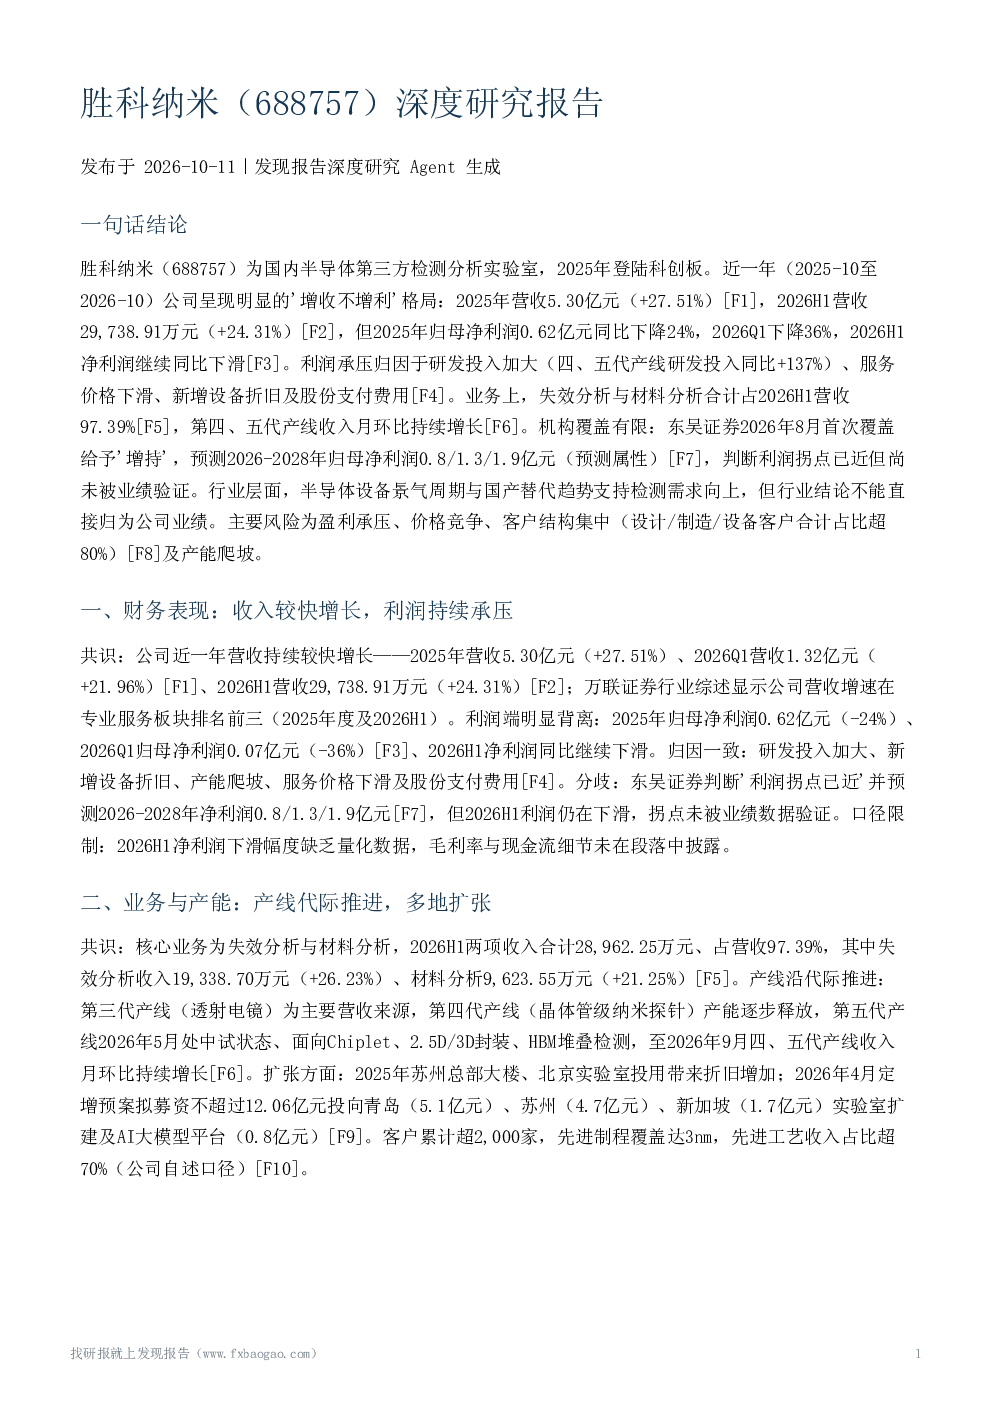
这份研报深度分析了胜科纳米作为国内半导体第三方检测分析实验室的经营状况。报告指出公司营收持续较快增长,2025年营收5.30亿元(+27.51%),2026H1营收29,738.91万元(+24.31%),但利润端持续承压,2025年归母净利润0.62亿元同比下降24%,2026H1净利润继续同比下滑。主要归因于研发投入加大、服务价格下滑、新增设备折旧及股份支付费用。业务上,失效分析与材料分析合计占2026H1营收97.39%,第四、五代产线收入月环比持续增长。机构覆盖有限,东吴证券2026年8月首次覆盖给予'增持',预测2026-2028年归母净利润0.8/1.3/1.9亿元,判断利润拐点已近但尚未被业绩验证。行业层面,半导体设备景气周期与国产替代趋势支持检测需求向上,但行业结论不能直接归为公司业绩。主要风险为盈利承压、价格竞争、客户结构集中(设计/制造/设备客户合计占比超80%)及产能爬坡。
半导体检测分析行业的发展趋势如何?
半导体检测分析行业受益于AI、先进封装与国产替代驱动的检测需求,未来2-3年中国半导体设备仍处景气周期,SEMI预测全球设备销售额由2025年1,347亿美元增至2026年1,659亿美元(+23.2%),增长由先进逻辑、HBM/先进DRAM、先进封装与国产替代共同驱动。东吴证券将胜科纳米定位为国内体量最大、纯度最高的半导体第三方检测龙头,受益于工艺升级、分工深化与国产替代。但行业景气向上与公司短期利润承压并存,行业需求利好尚未完全转化为公司利润。
研报重点分析了胜科纳米的哪些方面?
研报重点分析了胜科纳米的财务表现、业务与产能、行业景气与国产替代、竞争格局、盈利预测与估值、主要风险等六个方面。财务表现显示公司收入较快增长但利润持续承压;业务与产能方面,核心业务为失效分析与材料分析,产线沿代际推进,多地扩张;行业景气与国产替代方面,未来2-3年中国半导体设备仍处景气周期,支持检测需求向上;竞争格局方面,公司被定位为国内体量最大、纯度最高的半导体第三方检测商业实验室龙头,但市场竞争激烈;盈利预测与估值方面,有效覆盖的卖方盈利预测仅东吴证券一家;主要风险方面,主要风险为盈利承压、价格竞争、客户结构集中及产能爬坡。
当前半导体检测分析市场的现状如何?
当前半导体检测分析市场呈现收入较快增长与利润下滑并存的局面。胜科纳米作为国内半导体第三方检测分析实验室,其营收持续较快增长,但利润端持续承压,2025年归母净利润同比下降24%,2026H1净利润继续同比下滑。主要归因于研发投入加大、服务价格下滑、新增设备折旧及股份支付费用。行业层面,半导体设备景气周期与国产替代趋势支持检测需求向上,但行业需求利好尚未完全转化为公司利润。市场竞争激烈,服务价格下滑,客户结构集中(设计/制造/设备客户合计占比超80%),产能爬坡压力较大。
研报提示了哪些主要风险?
研报提示了胜科纳米面临的主要风险包括盈利持续承压风险、竞争与价格风险、客户结构集中风险、产能爬坡与利用率风险、下游半导体周期波动风险、机构预测偏差风险、第三方实验室替代风险等。具体而言,公司盈利持续承压,主要受研发投入、折旧、价格竞争与爬坡拖累;市场竞争激烈导致服务价格下滑;客户结构集中,设计/制造/设备客户合计占比超80%;产能爬坡压力较大,四、五代产线收入放量节奏与产能利用率变化值得关注;下游半导体周期波动也会对公司经营产生影响。此外,产能利用率具体数值、五代产线收入金额、各实验室投产进度等量化数据缺失,机构间是否存在分歧目前无法有效判断。