猜你想问
兰花科创2025-2026年业绩转折的核心驱动是什么?
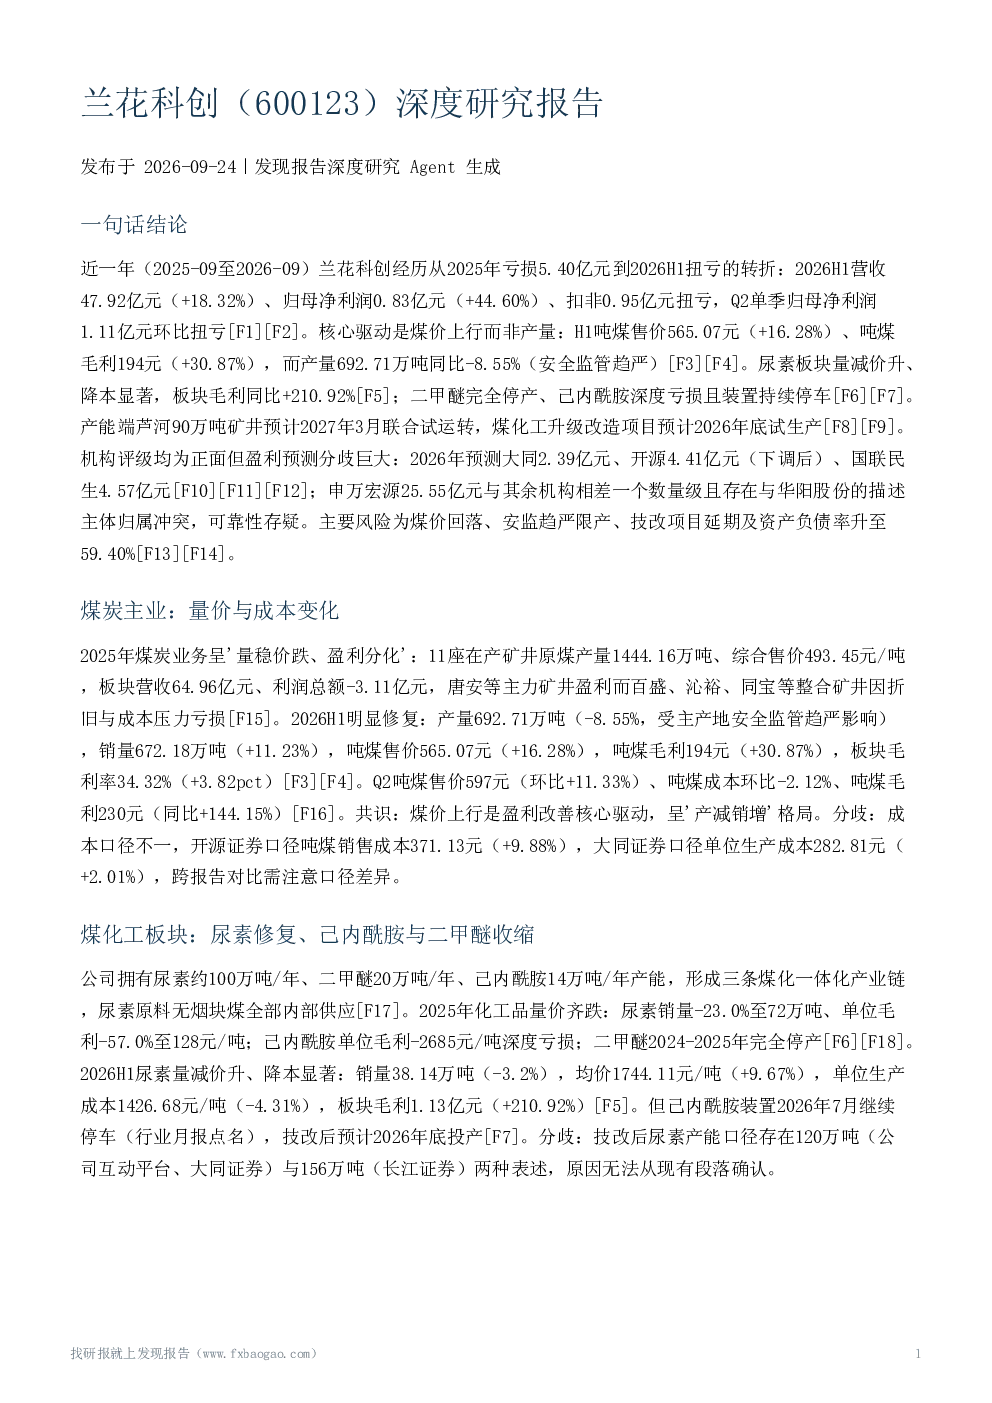
兰花科创2025-2026年业绩转折的核心驱动是煤价上行。2025年公司亏损5.40亿元,但2026年上半年扭亏为盈,营收47.92亿元增长18.32%,归母净利润0.83亿元增长44.60%。这一改善主要得益于H1吨煤售价565.07元增长16.28%,吨煤毛利194元增长30.87%,尽管产量692.71万吨同比减少8.55%。尿素板块也因量减价升、降本显著实现毛利同比+210.92%,但二甲醚已停产,己内酰胺持续亏损。煤价上行是盈利改善的关键,但产量下降显示安全监管趋严影响持续。
兰花科创煤炭和煤化工板块的业务现状如何?
兰花科创煤炭板块2025年呈'量稳价跌、盈利分化',11座矿井产量1444.16万吨,综合售价493.45元/吨,营收64.96亿元但利润总额-3.11亿元。2026H1修复明显,产量692.71万吨(-8.55%),销量672.18万吨(+11.23%),吨煤售价565.07元(+16.28%),吨煤毛利194元(+30.87%),毛利率提升3.82pct。煤化工板块拥有尿素约100万吨/年、二甲醚20万吨/年、己内酰胺14万吨/年产能,2025年化工品量价齐跌,尿素销量-23.0%至72万吨,己内酰胺亏损深重,二甲醚停产。2026H1尿素销量38.14万吨(-3.2%),均价1744.11元/吨(+9.67%),单位生产成本1426.68元/吨(-4.31%),板块毛利1.13亿元(+210.92%)。
兰花科创未来产能扩张和资本开支计划有哪些?
兰花科创煤炭端产能扩张计划包括芦河煤业90万吨/年矿井预计2027年3月联合试运转,投产后控股产能增至1590万吨/年;永胜下组煤延深项目2026年2月进入联合试运转;寺头煤业完成工商注册与探转采核查;2025年12月取得四投区块探矿权,预计2027年上半年拿采矿证。截至2025年末公司拥有12座控股矿井+1座参股矿井,合计核定产能1990万吨/年。化工端煤化工节能环保升级改造项目预计2026年底试生产,建成后具备合成氨49万吨、尿素56万吨、LNG 9.4万吨产能。资本开支压力显性化,资产负债率由47.54%升至59.40%,长期借款同比+186.24%,主要用于寺头探矿权价款及煤化工项目建设。
市场对兰花科创2026年及以后的现状判断是什么?
市场对兰花科创2026年及以后的现状判断存在分歧。多家券商确认2026Q2盈利同环比扭亏,煤价上行是核心驱动,关键数据跨报告一致。但2026年归母净利润预测分歧巨大,大同2.39亿元、开源4.41亿元、国联民生4.57亿元,2027-2028年差距近一倍;申万宏源预测25.55亿元,与其余机构相差逾10倍且存在描述主体归属冲突。吨煤成本存在371.13元(销售成本口径)vs282.81元(单位生产成本口径)差异;技改后尿素产能120万吨vs 156万吨。风险重心由实际亏损转向煤价高位持续性预期。
兰花科创面临的主要风险有哪些?
兰花科创面临的主要风险包括:煤价与化工品价格波动,多家机构将煤价下跌列为首要风险,尿素端面临新增产能释放压力及国际供应、出口政策带来的四季度波动风险;安全生产,公司多数矿井为高瓦斯矿井,安监力度未放松,行业层面84号文将安全整治扩大至国有矿山;环保政策,煤炭与煤化工均属高污染行业,可能面临处罚、限产停产;项目与财务风险,煤化工技改、寺头探转采、芦河煤矿等延期风险,同宝、百盛整合矿井尚未扭亏,资产负债率升至59.40%、长期借款大增,亚美大宁仲裁未决。