猜你想问
祥源文旅研报核心内容有哪些?
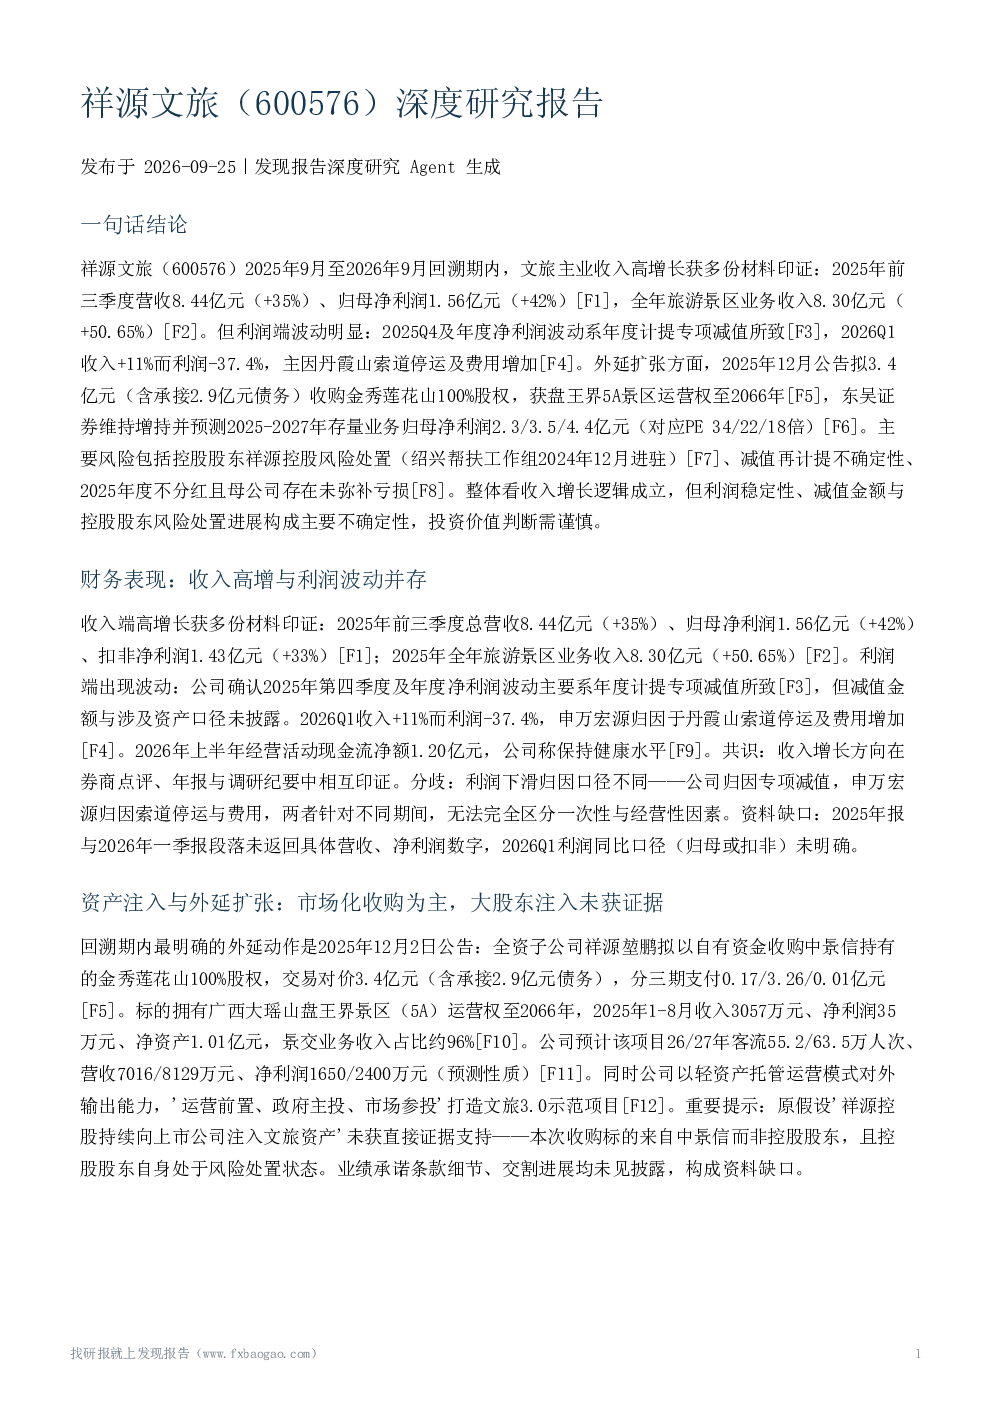
祥源文旅(600576)2025年前三季度营收8.44亿元(+35%)、归母净利润1.56亿元(+42%),全年旅游景区业务收入8.30亿元(+50.65%)。但利润端波动明显,2025Q4及年度净利润因年度计提专项减值而波动,2026Q1收入+11%而利润-37.4%,主因丹霞山索道停运及费用增加。报告分析文旅主业收入高增长,但利润稳定性需关注。
文旅行业发展趋势如何?
文旅行业持续复苏,祥源文旅核心景区客流与营收双位数增长,莽山五指峰营收1.9亿元(+64.90%)、接待游客397.5万人次(+67.10%)。但新项目投入拖累利润,2026年五一旗下景区仍保持增长。行业整体面临低空文旅商业化待许可、文创门店拓展不确定性等挑战。
祥源文旅报告重点分析了哪些方面?
报告重点分析祥源文旅文旅主业收入高增长逻辑,外延扩张如收购金秀莲花山100%股权,获得盘王界5A景区运营权至2066年。同时关注核心景区经营,如莽山五指峰、百龙天梯、碧峰峡等。机构预测2025-2027年存量业务归母净利润2.3/3.5/4.4亿元。
当前文旅市场现状如何判断?
文旅市场持续复苏,祥源文旅2025年营收、客流双位数增长,但利润端受减值计提及新项目投入影响波动。东吴证券预测2025-2027年存量业务归母净利润2.3/3.5/4.4亿元(对应PE 34/22/18倍)。机构下调短期盈利预测但维持正面评级,市场关注其利润稳定性及新项目爬坡情况。
祥源文旅研报有哪些风险提示?
主要风险包括控股股东祥源控股风险处置(绍兴帮扶工作组2024年12月进驻)、减值再计提不确定性、2025年度不分红且母公司存在未弥补亏损。其他风险包括低空文旅eVTOL商业化待许可、文创门店拓展不确定性等。投资价值判断需谨慎,待2026年年报减值数据、盘王界项目爬坡及控股股东处置进展进一步确认。
你可能感兴趣
祥源文旅(600576):业绩延续高增态势 产品焕新体验升级
华鑫证券2025-11-07
600576 祥源文旅 浙江祥源文旅股份有限公司投资者关系活动记录表 2026-002
未知机构2026-09-14
祥源新材(300980)深度研究报告
发现报告2026-10-04
祥源文旅:2026年第一季度报告
财报2026-04-30
东吴商社 祥源文旅管理层经营近况交流
未知机构2025-06-20
祥源文旅机构调研纪要
文化传媒发现报告2026-09-11
祥源文旅:2025年第一季度报告
财报2025-04-26
祥源文旅:收购雅安东方碧峰峡旅游有限公司 80%股权,稀缺性一站式目的地布局成渝
未知机构2023-07-21
2017祥源文旅城极地企鹅展海洋梦幻季活动策划案【地产】【活动策划】
活动方案2018-01-01
祥源文旅机构调研纪要
文化传媒发现报告2024-12-11