猜你想问
这份研报的核心内容是什么?
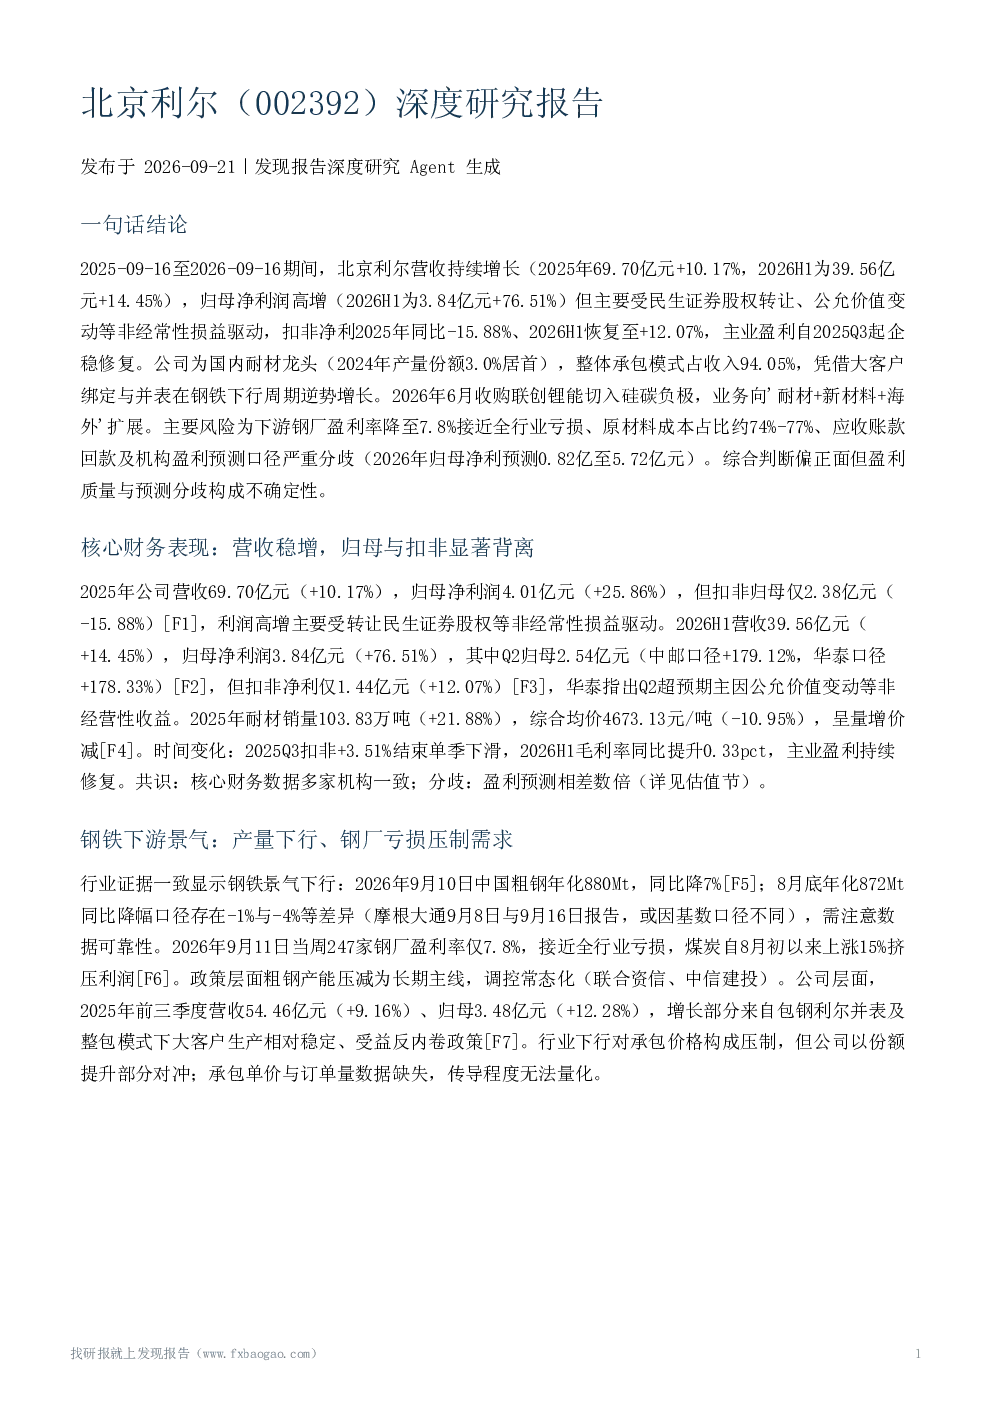
这份研报深度分析了北京利尔的核心财务表现,指出公司营收稳增但归母净利润与扣非净利润存在显著背离,高利润主要受非经常性损益驱动。报告还探讨了钢铁下游景气度下行对耐材需求的影响,以及公司以份额提升对冲价格压制的策略。此外,研报重点分析了公司以整体承包业务为主导的业务模式,以及向新材料领域的拓展,如收购联创锂能切入硅碳负极市场。报告还评估了公司在行业中的竞争地位,指出其产量份额居首且盈利能力领先同业,但原材料成本占比高企,价格波动是核心盈利变量。最后,研报总结了机构预测与估值分歧极大,以及公司面临的关键风险与不确定性,如下游需求波动、市场竞争加剧、原材料价格波动等。
钢铁下游行业的发展趋势如何?
钢铁下游行业面临景气度下行趋势,主要表现为粗钢产量同比降幅扩大,钢厂盈利率持续下降,接近全行业亏损。政策层面,粗钢产能压减为长期主线,调控常态化。这些因素共同压制了耐材需求与承包价格。然而,报告也指出,整包模式渗透将推动头部企业加速集中,公司以份额提升部分对冲了行业下行压力。但整体来看,钢铁下游行业竞争激烈,价格竞争加剧,未来发展趋势仍需密切关注政策变化与市场需求波动。
研报重点分析了哪些方向?
研报重点分析了北京利尔的核心财务表现,包括营收、净利润、毛利率等关键指标,并揭示了归母净利润与扣非净利润的显著背离。此外,报告深入探讨了公司以整体承包业务为主导的业务模式,以及向新材料领域的拓展,如收购联创锂能切入硅碳负极市场。同时,研报评估了公司在行业中的竞争地位,指出其产量份额居首且盈利能力领先同业,但原材料成本占比高企,价格波动是核心盈利变量。最后,报告总结了机构预测与估值分歧极大,以及公司面临的关键风险与不确定性,如下游需求波动、市场竞争加剧、原材料价格波动等。
当前市场对钢铁行业的现状判断是什么?
当前市场对钢铁行业的现状判断是景气度下行,主要证据包括粗钢产量同比降幅扩大,钢厂盈利率持续下降,接近全行业亏损。政策层面,粗钢产能压减为长期主线,调控常态化。这些因素共同压制了耐材需求与承包价格。同时,行业竞争激烈,价格竞争加剧,耐材解决方案毛利率同比下滑。但报告也指出,整包模式渗透将推动头部企业加速集中,部分企业以份额提升部分对冲了行业下行压力。整体来看,钢铁行业面临需求收缩、成本上升、竞争加剧等多重压力,未来市场现状仍需密切关注政策变化与市场需求波动。
研报提示了哪些主要风险?
研报提示了多项主要风险,包括公司层面和行业层面的风险。公司层面风险包括下游需求波动、市场竞争加剧、产能过剩、销售区域集中、原材料价格波动、应收账款坏账、核心技术泄密等。行业层面风险包括建工类应收账款ABS底层资产占比高,以及房地产信用风险持续暴露。此外,报告还指出公司自身应收账款规模、账期结构、钢厂回款及减值数据完全缺失,新业务拓展风险、下游资本开支收缩风险资料缺失。这些风险因素可能对公司未来经营业绩产生不利影响,投资者需密切关注。