猜你想问
固高科技2025年营收利润增长情况如何?
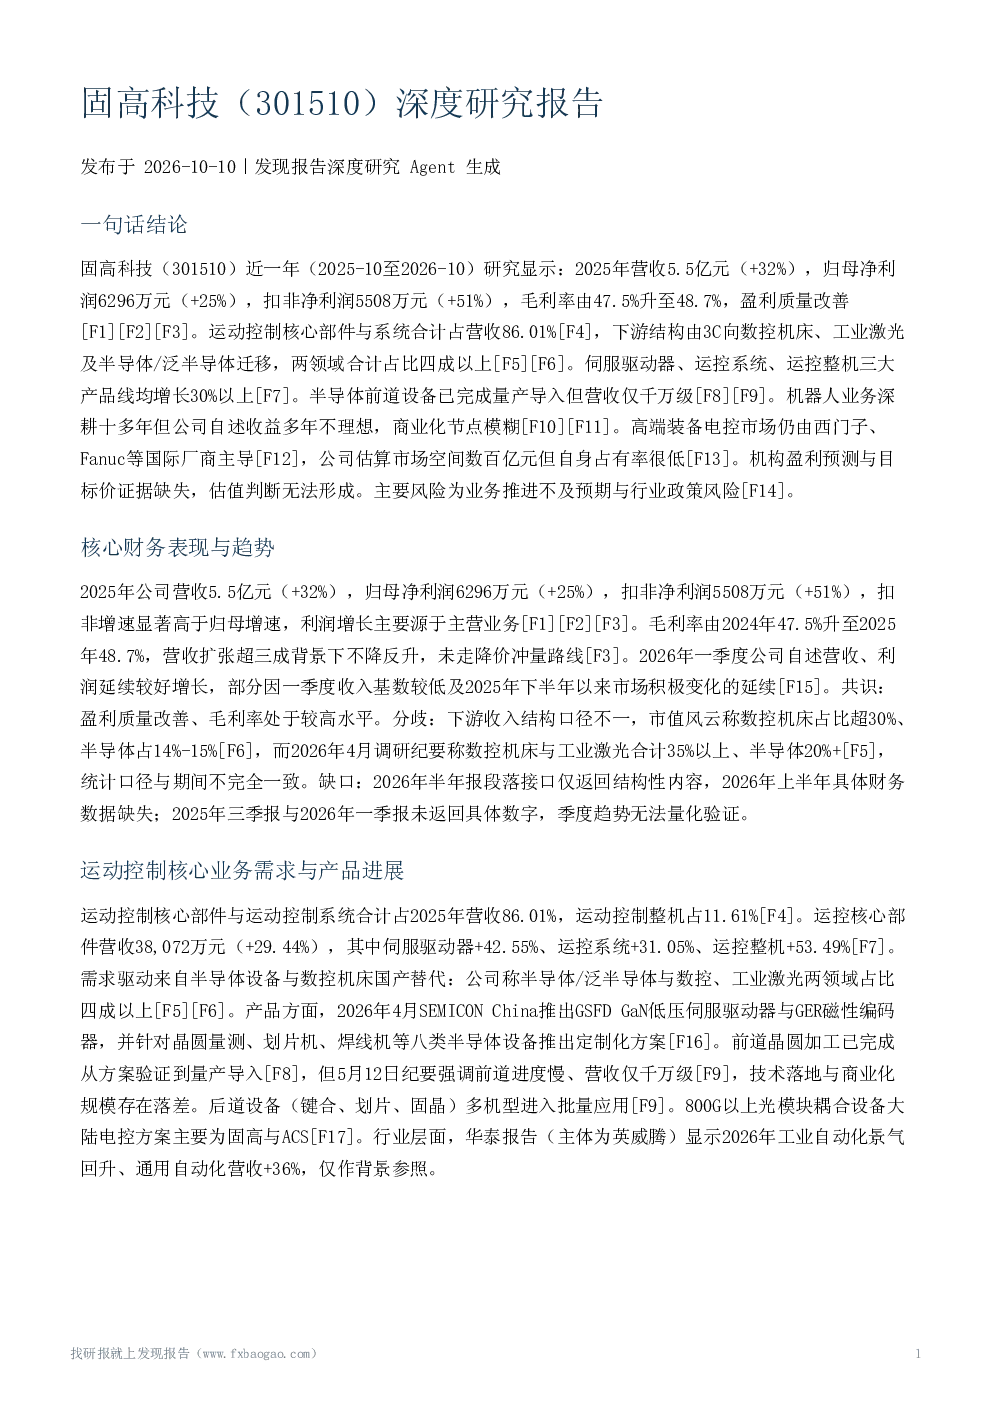
2025年公司营收5.5亿元(+32%),归母净利润6296万元(+25%),扣非净利润5508万元(+51%),毛利率由47.5%升至48.7%,盈利质量改善。主要增长动力来自运动控制核心部件与系统,占营收86.01%
固高科技下游客户结构有何变化?
公司下游结构由3C向数控机床、工业激光及半导体/泛半导体迁移,两领域合计占比四成以上。伺服驱动器、运控系统、运控整机三大产品线均增长30%以上,但机器人业务收益多年不理想,商业化节点模糊
固高科技在高端装备电控市场的竞争地位如何?
高端装备电控市场仍由西门子、Fanuc等国际厂商主导,公司估算市场空间数百亿元但自身占有率很低。公司半导体前道设备已完成量产导入但营收仅千万级,需关注业务推进与行业政策风险
研报对固高科技未来发展的重点分析方向是什么?
报告重点分析公司运控核心部件业务塔基作用,以及下游向高端装备迁移的趋势。分歧点包括下游结构占比口径差异、市场空间估算不一、半导体前道商业化表述不一
固高科技研报提示的主要风险有哪些?
关键风险与不确定性包括业务推进不及预期与行业政策风险,收入高度依赖半导体/泛半导体与数控机床等高端装备下游,机器人等新业务占比不足4%,机构盈利预测、目标价与估值数据完全缺失
你可能感兴趣
顶固集创(300749)深度研究报告
发现报告2026-09-30
深度研究报告:“固”本培元,“炭”索新机
华创证券2024-10-23
固德电材(301680)深度研究报告
发现报告2026-10-12
苏州固锝(002079)深度研究报告
发现报告2026-09-18
德固特(300950)深度研究报告
发现报告2026-10-03
固高科技:首次公开发行股票并在创业板上市招股说明书
招股说明书2023-08-08
固高科技:2023年三季度报告
财报2023-10-30
固高科技股份有限公司招股说明书(上会稿)
招股说明书2022-08-10
固高科技:2024年半年度报告
财报2024-08-15
固高科技机构调研纪要
电子设备发现报告2024-11-06