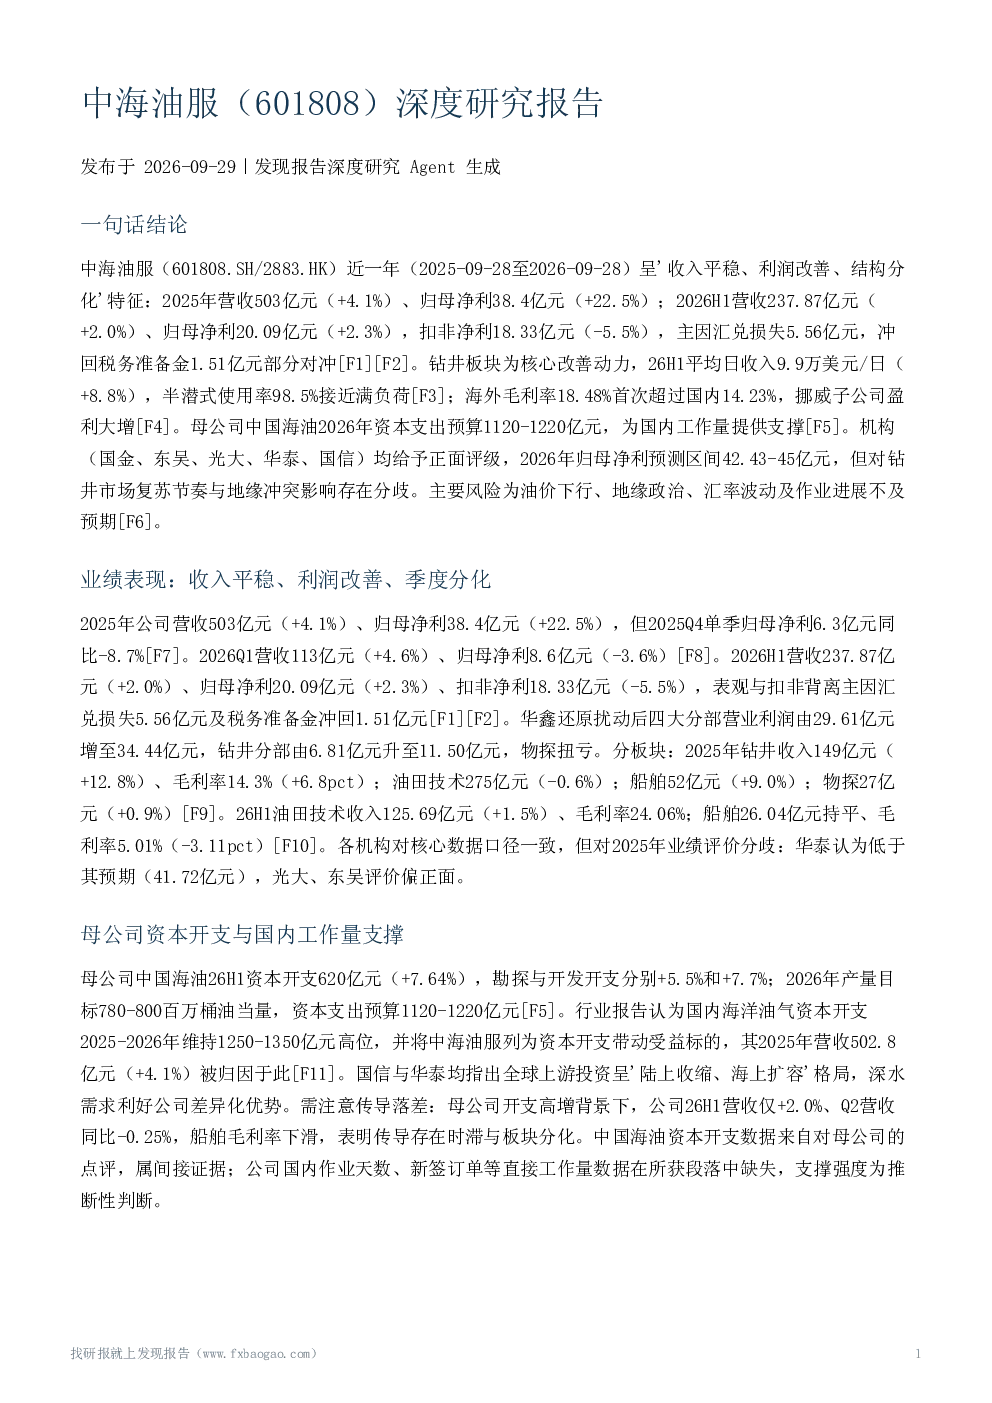
中海油服(601808.SH/2883.HK)深度研究报告总结
一、一句话结论
中海油服近一年呈'收入平稳、利润改善、结构分化'特征:2025年营收503亿元(+4.1%)、归母净利38.4亿元(+22.5%);2026H1营收237.87亿元(+2.0%)、归母净利20.09亿元(+2.3%),扣非净利18.33亿元(-5.5%),主因汇兑损失5.56亿元,冲回税务准备金1.51亿元部分对冲。钻井板块为核心改善动力,26H1平均日收入9.9万美元/日(+8.8%),半潜式使用率98.5%接近满负荷;海外毛利率18.48%首次超过国内14.23%,挪威子公司盈利大增。母公司中国海油2026年资本支出预算1120-1220亿元,为国内工作量提供支撑。机构(国金、东吴、光大、华泰、国信)均给予正面评级,2026年归母净利预测区间42.43-45亿元,但对钻井市场复苏节奏与地缘冲突影响存在分歧。主要风险为油价下行、地缘政治、汇率波动及作业进展不及预期。
二、业绩表现:收入平稳、利润改善、季度分化
- 2025年公司营收503亿元(+4.1%)、归母净利38.4亿元(+22.5%),但2025Q4单季归母净利6.3亿元同比-8.7%。
- 2026Q1营收113亿元(+4.6%)、归母净利8.6亿元(-3.6%)。
- 2026H1营收237.87亿元(+2.0%)、归母净利20.09亿元(+2.3%)、扣非净利18.33亿元(-5.5%),表观与扣非背离主因汇兑损失5.56亿元及税务准备金冲回1.51亿元。
- 华鑫还原扰动后四大分部营业利润由29.61亿元增至34.44亿元,钻井分部由6.81亿元升至11.50亿元,物探扭亏。
- 分板块:2025年钻井收入149亿元(+12.8%)、毛利率14.3%(+6.8pct);油田技术275亿元(-0.6%);船舶52亿元(+9.0%);物探27亿元(+0.9%)。
- 26H1油田技术收入125.69亿元(+1.5%)、毛利率24.06%;船舶26.04亿元持平、毛利率5.01%(-3.11pct)。
- 各机构对核心数据口径一致,但对2025年业绩评价分歧:华泰认为低于其预期(41.72亿元),光大、东吴评价偏正面。
三、母公司资本开支与国内工作量支撑
- 母公司中国海油26H1资本开支620亿元(+7.64%),勘探与开发开支分别+5.5%和+7.7%;2026年产量目标780-800百万桶油当量,资本支出预算1120-1220亿元。
- 行业报告认为国内海洋油气资本开支2025-2026年维持1250-1350亿元高位,并将中海油服列为资本开支带动受益标的,其2025年营收502.8亿元(+4.1%)被归因于此。
- 国信与华泰均指出全球上游投资呈'陆上收缩、海上扩容'格局,深水需求利好公司差异化优势。
- 需注意传导落差:母公司开支高增背景下,公司26H1营收仅+2.0%、Q2营收同比-0.25%,船舶毛利率下滑,表明传导存在时滞与板块分化。
- 中国海油资本开支数据来自对母公司的点评,属间接证据;公司国内作业天数、新签订单等直接工作量数据在所获段落中缺失,支撑强度为推断性判断。
四、海外业务与日费率:盈利反超国内
- 海外是盈利改善核心亮点。2025年海外毛利率同比+4.1pct,受益北海高日费项目;26H1海外毛利率18.48%已超国内14.23%。
- 挪威子公司COSL Norwegian 26H1营收增至18.61亿元、净利润同比增1.86亿元至1.01亿元。
- 日费方面,26H1钻井平台平均日收入9.9万美元/日(+8.8%),自升式7.4万美元/日(+5.7%)、半潜式17.6万美元/日(+2.9%);可用天使用率93.7%,半潜式98.5%(+9.3pct)接近满负荷。
- 市场拓展上,公司中标中东、东南亚重点项目,'璇玑'系统在东南亚刷新海外单趟钻进尺纪录。
- 时间变化:2025年全球钻井市场结构性分化、复苏不及预期(华泰2026年3月判断),至26H1多家机构转向景气上行判断,华泰观点明显上修。
- 假设中'日费率承压'未获支持,但2025年自升式日费同比-1.3%与半潜式+22.4%的分化显示复苏并非单边。
- 汇兑损失(26H1同比增加4.60亿元)是海外业务利润的主要抵消项。
五、技术板块:证据缺口明显
- 针对油田技术板块技术自主化与增长动能的专项检索,段落接口仅返回2025年年报重要提示与利润分配内容,未返回技术板块收入增速、毛利率、井下工具、旋转导向、测井等技术细节的公司层面段落证据,该子问题假设既无法证实也无法证伪,属明确资料缺口。
- 可用的间接证据包括:26H1油田技术服务收入125.69亿元(+1.5%)、毛利率24.06%;'璇玑'地质循轨旋转导向钻探系统获2025年度国家科学技术进步奖二等奖,并在东南亚成功应用、刷新海外单趟钻进尺纪录;公司实现单一技术服务向'技术+材料'一体化模式升级。
- 技术板块2025年收入275亿元(-0.6%)、毛利率22.6%(-0.3pct),收入微降与'增长动能'假设存在张力,但原因未在段落中展开,不能据此推断技术自主化进展不佳或良好。
六、成本、汇兑与一次性因素
- 成本端整体改善而非拖累:26H1毛利率同比+1pct至18.54%,钻井板块毛利率16.12%(+3.2pct),油田技术毛利率24.06%。
- 真正的利润扰动来自财务费用:26H1财务费用7.86亿元(+93.4%),主因汇兑损失同比增加4.60亿元;同时冲回海外子公司模块钻机税务准备金增厚利润总额1.51亿元,属非经常性正向因素。
- 华鑫还原后四大分部营业利润总额由29.61亿元增至34.44亿元,认为核心主业盈利逆势扩张、体现穿越周期能力;华泰与信达则更突出汇兑对扣非口径的拖累,解读侧重不同。
- 假设中的人工与维修成本上升、平台减值计提、老平台处置损失在所获段落中均无直接证据,无法验证;模块钻机相关事项仅体现为税务准备金冲回(正向)。
- 分部营业利润为券商还原口径,与区域毛利率口径不可直接比较。
七、盈利预测、估值与机构分歧
- 五家机构均给予正面评级:国金、东吴、光大A股'买入',华泰A/H'增持',国信A/H'优于大市'。
- 2026年归母净利预测区间42.43-45亿元:国信44.52/47.73/50.55亿元(2026-2028),光大42.44/46.28/50.20亿元,申万宏源44/49/53亿元,国金42.43/51.01/59.69亿元,东吴45/48/54亿元,2027-2028年区间跨度明显。
- 估值口径因发布时点不同而异:东吴2026年4月按收盘价给出PE约17/16/14倍,申万8月给出13/12/11倍,不可直接比较。
- 目标价方面,华泰2026年3月年报点评给出A股18.54元、H股10.53港币,8月调整为13.39元/8.29港币,属机构随业绩与股价的时点性调整,不代表当前价格或确定收益。
- 分歧点:一是复苏节奏,华泰3月承认2025年业绩低于预期、全球钻井市场分化,国金强调地缘冲突导致深浅水平台表现分化、缓和后日费有望改善;二是东吴4月将2026-2027年预测由47/50亿元下调至45/48亿元。
- '估值处于历史中低位'缺乏历史分位数段落证据,仅为间接支持。
八、风险因素与资料限制
- 研报风险提示主要包括:宏观经济波动和油价下行风险;地缘政治风险;汇率波动风险;作业进展不及预期的风险。
- 地缘政治影响具两面性:东吴视地缘冲突下油价中枢抬升为行业高景气支撑,国金则强调冲突导致深浅水平台表现分化、缓和后方能改善,两家解读相反。
- 日费率风险在数据上表现为分化而非单边下行(2025年自升式-1.3%、半潜式+22.4%)。
九、观点分歧与对比
- 共识:各机构对2026H1核心财务数据(营收237.87亿元、归母净利20.09亿元、扣非18.33亿元)口径一致;均确认汇兑损失与税务准备金冲回为扣非下滑主因;均认为钻井板块为盈利改善核心、海外毛利率反超国内;均给予正面评级。
- 分歧:一是2025年业绩评价,华泰认为低于其预期(41.72亿元),光大、东吴偏正面;二是复苏节奏,华泰2026年3月强调全球钻井市场分化、复苏不及预期,8月转向日费持续抬升,国金强调地缘冲突致深浅水分化、缓和后方改善,东吴则视地缘冲突下油价抬升为正面驱动;三是盈利预测跨度,2028年预测从光大50.20亿元到国金59.69亿元;四是估值口径,东吴4月PE约17倍与申万8月13倍因发布时点股价不同不可直接比较。
- 时间变化:华泰目标价由3月18.54元调整为8月13.39元;东吴4月下调预测而8月后国信维持、国金给出更高中期预测,半年报后市场信心有所修复。
- 口径提示:华鑫分部还原营业利润与信达区域毛利率不可直接对比;自升式使用率2025年(92.0%,+6.5pct)与26H1(92.3%,-2.3pct)显示改善势头出现反复。
十、关键风险与不确定性
- 油价下行导致上游资本开支收缩、油服景气回落。
- 地缘政治风险:冲突影响深浅水平台表现分化,缓和节奏不确定。
- 汇率波动导致汇兑损失继续拖累利润(26H1汇兑损失5.56亿元)。
- 作业进展不及预期,东吴已下调2026-2027年盈利预测。
- 机构盈利预测与目标价均为时点观点,存在预测偏差风险。
- 船舶服务毛利率下滑、物探作业量与收入背离,板块分化持续。
- 不同机构对同一指标(2025年营收、钻井板块收入与毛利率)转述存在口径差异。
- 油田技术板块技术自主化专项证据缺失,物探量价背离原因、2025Q4利润下滑细节、减值与处置情况无段落证据。
- 缺少中东、亚太区域日费率水平及海外新签合同金额的量化证据。
- 样本以2026年8月26日半年报点评为主,机构观点集中度高,少数分歧代表性有限;行业报告发布机构资质部分无法确认。
- 估值历史分位数缺乏直接段落证据,'估值处于历史中低位'仅为间接支持。