猜你想问
神火股份2026年业绩反转的原因是什么?
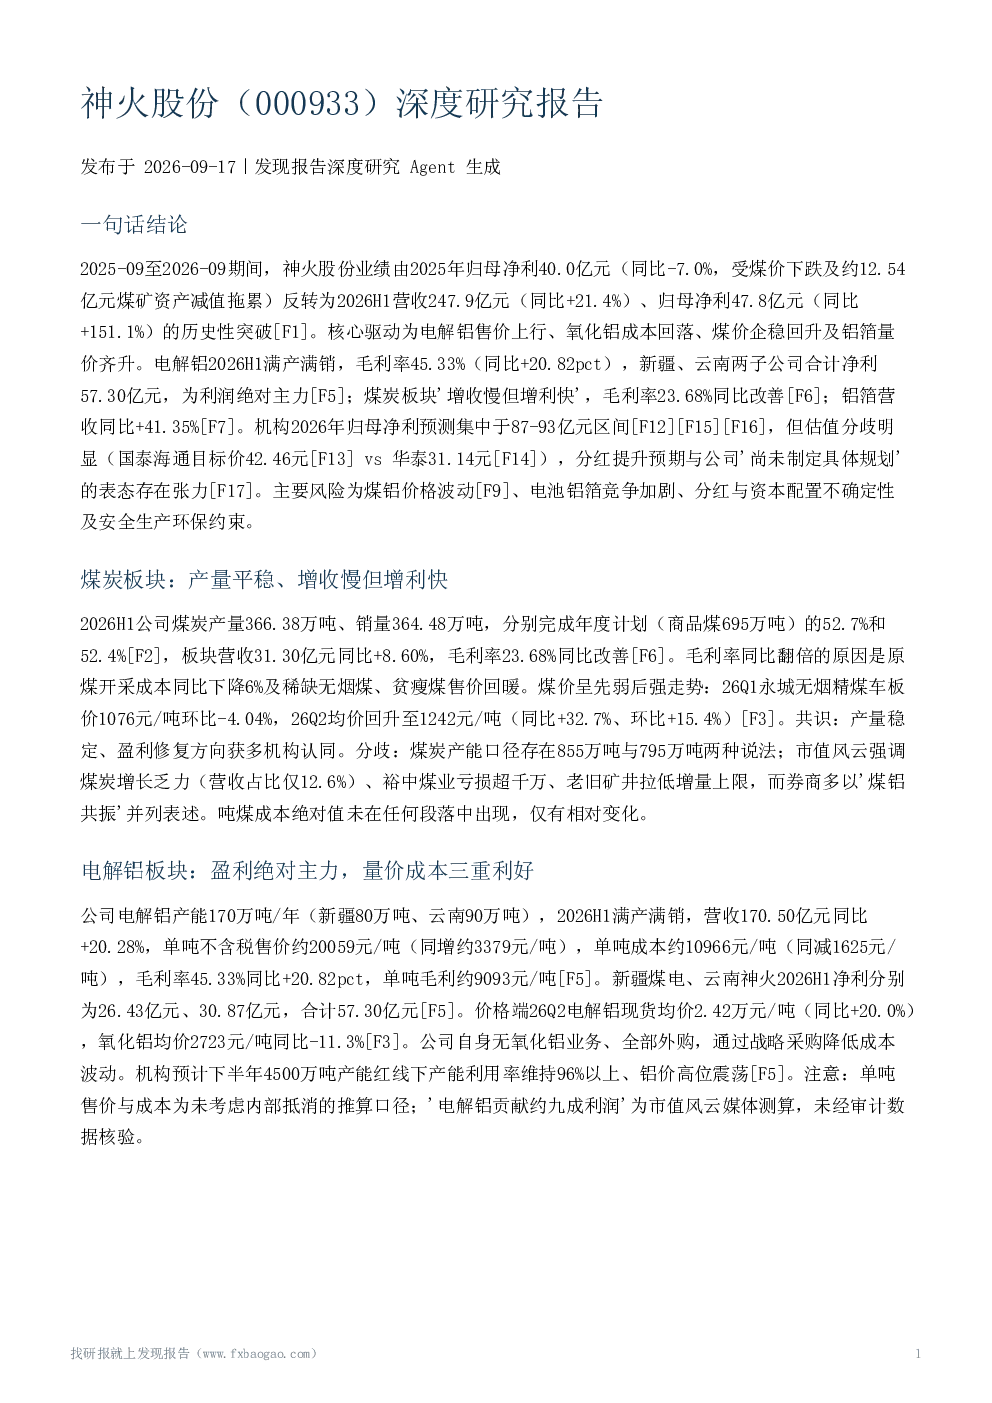
神火股份2026年业绩反转的核心原因是电解铝售价上行、氧化铝成本回落、煤价企稳回升及铝箔量价齐升。电解铝板块作为利润绝对主力,2026H1满产满销,毛利率达到45.33%,新疆、云南子公司合计净利57.30亿元。煤炭板块毛利率同比改善,铝箔营收同比大幅增长41.35%。这些因素共同推动了公司业绩的显著提升。
电解铝行业的发展趋势如何?
电解铝行业的发展趋势显示,电解铝售价上行和成本回落是主要特点。2026H1,神火股份电解铝单吨不含税售价约20059元/吨,同比增加约3379元/吨,而单吨成本约10966元/吨,同比减少1625元/吨,毛利率达到45.33%。行业整体产能稳步增长,但需关注价格波动和成本控制。
神火股份报告重点分析了哪些方向?
神火股份报告重点分析了公司电解铝、煤炭和铝箔三大业务板块的业绩表现及未来发展趋势。报告详细披露了2026H1各板块的营收、利润、毛利率等关键数据,并深入分析了电解铝板块的满产满销表现、煤炭板块的增收增利特点以及铝箔板块的营收高速增长。同时,报告也探讨了各业务板块面临的机遇与挑战。
当前市场对神火股份的估值如何?
市场对神火股份的估值存在较大分歧。国泰海通给出42.46元的目标价,对应11倍PE;华泰给出31.14元的目标价,对应8倍PE;国信则预测对应PE仅为7.4倍。这些不同的估值反映了机构对公司未来盈利能力和成长性的不同预期。投资者需关注公司业绩的持续改善和行业发展趋势。
神火股份面临哪些主要风险?
神火股份面临的主要风险包括煤价与铝价波动风险,氧化铝价格波动直接影响成本端盈利能力;电池铝箔行业竞争加剧,加工费承压,三期电池箔投产时间和下游认证进展存在不确定性;公司尚未制定提高分红比例的具体规划,2026年半年度不进行利润分配;煤炭板块内部存在经营风险,如老旧矿井开采难度提升和子公司亏损;此外,安全生产与环保约束也需关注。
你可能感兴趣
神火股份(000933)-电话会议
有色金属未知机构2022-02-07
神火股份(000933)策略会会议纪要:电解铝盈利修复,云南低成本优势尽显20190904
华创证券2019-09-04
000933 神火股份 000933神火股份投资者关系管理信息20260807
未知机构2026-08-07
中泰证券晨会聚焦:个股深度:中国卫通、神火股份
中泰证券2019-08-30
神火股份机构调研纪要
有色金属发现报告2024-07-26
神火股份:2024年三季度报告
财报2024-10-22
神火股份机构调研纪要
有色金属发现报告2024-06-14
神火股份机构调研纪要
有色金属发现报告2024-06-12
神火股份2025Q3点评铝弹性显现公司2025前三季度归母净利
未知机构2025-10-21
神火股份:2025年三季度报告
财报2025-10-21