核心观点与关键数据
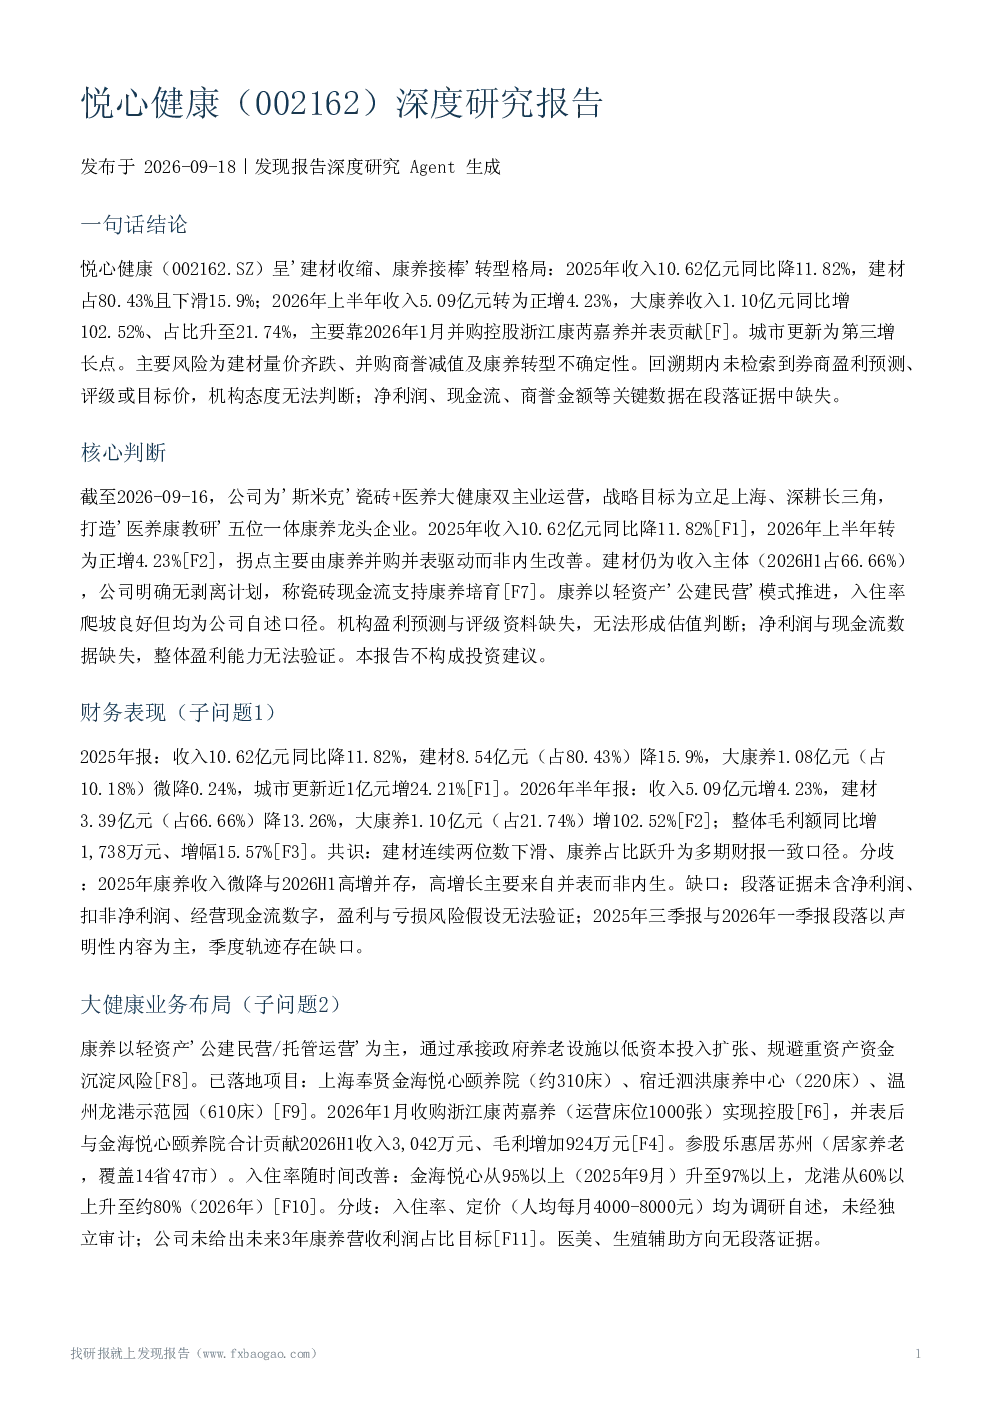
- 转型格局:悦心健康呈现"建材收缩、康养接棒"的转型趋势。2025年收入10.62亿元同比降11.82%,建材业务收入8.54亿元(占80.43%)降15.9%;2026年上半年收入5.09亿元转正增4.23%,建材收入3.39亿元(占66.66%)降13.26%,大康养收入1.10亿元(占21.74%)增102.52%。建材业务仍为收入主体,公司无剥离计划,称现金流支持康养培育。
- 康养业务:以轻资产"公建民营/托管运营"模式推进,通过承接政府养老设施扩张。已落地项目包括上海奉贤金海悦心颐养院(约310床)、宿迁泗洪康养中心(220床)、温州龙港示范园(610床)。2026年1月收购浙江康芮嘉养(运营床位1000张)并表,贡献2026H1收入3,042万元。入住率随时间改善:金海悦心从95%以上升至97%以上,龙港从60%以上升至约80%。但入住率、定价等均为公司自述,未经审计;公司未给出未来3年康养营收利润占比目标。
- 建材业务与行业环境:建材业务受建筑陶瓷需求放缓、同质化竞争加剧、价格战影响,2025年收入8.54亿元降16%,2026H1降至3.39亿元降13.26%。2026H1量价齐跌:销量降5.97%影响毛利减少442万元,均价降7.75%影响毛利减少2,848万元,单位成本降6.05%部分对冲。公司称瓷砖业务发展良好、现金流稳定,与财报数据存在温差。
- 重大事项:2026年1月收购浙江康芮嘉养股权并实现控股,合作性质从战略参股升级为控股,2026H1并表贡献收入3,042万元。收购交易金额、股权比例、业绩承诺及商誉金额未披露,无法评估对价合理性。其他事项包括2025年4-6月投资金矢机器人研发康养机器人,2026年7月调研中被问及股权激励,公司称尚无确定方案。
研究结论与风险因素
- 主要风险:建材量价齐跌、并购商誉减值及康养转型不确定性。地产链需求低迷为最大经营风险,康养转型受项目获取节奏、培育周期及政策环境影响,公司未给量化目标;2026H1康养高增长主要靠并表,内生增长成色待验证。商誉及减值风险:并购康芮嘉养形成新增商誉,公司对商誉每年末强制减值测试且一经确认不予转回,但商誉账面金额与实际计提金额缺失。
- 资料缺口:无券商盈利预测、评级或目标价;净利润与现金流数据缺失,整体盈利能力无法验证;经营现金流数据缺失,公司"瓷砖现金流稳定"为自述口径,无法独立验证;收购交易金额、股权比例、业绩承诺未披露;入住率、床位、定价等运营数据未经独立审计;2026年8月第三方报告机构未知、未注明统计口径,可信度受限;2026年7月中旬至9月16日约两个月信息空窗;诉讼仲裁事项无段落证据;医美、生殖辅助方向无证据段落。
机构态度与估值
- 机构预测与估值:回溯365天内未检索到券商盈利预测、评级结论或目标价段落。现有资料为公司定期报告、机构调研纪要及一篇机构未知的第三方报告,但该报告数据与半年报口径不一致,可信度受限。原假设"覆盖机构较少、评级偏谨慎"无法被证实或证伪。