猜你想问
普蕊斯研报核心内容是什么?
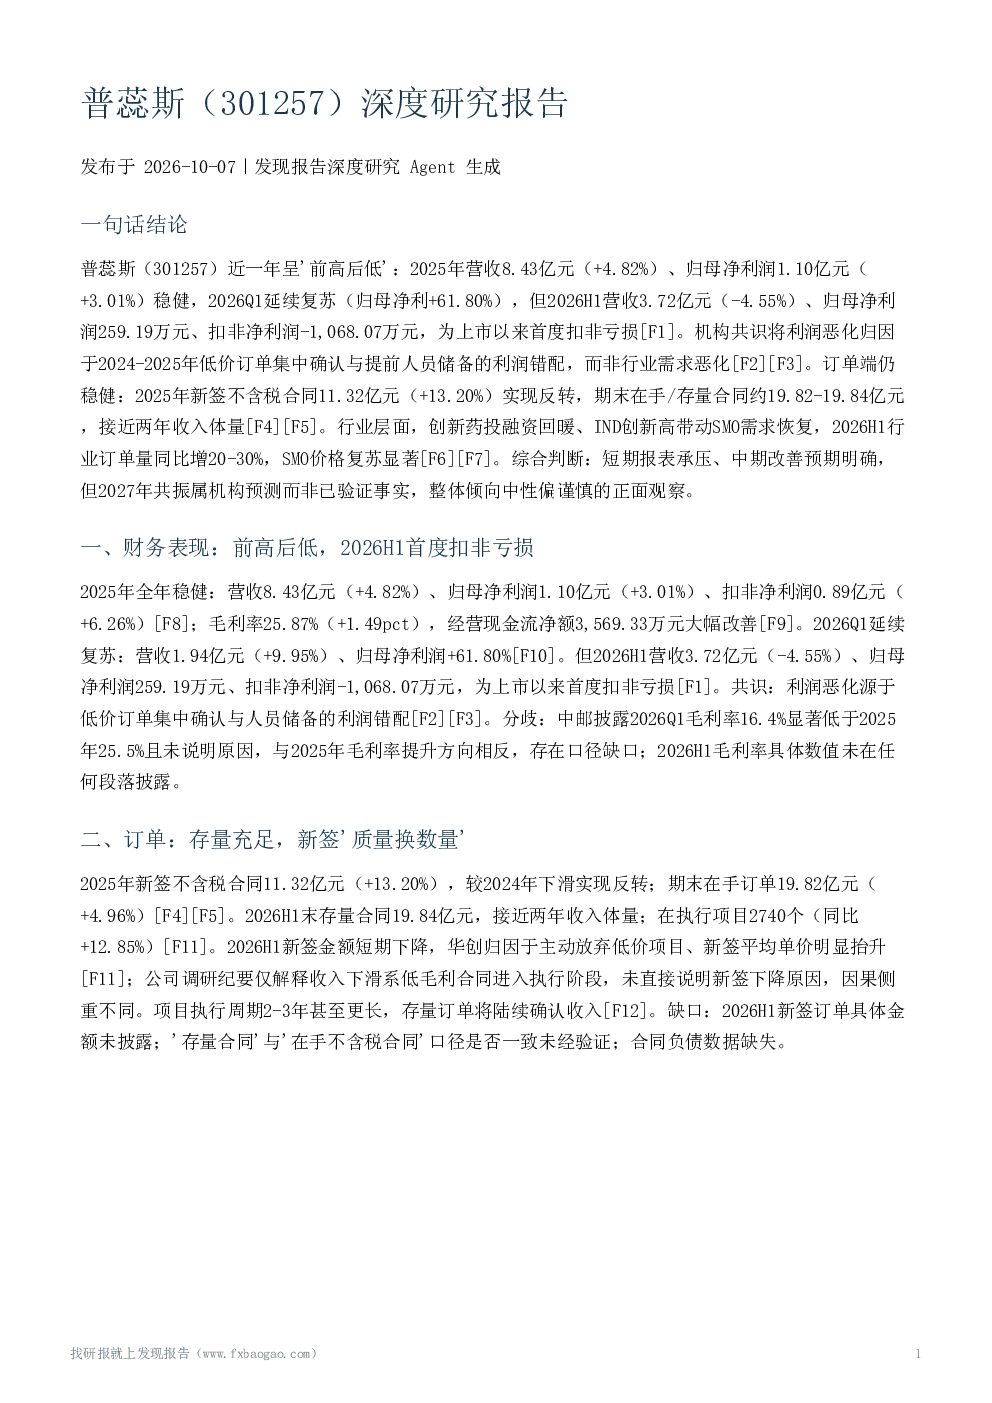
普蕊斯近一年呈'前高后低'趋势,2025年营收和利润稳健增长,但2026H1首度扣非亏损。机构认为亏损源于低价订单集中确认与人员储备的利润错配,而非行业需求恶化。订单端仍稳健,行业景气度回升,短期报表承压、中期改善预期明确,整体倾向中性偏谨慎的正面观察。
SMO赛道行业发展趋势如何?
创新药投融资回暖、IND创新高带动SMO需求恢复,2026H1行业订单量同比增20-30%,SMO价格复苏显著。临床CRO受投融资传导滞后,报表端改善预计2027年开启。但行业数据多来自专家口头估计,权威性有限。
报告重点分析了普蕊斯的哪些方面?
报告重点分析了普蕊斯的财务表现、订单情况、竞争格局及盈利预测。2025年营收8.43亿元(+4.82%)、归母净利润1.10亿元(+3.01%),毛利率25.87%(+1.49pct)。2025年新签不含税合同11.32亿元(+13.20%),期末在手订单19.82亿元(+4.96%)。普蕊斯与药明、泰格并列为头部,订单增速30%以上。
市场对普蕊斯的现状有何判断?
市场对普蕊斯的现状判断存在分歧。共识认为2026H1首度扣非亏损源于低价订单集中确认与人员储备的利润错配,而非需求恶化,订单储备充足,行业景气回升、集中度提升。但分歧在于毛利率口径与方向解读,2026H1新签下降的归因,盈利预测分化,价格复苏幅度,拐点时点。
研报提示了哪些风险因素?
研报提示的核心风险包括低价订单消化与人力成本压力(2025年职工薪酬占成本87.19%),行业竞争加剧、核心技术人员流失、募投新产能释放不及预期,行业需求再次恶化,AI落地不及预期,低价订单消化与人员利用率提升待验证。此外,机构盈利预测可能高估修复节奏,存在预测下修风险。
你可能感兴趣
华创证券深度早班车:普蕊斯 SMO 领军者的成长新周期
未知机构2026-09-10
华创医药深度早班车普蕊斯行稳致远SMO行业领军者开启成长新周期
未知机构2026-09-10
中小盘新股专题研究报告(2022年第6期):经纬恒润、海创药业、普蕊斯、华融化学、富士莱、和顺科技
医药生物中泰证券2022-02-20
中小盘新股专题研究报告(2022年第6期):经纬恒润、海创药业、普蕊斯、华融化学、富士莱、和顺科技
中泰证券2022-02-20
中小盘新股专题研究报告(2022年第6期):经纬恒润、海创药业、普蕊斯、华融化学、富士莱、和顺科技
中泰证券2022-02-20
普蕊斯机构调研纪要
发现报告2025-04-29
普蕊斯机构调研纪要
发现报告2024-02-26
普蕊斯机构调研纪要
发现报告2024-09-03
普蕊斯机构调研纪要
发现报告2024-09-19
普蕊斯机构调研纪要
发现报告2024-10-30