猜你想问
金种子酒最新经营状况如何?
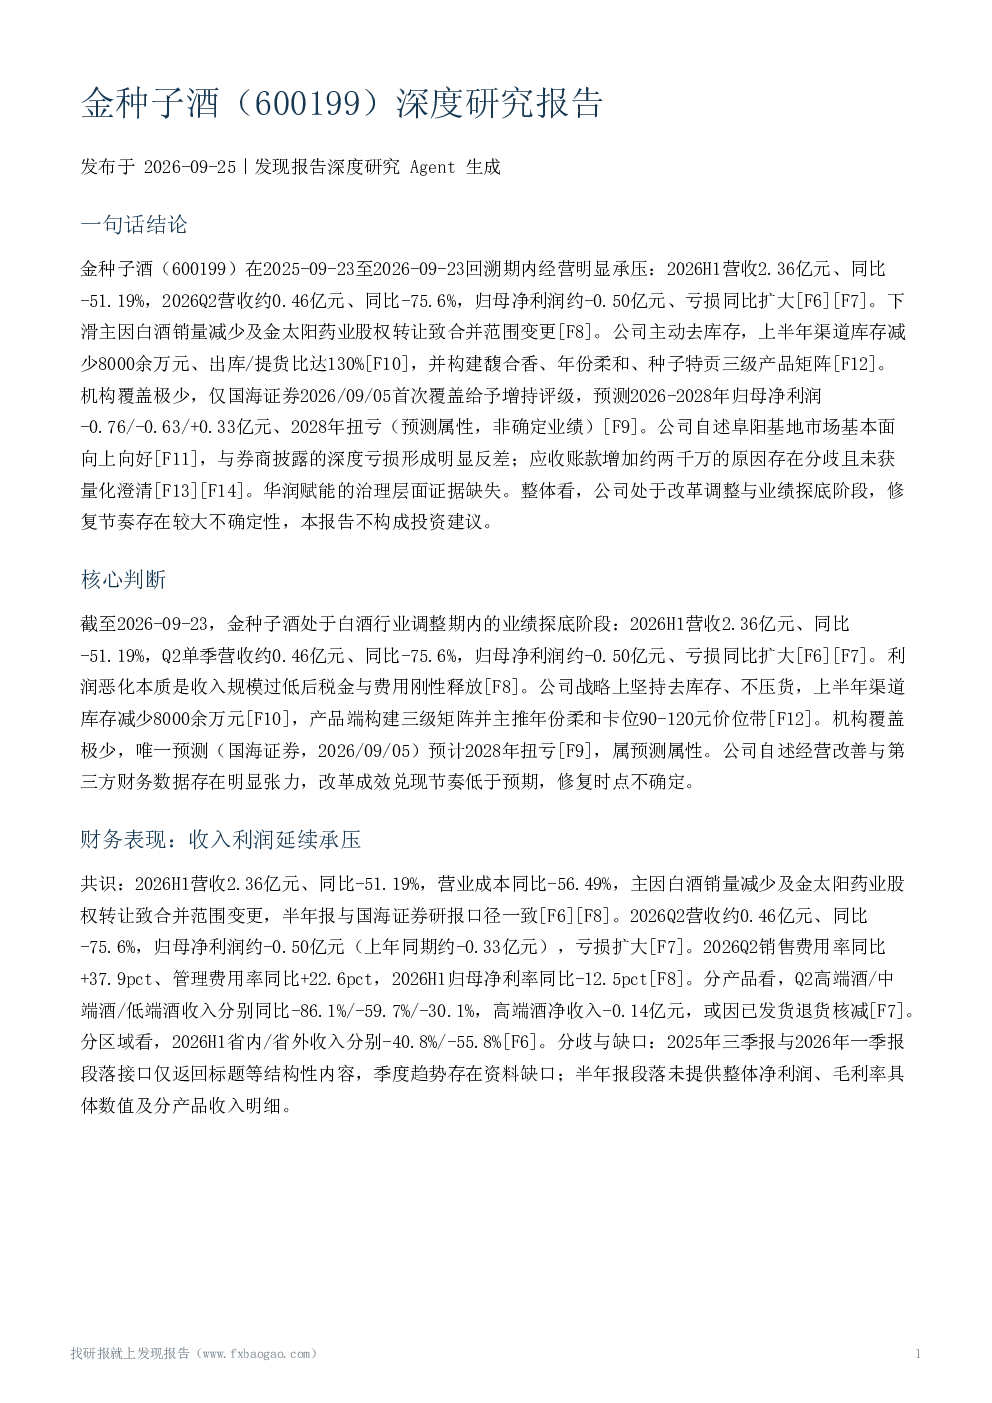
金种子酒在2025-09至2026-09回溯期内经营明显承压,2026H1营收2.36亿元同比-51.19%,2026Q2营收约0.46亿元同比-75.6%,归母净利润约-0.50亿元亏损同比扩大。主因白酒销量减少及金太阳药业股权转让致合并范围变更。公司主动去库存,上半年渠道库存减少8000余万元,出库/提货比达130%,并构建馥合香、年份柔和、种子特贡三级产品矩阵。
白酒行业发展趋势如何?
白酒行业已全面迈入存量竞争深水区,产量收缩、产值微增,分化态势持续加剧。公司层面,省外收入与成本同比分别下降31.44%和34.52%。行业内竞争激烈,各品牌份额争夺加剧,头部企业优势明显。金种子酒需在调整期内优化产品结构,提升市场竞争力。
报告重点分析了哪些方面?
报告重点分析了金种子酒的经营状况、财务表现、产品与渠道改革进展、控股股东与治理、行业环境与竞争地位、机构预测与估值、风险因素与不确定性。其中,去库存进展、产品矩阵构建、华润赋能的治理影响、机构覆盖情况及风险提示是核心分析方向。
金种子酒的市场现状如何被判断?
金种子酒处于白酒行业调整期内的业绩探底阶段,利润恶化本质是收入规模过低后税金与费用刚性释放。公司战略上坚持去库存、不压货,产品端构建三级矩阵并主推年份柔和卡位90-120元价位带。但公司自述经营改善与第三方财务数据存在明显张力,改革成效兑现节奏低于预期,修复时点不确定。
报告提示了哪些风险?
报告提示了业绩持续亏损风险、库存与渠道风险、竞争与价位带风险、成本与利润率风险。主要不确定性包括:2026Q1与2025Q3财务数据缺口、华润治理影响未证实、公司自述动销数据缺乏第三方验证、单一机构预测偏差。需观察季度收入降幅收窄、库存去化进展及应收账款质量。
你可能感兴趣
金种子酒(600199)-调研纪要
食品饮料未知机构2023-09-19
金种子酒(600199)困境反转视角看金种子复兴之路-调研纪要
未知机构2023-09-19
金种子(600199)股东会要点-调研纪要
未知机构2023-06-04
华润白酒版图系列报告之金种子深度:徽酒馥合香,启赋新篇章
华西证券2022-12-22
金徽酒(603919)深度研究报告
发现报告2026-09-30
金种子酒:2024年半年度报告
财报2024-08-28
金种子酒:2019年第三季度报告
财报2019-10-31
金种子酒:2023年年度报告
财报2024-04-30
金种子酒:2011年半年度报告
财报2011-08-27
金种子酒:2007年第三季度报告
财报2007-10-24