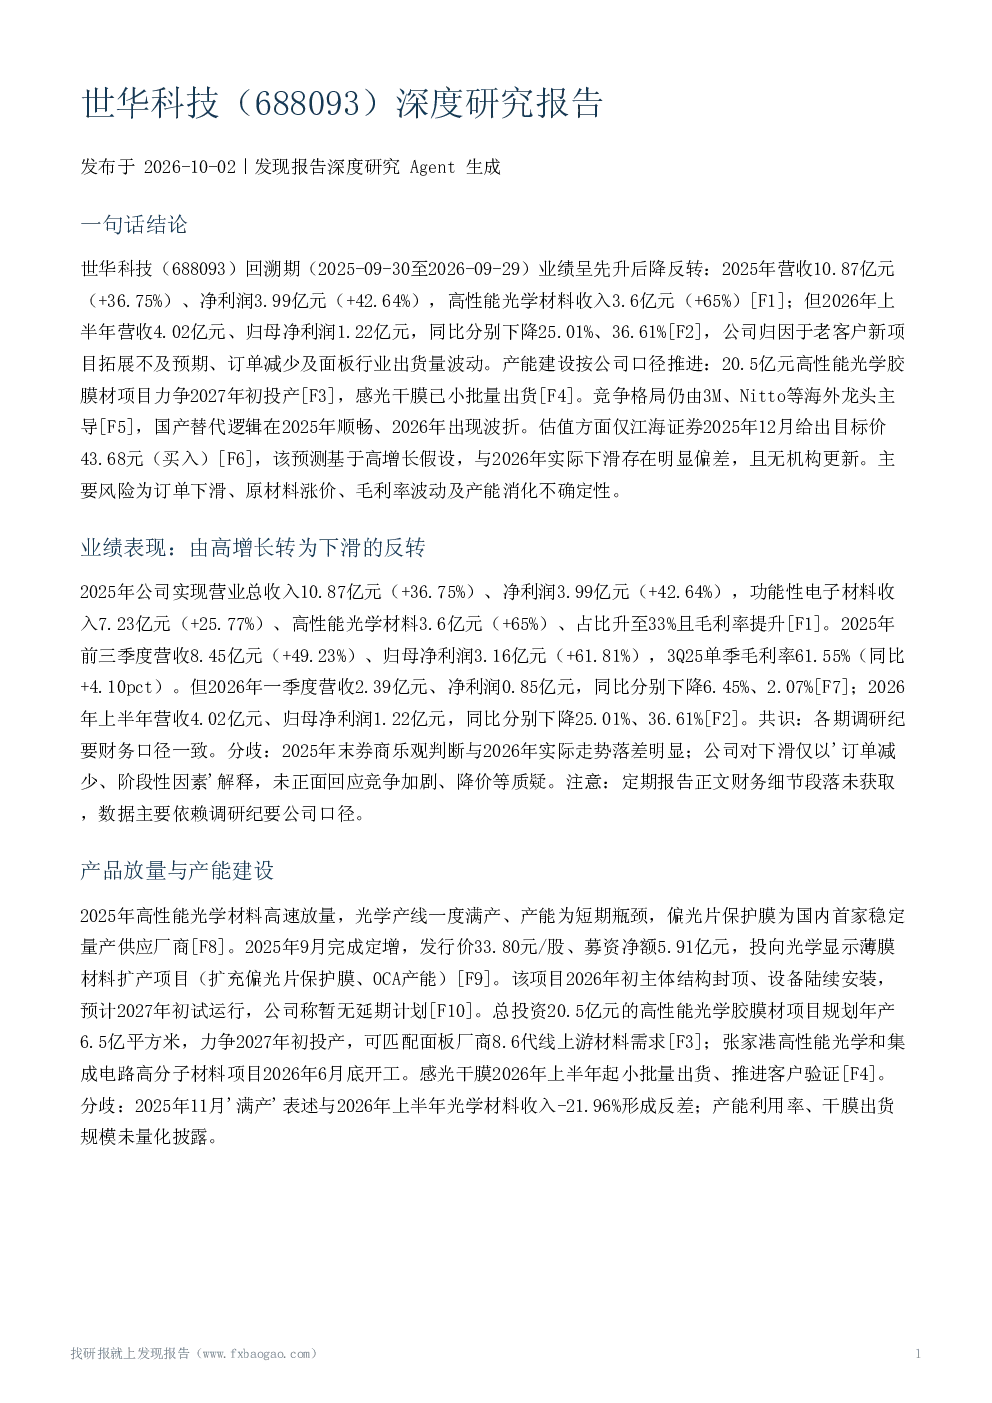
世华科技回溯期(2025-09-30至2026-09-29)业绩呈现先升后降的反转。2025年营收10.87亿元(+36.75%)、净利润3.99亿元(+42.64%),其中高性能光学材料收入3.6亿元(+65%)。但2026年上半年营收4.02亿元、归母净利润1.22亿元,同比分别下降25.01%、36.61%,公司归因于老客户新项目拓展不及预期、订单减少及面板行业出货量波动。产能建设按计划推进:20.5亿元高性能光学胶膜材项目力争2027年初投产,感光干膜已小批量出货。竞争格局仍由3M、Nitto等海外龙头主导,国产替代逻辑在2025年顺畅、2026年出现波折。估值方面仅江海证券2025年12月给出目标价43.68元(买入),该预测基于高增长假设,与2026年实际下滑存在明显偏差,且无机构更新。主要风险为订单下滑、原材料涨价、毛利率波动及产能消化不确定性。
业绩表现方面,2025年公司实现营业总收入10.87亿元(+36.75%)、净利润3.99亿元(+42.64%),功能性电子材料收入7.23亿元(+25.77%)、高性能光学材料3.6亿元(+65%),占比升至33%且毛利率提升。2025年前三季度营收8.45亿元(+49.23%)、归母净利润3.16亿元(+61.81%),3Q25单季毛利率61.55%(同比+4.10pct)。但2026年一季度营收2.39亿元、净利润0.85亿元,同比分别下降6.45%、2.07%;2026年上半年营收4.02亿元、归母净利润1.22亿元,同比分别下降25.01%、36.61%。公司对下滑仅以'订单减少、阶段性因素'解释,未正面回应竞争加剧、降价等质疑。
产品放量与产能建设方面,2025年高性能光学材料高速放量,光学产线一度满产、产能为短期瓶颈,偏光片保护膜为国内首家稳定量产供应厂商。2025年9月完成定增,募资净额5.91亿元,投向光学显示薄膜材料扩产项目。该项目2026年初主体结构封顶、设备陆续安装,预计2027年初试运行。总投资20.5亿元的高性能光学胶膜材项目规划年产6.5亿平方米,力争2027年初投产;张家港高性能光学和集成电路高分子材料项目2026年6月底开工。感光干膜2026年上半年起小批量出货、推进客户验证。分歧:2025年11月'满产'表述与2026年上半年光学材料收入-21.96%形成反差;产能利用率、干膜出货规模未量化披露。
客户结构与下游需求方面,公司光学材料客户包括三星、京东方、杉金光电等头部厂商,并持续开拓新客户。2026年一季度下滑归因于下游面板行业出货量波动;上半年归因于老客户新项目拓展不及预期、订单减少。公司应对方向为产品策略升级为'标准化产品线为主、定制化业务为辅',横向拓展集成电路、交通运输等领域。公司援引公开信息提示芯片涨价、地缘政治供应链不确定性下消费电子终端需求预计下滑。缺口:前五大客户占比等集中度量化指标均未出现,大客户集中风险只能从订单波动间接推断;公司未提供年度业绩指引。
竞争格局与国产替代方面,行业层面高端光学材料仍由美日韩企业占主要地位,偏光片保护膜市场规模约50多亿人民币、国产化率较低;主要厂商为3M、Nitto、Zacros、DIC、Henkel等海外龙头。公司层面:偏光片保护膜为国内首家稳定量产供应厂商,已实现进口替代并逐渐放量。分歧与时间变化:2025年国产替代放量逻辑顺畅,2026年上半年高性能光学材料收入-21.96%,替代节奏出现波折;投资者质疑OCA、保护膜竞争加剧与降价,公司未正面确认或否认。注意:市场规模与竞争格局描述多为公司按公开信息测算或转述,公司市占率无具体数字,缺乏第三方行业报告独立验证。
盈利预测与估值方面,回溯期内仅江海证券一家覆盖:2025年12月8日首次覆盖给予买入评级,目标价43.68元,预测2025-2027年EPS为1.56/1.91/2.39元,对应PE 22.61/18.51/14.81倍。关键分歧:预测隐含2026年持续增长,但2026年上半年实际营收-25.01%、归母净利润-36.61%,实际走势与预测方向明显背离;截至研究截止日未见机构更新预测或评级。可比公司2025年平均PE高达656.18倍,其28倍目标估值参照口径合理性存疑。目标价43.68元仅为该机构2025年12月观点,不代表当前价格或确定收益。公司未提供业绩指引,估值缺乏更新锚。
主要风险因素包括:一是客户与订单风险;二是原材料价格风险;三是毛利率波动风险;四是产能消化与投产风险;五是外部环境风险。综合看,公司2025年受益国产替代实现高增长,2026年以来业绩明显承压,下滑归因存在公司口径与市场质疑之间的分歧,无法从现有资料判定真实原因。积极因素:财务基础稳健、新产能按计划推进、感光干膜切入PCB材料供应链。不确定项:2026年下半年能否恢复增长缺乏量化依据;新产线投产后的消化情况、干膜放量进度均待验证;唯一机构盈利预测已显现偏差且无更新。
观点分歧与对比方面,共识:各期调研纪要财务口径一致;行业层面海外龙头主导、国产替代空间大的表述在多份纪要中重复出现。分歧:一是下滑归因,公司口径为老客户新项目拓展不及预期、订单减少及阶段性因素,投资者质疑竞争加剧、降价、订单流失,公司未正面确认或否认;二是机构判断与事实落差;三是江海证券盈利预测隐含2026年增长,与实际下滑方向背离,且其28倍目标估值参照的可比公司平均PE高达656.18倍,口径合理性存疑。时间变化:产能表述由2025年11月'满产、产能瓶颈'转为2026年强调订单减少与产能利用率对毛利率的阶段性影响;风险重心由前瞻性提示转为订单流失的实际拖累。
关键风险与不确定性包括:客户订单持续下滑风险;原材料价格阶段性波动上涨;综合毛利率受产品结构、产能利用率影响或阶段性变动;20.5亿元新项目投产时间与产能消化不确定性;消费电子终端需求预计下滑,叠加地缘政治供应链不确定性;行业竞争加剧。2025年三季报、2026年一季报及半年报仅获取标题与声明性段落,财务数据主要依赖调研纪要公司口径,未经独立审计验证。2026年下滑的内部原因无法独立核实,公司回应笼统;偏光片保护膜市场规模等为公司按公开信息测算,缺乏第三方行业报告独立验证;回溯期内仅一家券商覆盖,无机构间预测交叉验证;江海证券目标价为2025年12月观点,可能已过时;汇率与贸易环境风险无直接段落证据;年报风险因素正文未获取;段落为截取内容,可能未覆盖报告全部信息。