猜你想问
豪能股份的深度研究报告主要分析了哪些内容?
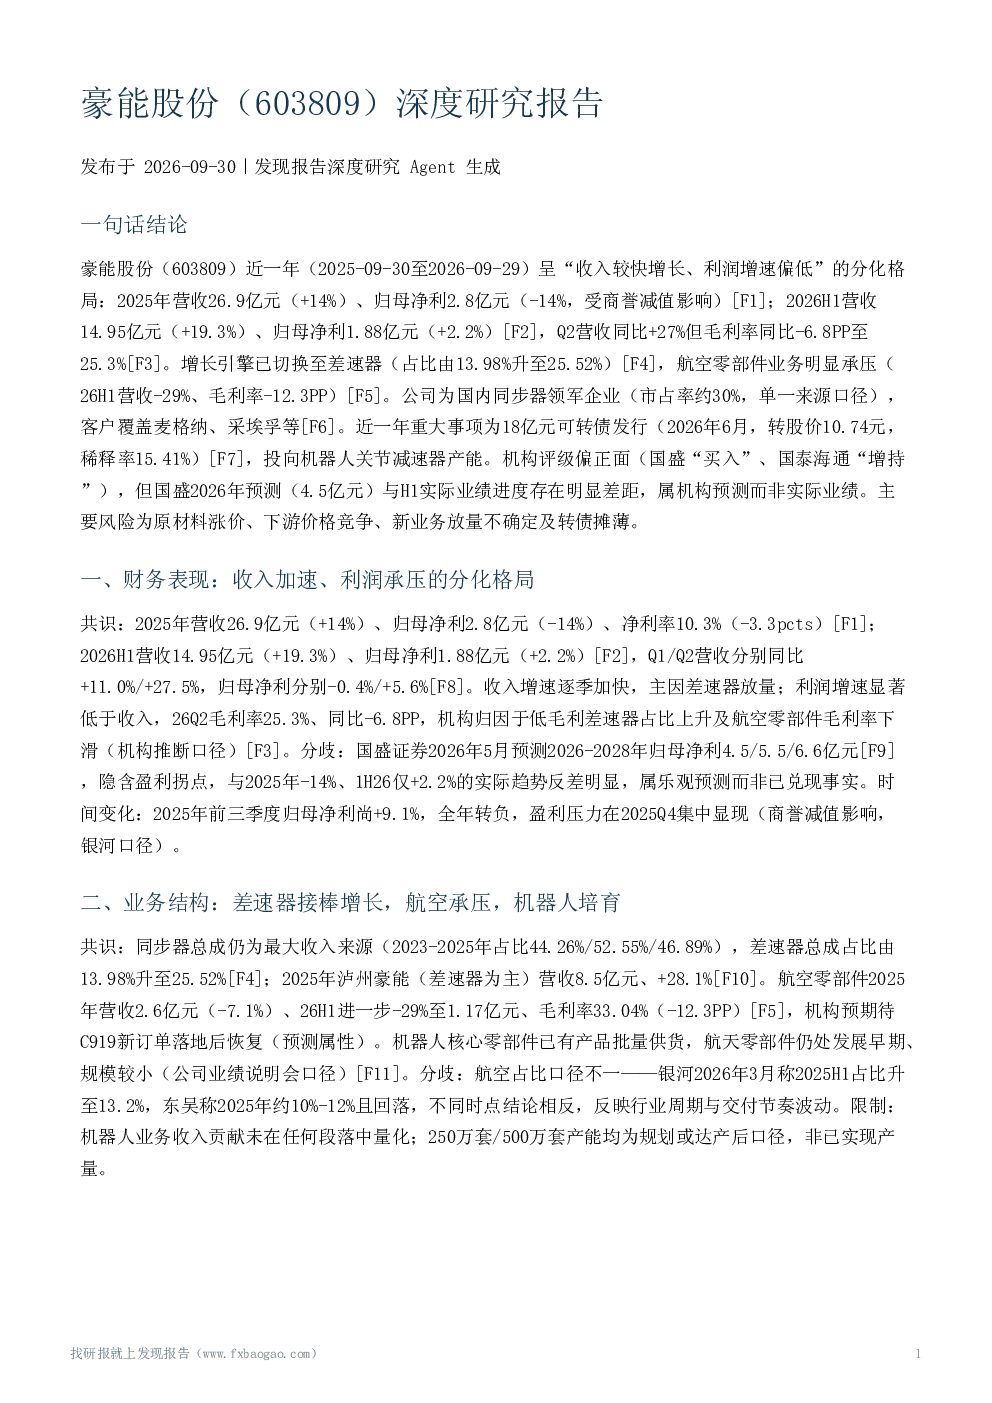
豪能股份的深度研究报告主要分析了公司的财务表现,包括营收、净利润、毛利率等关键指标,揭示了公司2025年营收增长但利润受商誉减值影响下滑的情况。报告还深入探讨了公司的业务结构,指出同步器仍为主力,差速器占比提升,但航空业务承压。此外,报告分析了公司的竞争地位、客户结构、机构预测与评级、估值情况,以及主要风险因素和重大资本事项。报告最后总结了公司的基本面特征,指出‘量增利缓’的态势,并提出了后续观察要点,如C919订单落地节奏、差速器毛利率改善、机器人减速器产能释放等。
汽车同步器行业的发展趋势如何?
汽车同步器行业正经历转型升级,新能源车型对差速器需求增长显著,推动行业向高端化、智能化方向发展。传统燃油车市场占比下降,但同步器作为核心零部件,仍具有稳定的市场需求。随着汽车智能化、网联化发展,同步器技术将向集成化、轻量化演进。国内外市场竞争激烈,头部企业凭借技术积累和客户资源优势占据领先地位。未来,行业整合将加速,技术创新成为企业核心竞争力,特别是在新能源汽车相关部件领域,差速器等产品的需求将持续增长。
豪能股份报告重点分析了哪些方向?
豪能股份报告重点分析了公司的财务分化格局,揭示了营收增长与利润下滑的矛盾,特别是商誉减值对利润的拖累。报告深入剖析了业务结构变化,指出差速器放量成为新的增长引擎,但低毛利差速器占比上升及航空业务毛利率下滑导致整体利润增速低于收入增速。此外,报告关注了公司的竞争地位与客户结构,分析了国内市场领先地位及客户集中度问题。报告还探讨了机构预测分歧、估值判断、主要风险因素,如原材料价格波动、下游需求风险、新业务不确定性等,并关注了重大资本事项对股东权益的影响。
当前汽车零部件市场现状如何判断?
当前汽车零部件市场呈现多元化发展态势,新能源车型零部件需求快速增长,传统燃油车零部件需求相对稳定。汽车零部件市场竞争激烈,技术迭代加速,企业需要持续投入研发以保持竞争力。同步器、差速器等传统零部件市场趋于成熟,企业竞争重点转向高端化和差异化。航空零部件市场受宏观经济和行业政策影响较大,存在一定的不确定性。机器人、航天等新兴业务领域尚处于发展初期,市场潜力巨大,但商业化落地仍需时日。企业需关注原材料价格波动、下游需求变化、技术更新换代等风险因素。
豪能股份报告提示了哪些主要风险?
豪能股份报告提示了多项主要风险。首先,原材料价格波动与下游价格竞争持续压制毛利率,2026年Q2毛利率同比下滑6.8个百分点,显示成本压力较大。其次,航空业务承压明显,2025年营收下滑7.1%,26H1进一步下滑29%,毛利率下降12.3个百分点,恢复依赖C919等新订单落地。再次,机器人减速器等新兴业务存在产能释放与客户拓展不及预期的风险,收入贡献尚不明确。此外,18亿元可转债发行将导致总股本稀释15.41%,商誉减值风险仍存,需关注后续减值测试情况。最后,下游需求波动,如乘用车景气度变化、出口及燃油车销量波动,将影响公司传统主业需求。