猜你想问
奥赛康研报核心内容是什么?
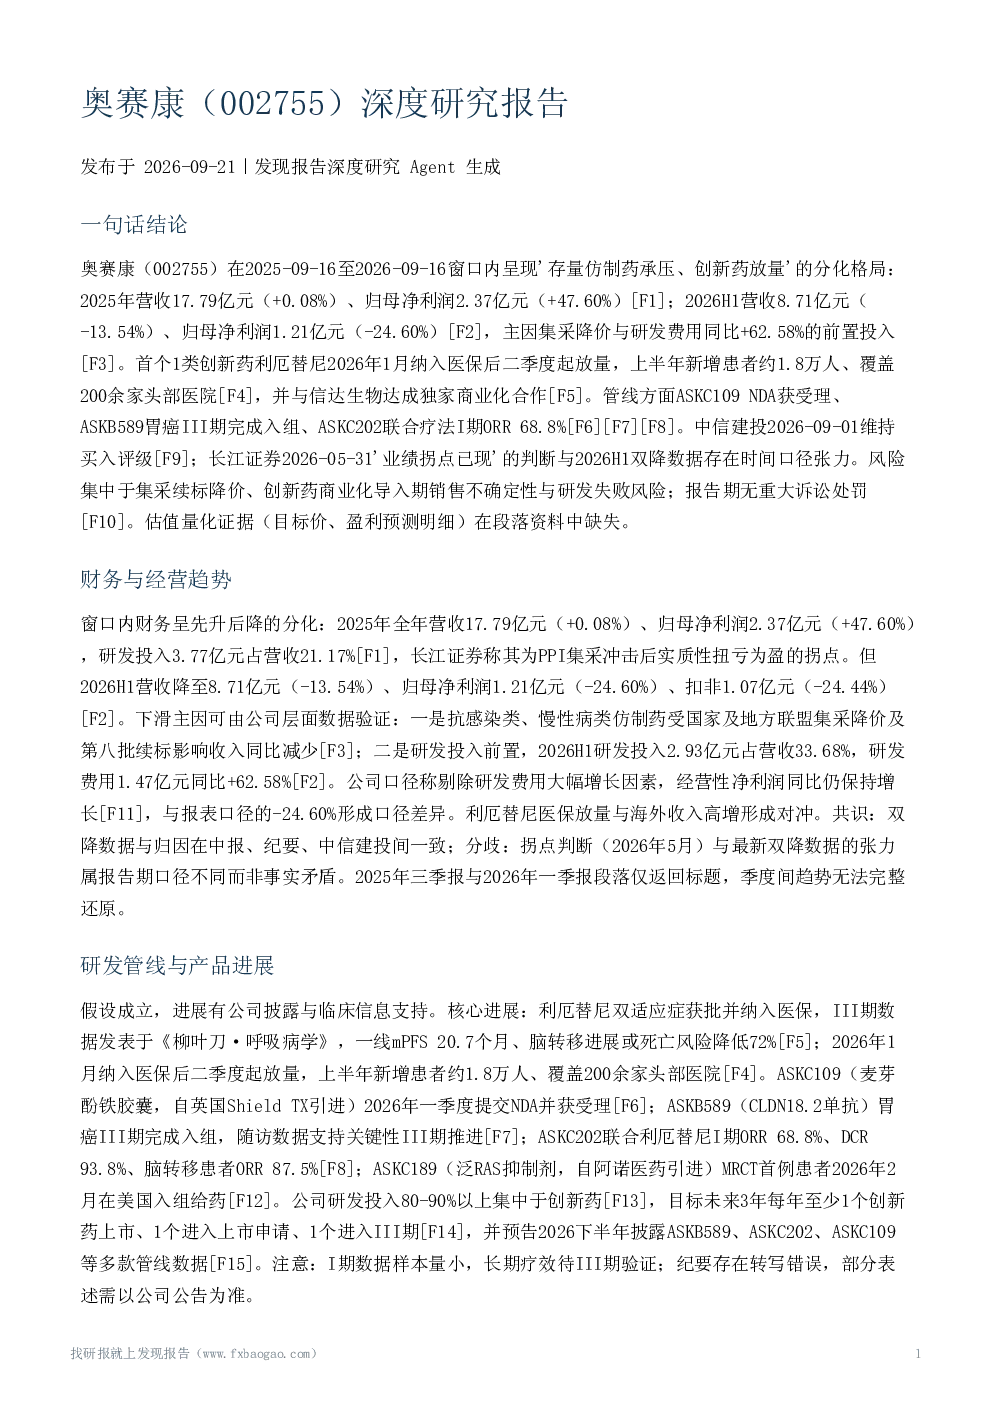
奥赛康研报显示,公司在2025-2026年呈现仿制药承压、创新药放量的分化格局。2025年营收微增0.08%至17.79亿元,净利润大幅增长47.60%至2.37亿元,研发投入占营收21.17%。2026H1受集采降价及研发投入增加影响,营收和净利润分别下降13.54%和24.60%。创新药利厄替尼2026年1月纳入医保后开始放量,上半年新增患者约1.8万人,并与信达生物达成独家商业化合作。管线方面,ASKC109 NDA获受理,ASKB589胃癌III期完成入组,ASKC202联合疗法I期显示ORR 68.8%
奥赛康所处赛道发展趋势如何?
奥赛康处于仿制药向创新药转型的关键期。存量仿制药受集采降价及续标影响收入下滑,抗感染类、慢性病类仿制药面临较大压力。增量端,利厄替尼医保放量及与信达生物的合作加速市场拓展。公司依托原料药-制剂垂直一体化优势,在质量管控、交付周期、成本控制上形成差异化竞争力。行业整体趋势显示,创新药研发投入加大,市场对创新药需求提升,但研发周期长、失败风险高,企业需平衡仿制药利润与创新药投入
奥赛康报告重点分析了哪些方向?
报告重点分析奥赛康从仿制药向创新药的转型进程。存量端关注集采降价及续标对仿制药收入的影响,增量端聚焦利厄替尼医保放量后的市场表现及与信达生物的合作效果。同时,报告披露了公司创新药管线进展,包括ASKC109 NDA受理、ASKB589 III期临床完成、ASKC202联合疗法I期数据等。此外,报告还对比了不同管线的信息披露详略程度,反映公司内部披露策略的差异
奥赛康当前市场现状如何判断?
奥赛康当前市场现状表现为创新药放量初期与仿制药承压并存。利厄替尼医保纳入后实现患者增长和收入提升,但短期利润受研发投入增加及集采降价影响承压。公司创新管线进展积极,但商业化推广仍需时间验证。行业层面,集采政策持续深化,仿制药利润空间压缩,而创新药市场潜力巨大,但研发风险高。公司需在仿制药利润与创新药投入间找到平衡点
奥赛康研报提示哪些风险?
奥赛康研报提示的主要风险包括:经营层面,集采续标降价可能进一步拖累仿制药收入,研发费用大幅增加62.58%导致短期利润承压;创新药商业化导入期销售不及预期,利厄替尼市场推广效果存在不确定性;研发失败风险,创新药研发投入大、周期长,临床进度不及预期或试验失败将影响经营。此外,部分管线信息披露不充分,可能引发投资者对信息透明度的担忧