猜你想问
中科曙光2025年及2026H1的营收和净利润表现如何?
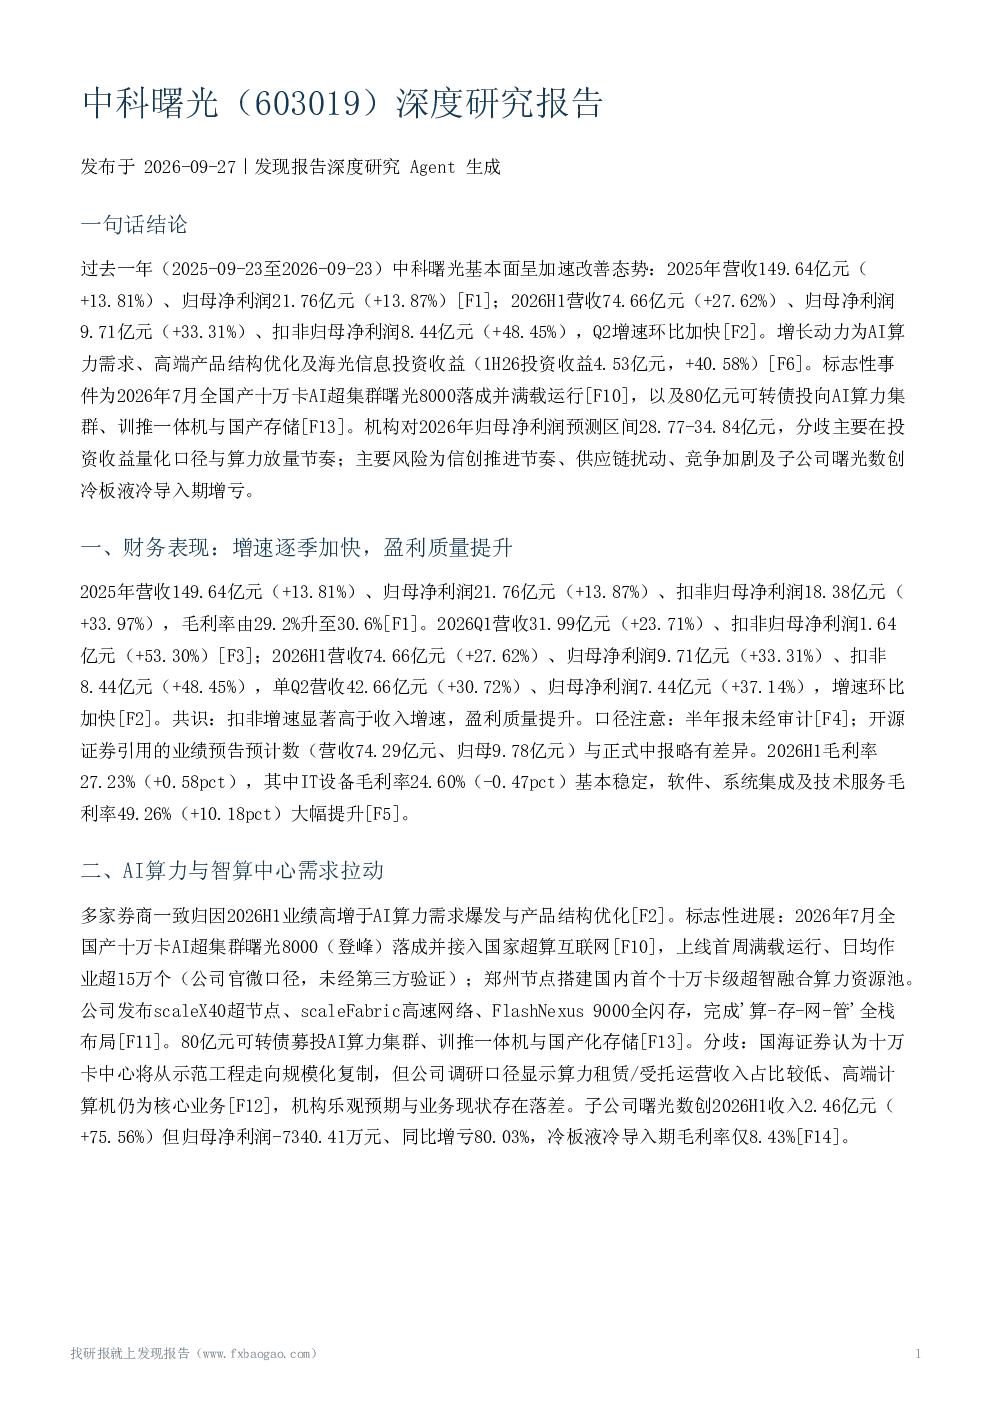
中科曙光2025年营收149.64亿元,同比增长13.81%;归母净利润21.76亿元,同比增长13.87%。2026年上半年营收74.66亿元,同比增长27.62%;归母净利润9.71亿元,同比增长33.31%;扣非归母净利润8.44亿元,同比增长48.45%。Q2增速环比加快,扣非增速显著高于收入增速,显示盈利质量提升。毛利率由29.2%升至30.6%(2025年),2026H1毛利率27.23%,其中软件、系统集成及技术服务毛利率大幅提升10.18pct。
AI算力需求如何影响中科曙光的业绩?
AI算力需求爆发带动中科曙光业绩增长。公司完成'算-存-网-管'全栈布局,推出曙光8000(登峰)超集群等标志性产品,并获80亿元可转债支持AI算力集群建设。机构对算力放量节奏存在分歧,公司调研显示算力租赁/受托运营收入占比较低。AI算力需求拉动毛利率提升,成为公司业绩重要增长动力。
信创和国产替代对中科曙光的业绩有何影响?
国产算力高景气推动中科曙光业绩增长,企业端收入为主要增长点,同比增长59.41%。公共事业端收入下滑3.45%。信创推进节奏影响中标规模,中信建投指出'信创推进不及预期'是首要风险。公司业绩与国产化进程紧密相关,信创市场拓展是关键增长方向。
海光信息股权投资对中科曙光有何贡献?
中科曙光持有海光信息27.96%股权,2025年确认权益法投资收益7.11亿元,2026年上半年投资收益4.53亿元,同比增长40.58%。主要得益于联营企业净利润增加。申万宏源估算海光股权贡献约4.37亿元利润,扣除后自身利润增速约31.39%。投资收益在机构盈利预期中权重上升,成为公司利润的重要补充来源。
中科曙光面临哪些主要风险?
中科曙光面临的主要风险包括:信创推进不及预期、高端化转型不及预期、供应链扰动、竞争加剧、下游客户采购及政策推进节奏放缓、AI应用场景拓展不确定性、子公司曙光数创冷板液冷导入期增亏、存货大幅增长、利润对海光信息投资收益依赖度上升等。这些风险可能影响公司业绩表现和未来发展前景。