猜你想问
苏大维格这份深度报告主要讲了什么内容?
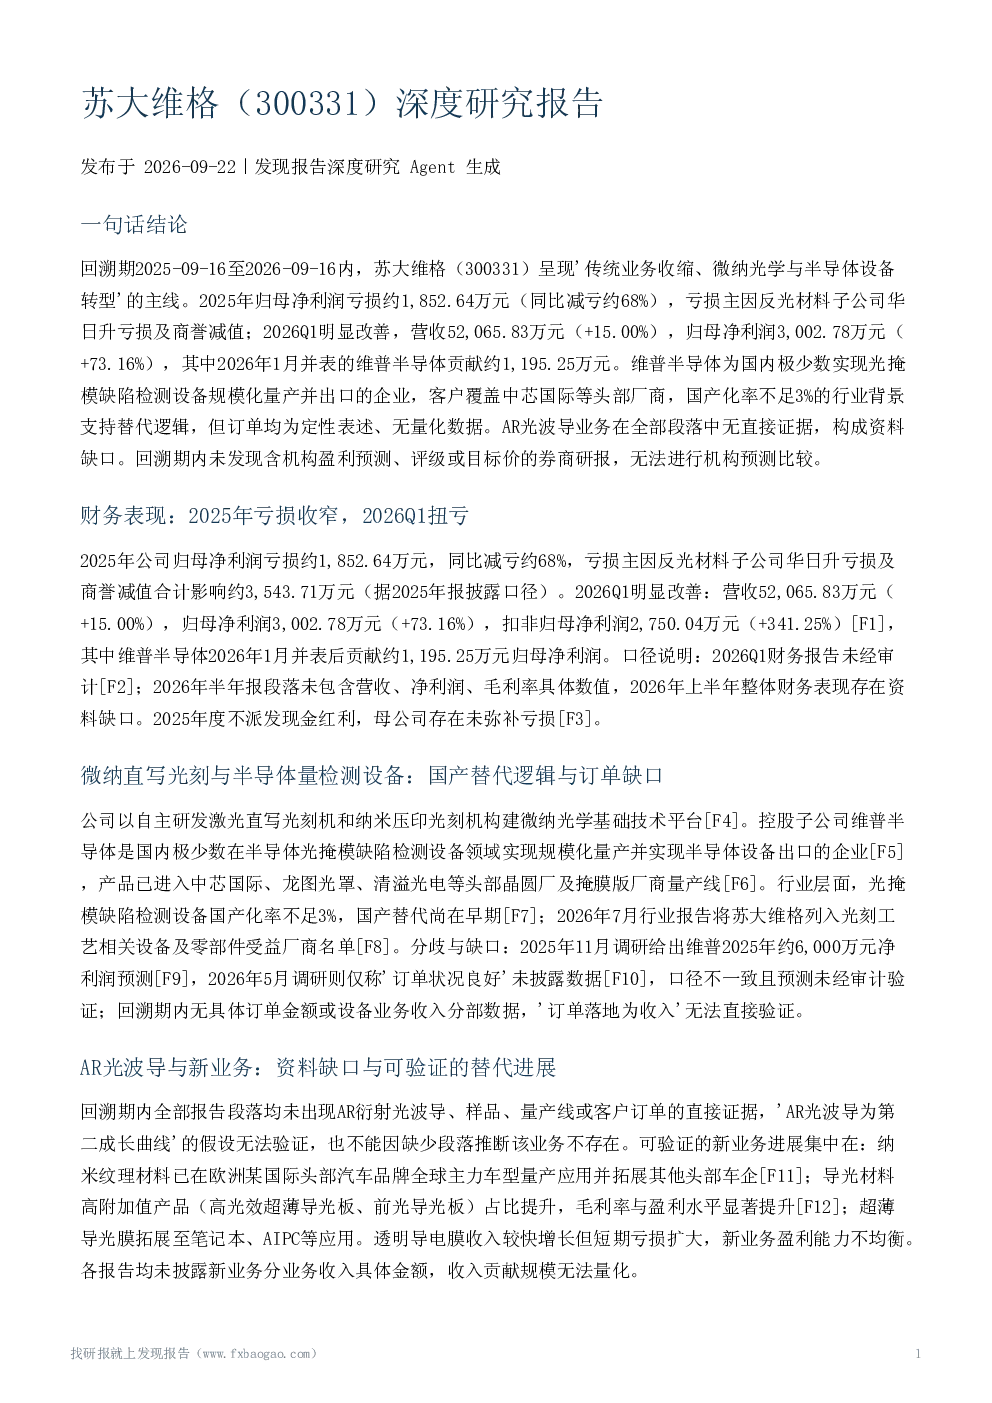
这份报告分析了苏大维格在2025-2026年的业务转型情况,指出公司传统业务收缩,向微纳光学和半导体设备转型。报告显示2025年公司亏损收窄,2026年第一季度实现扭亏,但未提供AR光波导业务的直接证据。报告还详细分析了维普半导体的财务表现和客户情况,以及公司在新业务和新客户拓展上的进展。
微纳光学和半导体设备赛道的发展趋势如何?
微纳光学和半导体设备赛道在国内发展迅速,国产化率仍有较大提升空间。苏大维格通过维普半导体在光掩模缺陷检测设备领域取得了一定成果,但整体国产化率不足3%。未来,随着国内半导体产业的不断发展,该赛道有望迎来更多机遇,但同时也面临技术升级和市场竞争的挑战。
报告重点分析了苏大维格的哪些业务方向?
报告重点分析了苏大维格的三大业务方向:微纳直写光刻与半导体量检测设备、AR光波导与新业务、传统防伪与包装业务。其中,维普半导体是报告的核心关注点,其光掩模缺陷检测设备已实现规模化量产并出口。报告还提到公司纳米纹理材料在欧洲头部汽车品牌量产,以及透明导电膜业务的发展情况。
根据报告,苏大维格的市场现状如何?
根据报告,苏大维格的市场现状呈现传统业务收缩、新业务发展的特点。2025年公司归母净利润亏损约1,852.64万元,但2026年第一季度已扭亏为盈,主要得益于维普半导体的贡献。公司在微纳光学和半导体设备领域取得了一定进展,但AR光波导业务缺乏直接证据,新业务的盈利能力也存在不均衡的情况。
报告提到了哪些风险因素需要注意?
报告提示了苏大维格面临的多重风险因素,包括低效业务拖累(如华日升的亏损及商誉减值)、转型整合风险(资产处置和维普整合效果未经验证)、前期募投项目终止等。此外,报告还指出投资者对公司亏损前景的担忧,以及新业务盈利能力的不确定性。这些风险因素可能对公司未来的发展产生一定影响。
你可能感兴趣
开源社服苏大维格守护中青少三代的正版之光深度掘金谷子经济迈入发展快车
未知机构2024-12-02
苏大维格:2025年半年度报告
财报2025-08-22
苏大维格:2026年一季度报告
财报2026-04-24
苏大维格机构调研纪要
建筑建材发现报告2026-01-20
苏大维格:2024年一季度报告
财报2024-04-26
苏大维格:2024年三季度报告
财报2024-10-25
苏大维格:2022年半年度报告
财报2022-08-27
苏大维格:2019年第一季度报告披露提示性公告
财报2019-04-27
苏大维格:2013年第三季度报告全文
财报2013-10-24
苏大维格:2018年第一季度报告披露提示性公告
财报2018-04-28