猜你想问
这份研报主要分析了钜泉科技的哪些核心内容?
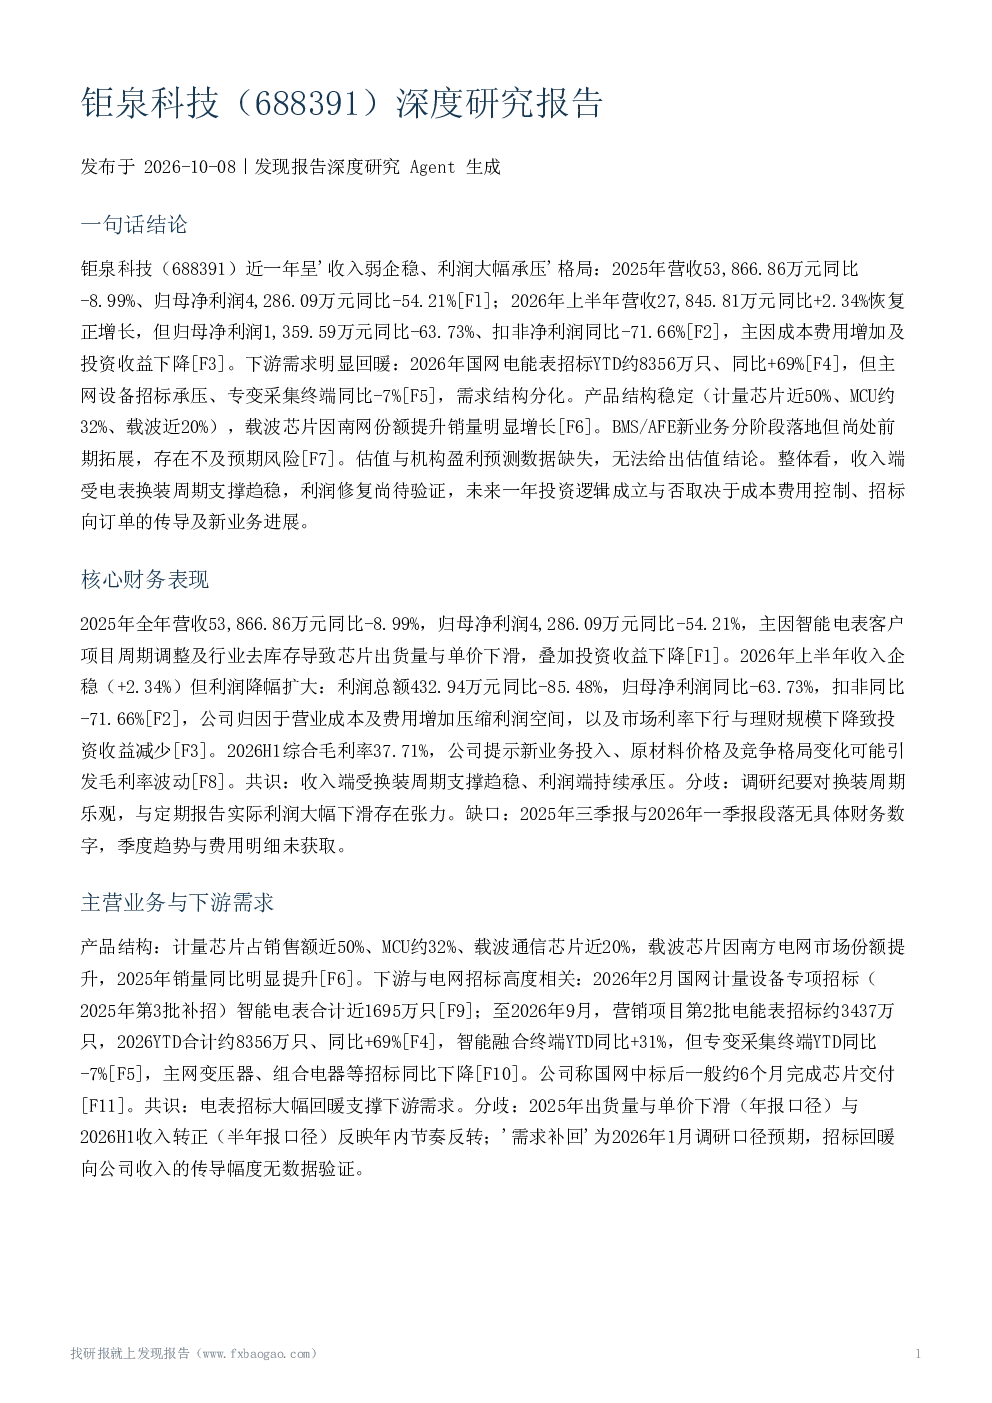
这份研报深度分析了钜泉科技的核心财务表现,包括2025年营收53.86亿元同比下滑8.99%、归母净利润4.29亿元同比大幅下降54.21%,主要受智能电表项目周期调整及行业去库存影响。2026年上半年营收回升至27.85亿元但利润仅1.36亿元同比锐减63.73%。报告还探讨了公司产品结构,计量芯片占比近50%、MCU约32%、载波通信芯片近20%,其中载波芯片因南方电网市场份额提升销量显著增长。此外,报告分析了公司研发投入与技术储备,如MCU拓展至新能源领域、BMS用芯片分阶段落地等,并提示了竞争格局变化与原材料价格波动对毛利率的潜在影响。
报告关注的赛道/行业发展趋势有哪些?
报告重点关注智能电表及芯片行业的赛道发展趋势。首先,国网电能表招标2026年大幅回暖,YTD同比增69%,但主网设备招标承压、专变采集终端下滑,显示需求结构分化。其次,低压载波技术向高速率、低时延、多业务承载方向演进,南网市场份额提升为载波芯片带来增长机遇。再次,'十五五'期间国网固定资产投资预计达4万亿元,较'十四五'增长40%,为行业提供长期支撑。最后,BMS、AFE等新市场布局成为公司未来发展方向,但需警惕作为新进入者在品牌认知度上的劣势。
研报重点分析了钜泉科技的哪些方面?
研报重点分析了钜泉科技的主营业务与下游需求,显示其产品结构稳定,计量芯片、MCU、载波芯片三大产品线占比约50%、32%、20%。报告指出,国网招标转向2025年新版技术标准,换装高峰预计延续至2026年,但公司需关注招标回暖向芯片订单及收入的传导时滞。同时,报告强调了BMS领域拓展风险,因该领域以境外供应商为主,公司作为新进入者可能面临拓展不及预期的挑战。此外,报告还分析了公司研发投入,如设立产业基金聚焦芯片投资,并提示了高端芯片研发周期长、投入大的风险。
报告对当前市场现状有何判断?
报告对当前市场现状的判断显示需求回暖与结构分化并存。一方面,2026年电表招标回暖显著,YTD同比增69%,载波芯片因南网份额提升销量增长,显示行业复苏迹象。另一方面,主网设备招标承压、专变采集终端下滑,反映需求结构分化。此外,公司利润端持续承压,2025年及2026年上半年归母净利润同比分别下降54.21%、63.73%,主要因成本费用上升及投资收益下滑。毛利率方面,2026H1综合毛利率37.71%,但新业务投入、原材料价格波动等因素可能引发波动。
研报提示了哪些主要风险?
研报提示了多项主要风险,包括盈利持续承压风险,2025年及2026年上半年净利润同比分别下降54.21%、63.73%,若成本费用上升与投资收益下降趋势延续,盈利修复可能低于预期。其次,招标回暖向公司芯片订单及收入的传导存在时滞,无数据验证传导幅度。再次,毛利率波动风险,新业务投入、原材料价格及竞争格局变化可能扰动37.71%的毛利率。此外,BMS新品拓展不及预期风险需关注,因该领域以境外供应商为主,公司品牌认知度有限。最后,高端芯片研发失败或落后风险亦需警惕,因研发周期长、投入大。