猜你想问
黔源电力2025年业绩增长主要靠什么?
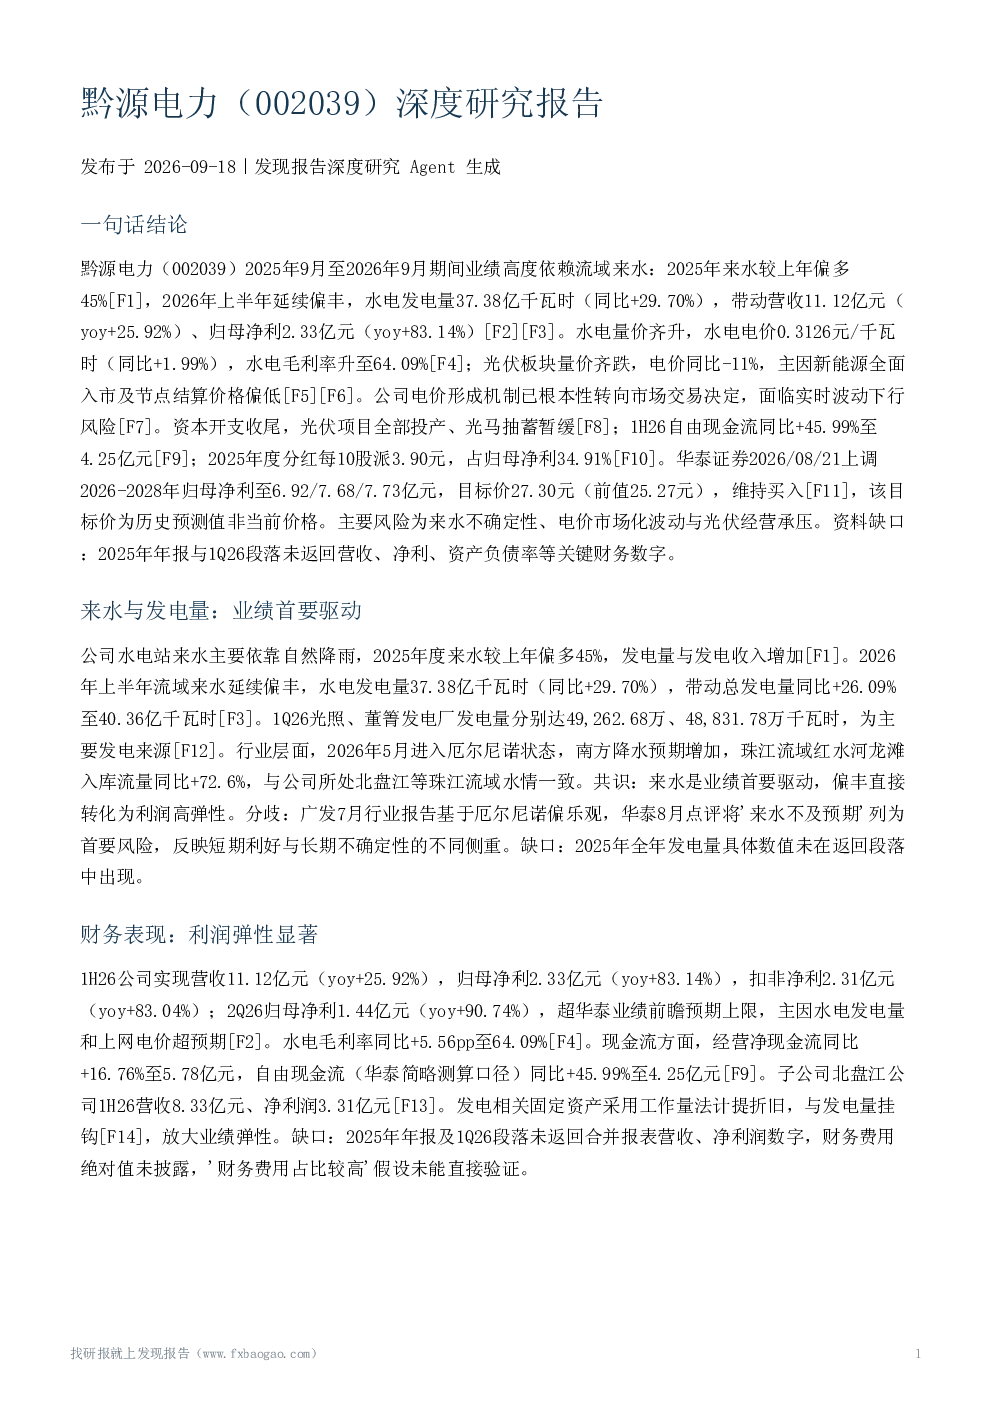
黔源电力2025年业绩高度依赖来水偏多45%,推动水电发电量同比增长29.70%至37.38亿千瓦时,带动营收同比增长25.92%至11.12亿元,归母净利同比增长83.14%至2.33亿元。公司水电平均上网电价同比增长1.99%至0.3126元/千瓦时,毛利率升至64.09%。贵州水电尚未进入市场化交易,但参与电网调峰调频有相应收入。
水电行业发展趋势如何?
水电行业发展趋势显示,随着新能源全面入市及节点结算价格偏低,光伏电价同比下降11%至0.3373元/千瓦时。贵州水电尚未进入市场化交易,但参与电网调峰调频有相应收入。未来电价机制将转向市场交易,面临实时波动下行风险。
报告重点分析了黔源电力的哪些方面?
报告重点分析了黔源电力的业绩高度依赖来水的情况,2025年公司业绩主要得益于来水较上年偏多45%。同时关注了水电量价齐升,平均上网电价同比增长1.99%至0.3126元/千瓦时,毛利率升至64.09%。此外,报告还分析了光伏板块承压,电价同比下降11%至0.3373元/千瓦时,以及资本开支收尾与现金流改善,1H26自由现金流同比增长45.99%至4.25亿元。
当前水电市场现状如何?
当前水电市场现状显示,来水偏丰带动水电发电量同比增长29.70%至37.38亿千瓦时,水电平均上网电价同比增长1.99%至0.3126元/千瓦时,毛利率升至64.09%。贵州水电尚未进入市场化交易,但参与电网调峰调频有相应收入。未来电价机制将转向市场交易,面临实时波动下行风险。
研报提示的主要风险有哪些?
研报提示的主要风险包括来水不确定性,业绩高度依赖自然降雨,不可外推至未来;电价市场化风险,电价全面转向市场交易,面临实时波动下行风险;光伏经营风险,利用小时远低于可研假设,镇宁黔源新能源1H26净利润同比转亏;分红提升不及预期风险,公司尚未披露具体提升方案。
你可能感兴趣
002039 黔源电力 黔源电力2026年半年度业绩说明会
未知机构2026-09-08
黔源电力机构调研纪要
公用事业发现报告2025-05-12
黔源电力:2024年三季度报告
财报2024-10-26
黔源电力:2024年半年度报告
财报2024-08-28
黔源电力:2023年年度报告
财报2024-03-30
黔源电力机构调研纪要
公用事业发现报告2024-04-10
黔源电力:2020年第三季度报告
财报2020-10-28
黔源电力机构调研纪要
公用事业发现报告2025-11-14
黔源电力:2021年半年度报告
财报2021-08-26
黔源电力:2020年年度报告
财报2021-03-26