猜你想问
药康生物2025年及2026H1的营收和利润表现如何?
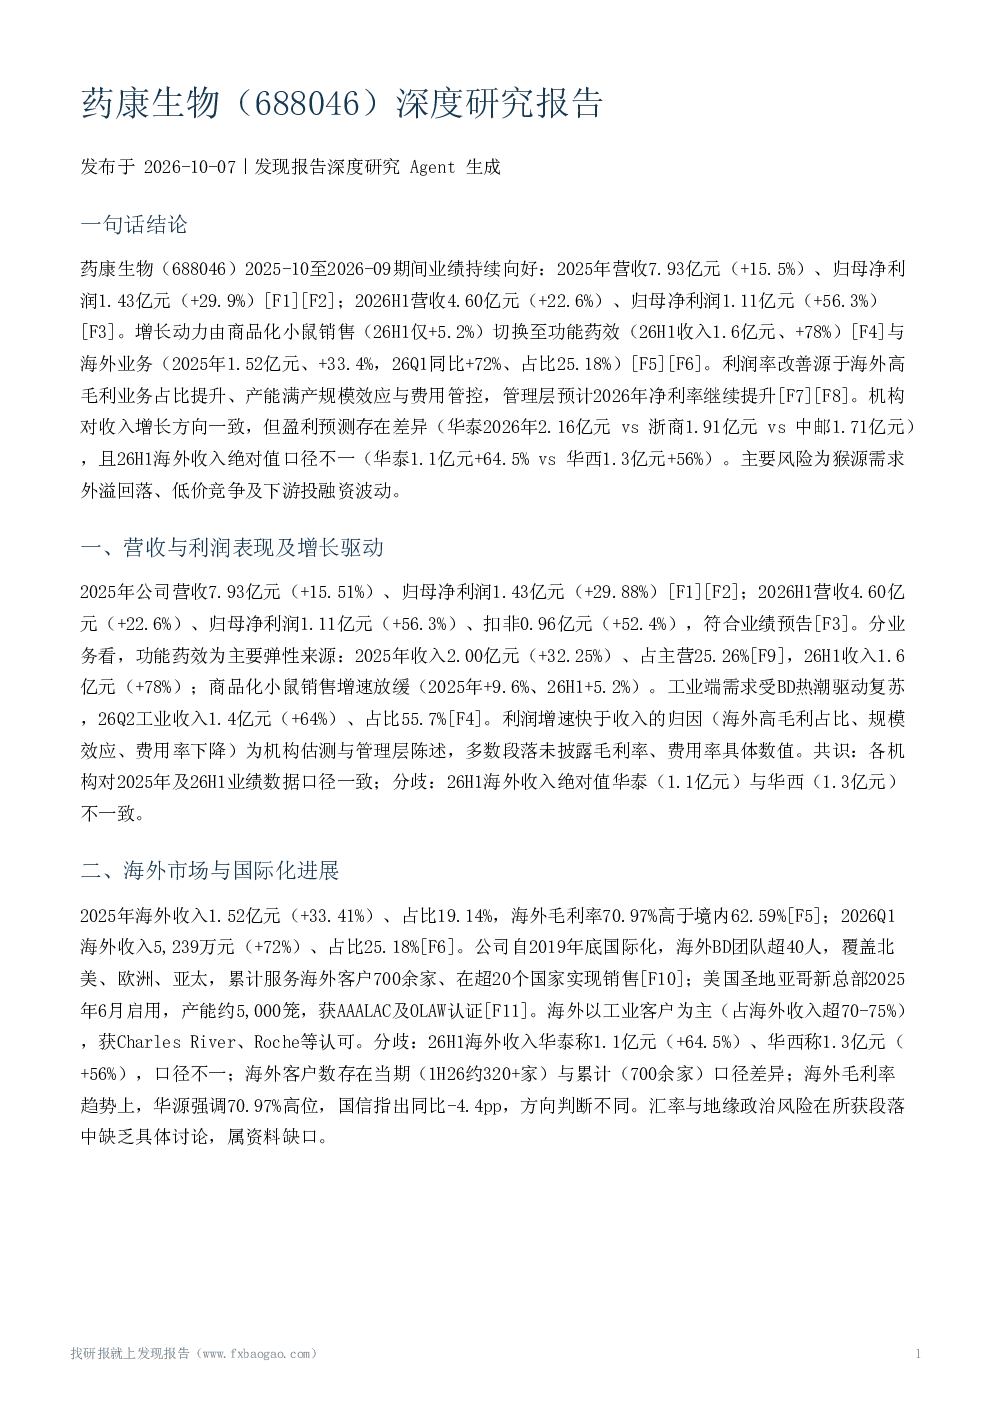
药康生物2025年营收7.93亿元,同比增长15.5%,归母净利润1.43亿元,同比增长29.9%。2026年上半年营收4.60亿元,同比增长22.6%,归母净利润1.11亿元,同比增长56.3%,扣非净利润0.96亿元,同比增长52.4%。功能药效是主要弹性来源,2025年收入2.00亿元,同比增长32.25%,占主营25.26%,2026年上半年收入1.6亿元,同比增长78%。工业端需求受BD热潮驱动复苏,2026年第二季度工业收入1.4亿元,同比增长64%。利润增速快于收入主要归因于海外高毛利占比、规模效应和费用率下降。
药康生物在海外市场的发展情况如何?
药康生物自2019年底开始国际化,海外BD团队超过40人,覆盖北美、欧洲、亚太,累计服务海外客户700余家,在超过20个国家实现销售。2025年海外收入1.52亿元,同比增长33.41%,占比19.14%,毛利率70.97%高于境内62.59%。2026年第一季度海外收入5239万元,同比增长72%,占比25.18%。美国圣地亚哥新总部于2025年6月启用,产能约5,000笼,获得AAALAC及OLAW认证。海外市场以工业客户为主,占海外收入超过70-75%,获得Charles River、Roche等认可。
药康生物在新品类布局和商业化方面有哪些进展?
药康生物重点布局人源化小鼠,包括靶点人源化和免疫系统人源化,免疫系统人源化领域优势显著,部分已应用于毒理评价。在自免领域,已布局40-50种适应症、80-90种模型,毛利率超过60%,高于行业平均。与艾伯维、礼来等跨国药企建立长期合作,海外客户毛利率高于国内。在invivoCAR-T与小核酸领域,模型丰富,已服务Arrowhead、Alnylam、Ionis等企业。依托NeoMab全人源抗体模型成立纽迈生物,已实现抗体序列对外授权。多家AI制药客户项目已进入动物药效实验。
药康生物所在行业的景气度和竞争格局如何?
2023年全球模式动物市场107亿美元,中国57亿元人民币,国内2022-2027年复合增速18.1%,显著高于全球9%。国内近年增速30%-60%,人源化小鼠需求2025-2026年预计翻倍。药康生物与百奥赛图、蓝膜生物、赛业生物占据主流市场。竞争格局方面,药康生物兼顾科研与企业端,侧重定制化CRO服务,蓝膜生物以低价抢占高度重合市场。价格竞争判断存在分歧,专家称头部企业定价有默契,价格战不剧烈,但低价竞争者存在提示结构性压力。AI与类器官被普遍视为增量而非替代,实验猴供需缺口带来的需求外溢是2026年行业增速重要变量。
药康生物研报中提示的主要风险有哪些?
药康生物研报提示的主要风险包括:猴源实验需求外溢若回落,相关模式动物企业增速可能大幅下滑;蓝膜生物等低价竞争及部分科研品系低利润带来价格压力;多靶点药物研发热度下降、mRNA肿瘤疗法商业化不确定,可能影响对应人源化模型需求;下游创新药投融资波动影响工业端需求;海外拓展不及预期及汇率风险。此外,机构盈利预测分歧较大,利润率修复节奏存在不确定性。26H1及业绩快报数据为未经审计口径,存在部分数据缺失和资料限制。