猜你想问
这份研报主要讲了什么内容?
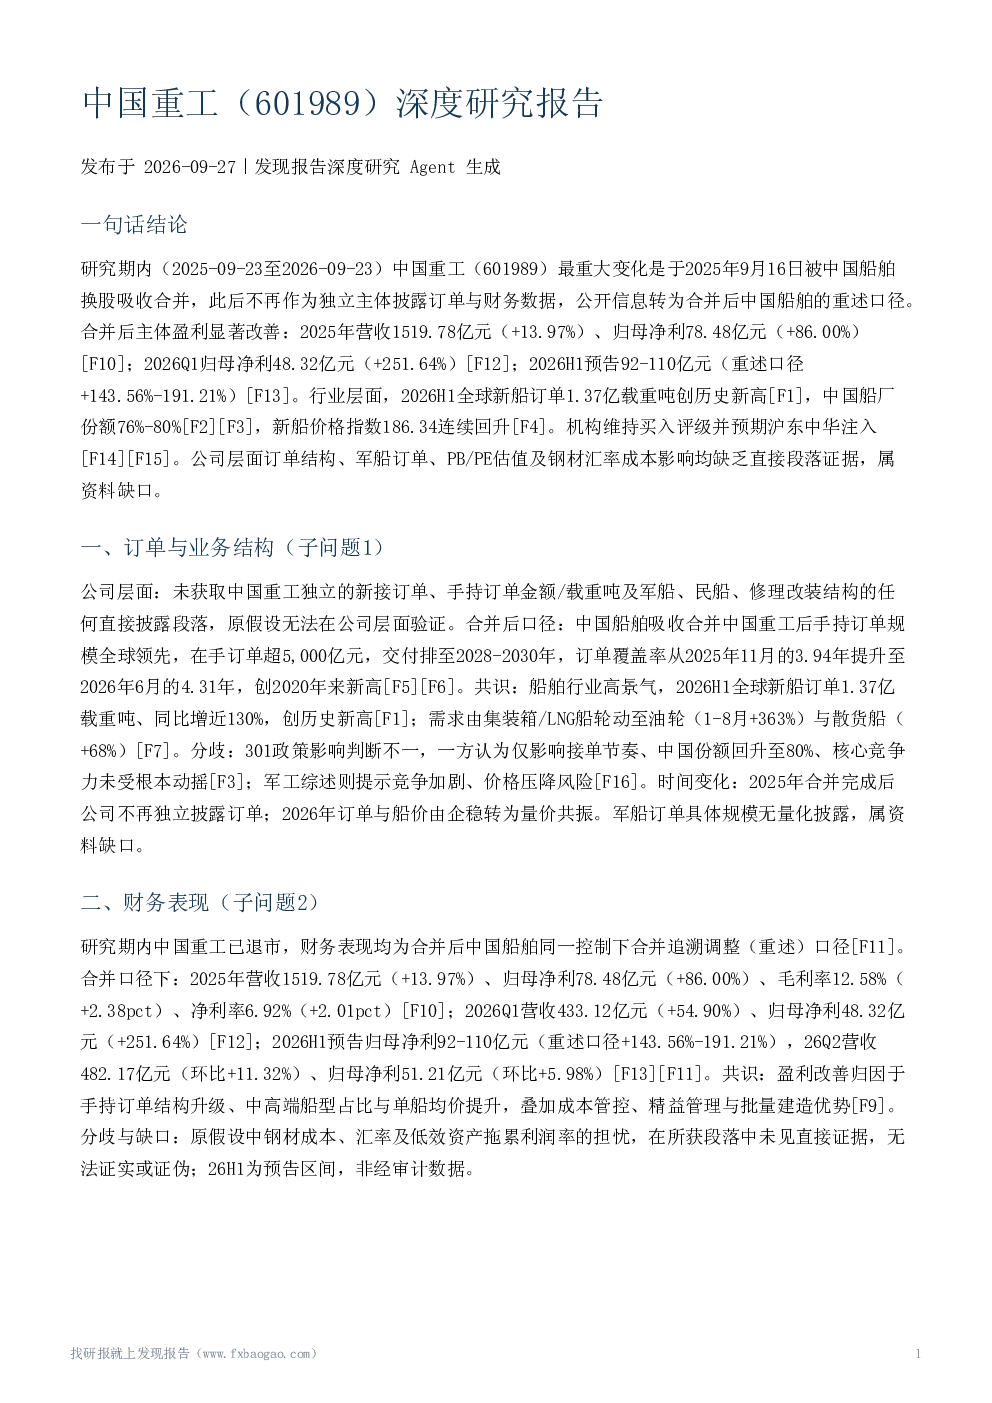
这份研报主要分析了中国重工被中国船舶吸收合并后的基本面变化。报告详细梳理了合并后的订单与业务结构,指出中国船舶合并后手持订单规模全球领先,订单覆盖率创2020年来新高。同时,报告总结了合并后的财务表现,显示2025年营收和净利润均显著增长,盈利改善主要归因于订单结构升级和成本管控。此外,报告还探讨了合并进展、行业景气与竞争格局,指出全球新船订单量创历史新高,中国船厂份额领先。最后,报告分析了盈利预测、评级与估值,以及相关风险因素,强调合并后中国船舶经营向好,但需关注行业周期波动和地缘政治等风险。
造船行业未来发展趋势如何?
造船行业未来发展趋势呈现高景气与竞争加剧并存的态势。从行业数据看,2026年1-8月全球新船订单量同比增长102%,中国船厂份额保持在76%-80%的较高水平,头部船厂订单锁定至2029-2030年。新船价格指数持续回升,显示行业量价共振。然而,行业竞争也日益激烈,301政策影响、价格压降风险等因素需持续关注。此外,全球造船产能扩张、航运需求波动以及地缘政治等因素可能对行业景气度产生不确定性影响。
研报重点分析了哪些方面?
研报重点分析了中国重工与中国船舶合并后的整合协同效应、财务表现、订单与业务结构、行业景气度以及估值与风险。在整合协同方面,报告指出合并显著提升了资产规模和经营业绩,协同效应通过船型分工、采购协同等方式显现。财务表现方面,2025年营收和净利润均大幅增长,盈利改善主要得益于订单结构升级和成本管控。订单与业务结构方面,报告指出合并后手持订单规模全球领先,但军船订单具体规模未披露。行业景气度方面,全球新船订单量创历史新高,中国船厂份额领先。估值与风险方面,报告指出估值具备修复空间,但需关注全球产能扩张、航运需求波动、汇率波动等风险。
当前市场对这份报告的看法如何?
当前市场对这份报告的看法较为积极,但存在一定分歧。机构普遍认为合并后中国船舶经营态势持续向好,盈利逐季走强,订单充足,行业量价共振,因此给予买入评级。然而,市场也关注到一些不确定性因素,如航运周期波动、行业竞争加剧、地缘政治扰动等可能影响业绩持续性。此外,301政策影响、国防预算不及预期、价格压降风险等因素也引发市场担忧。机构在盈利预测方面存在分歧,但均基于合并口径和机构预测。
研报提示了哪些主要风险?
研报提示的主要风险包括:全球造船产能扩张超预期可能加剧行业竞争;航运景气与造船需求不及预期可能影响业绩增长;全球经济衰退和滞胀风险可能对行业需求产生负面影响;人民币美元汇率波动可能影响公司财务表现;国防预算不及预期和行业需求波动可能影响军船订单;行业竞争加剧和价格压降风险可能影响盈利水平。此外,沪东中华资产注入为机构推测,无确定性安排和时间表;新船价格上行动能持续性存在不确定性;钢材成本、汇率、军品信息保密导致透明度低;合并整合执行风险等公司层面风险因素均未获得直接段落证据。