猜你想问
实朴检测2025年经营状况如何?
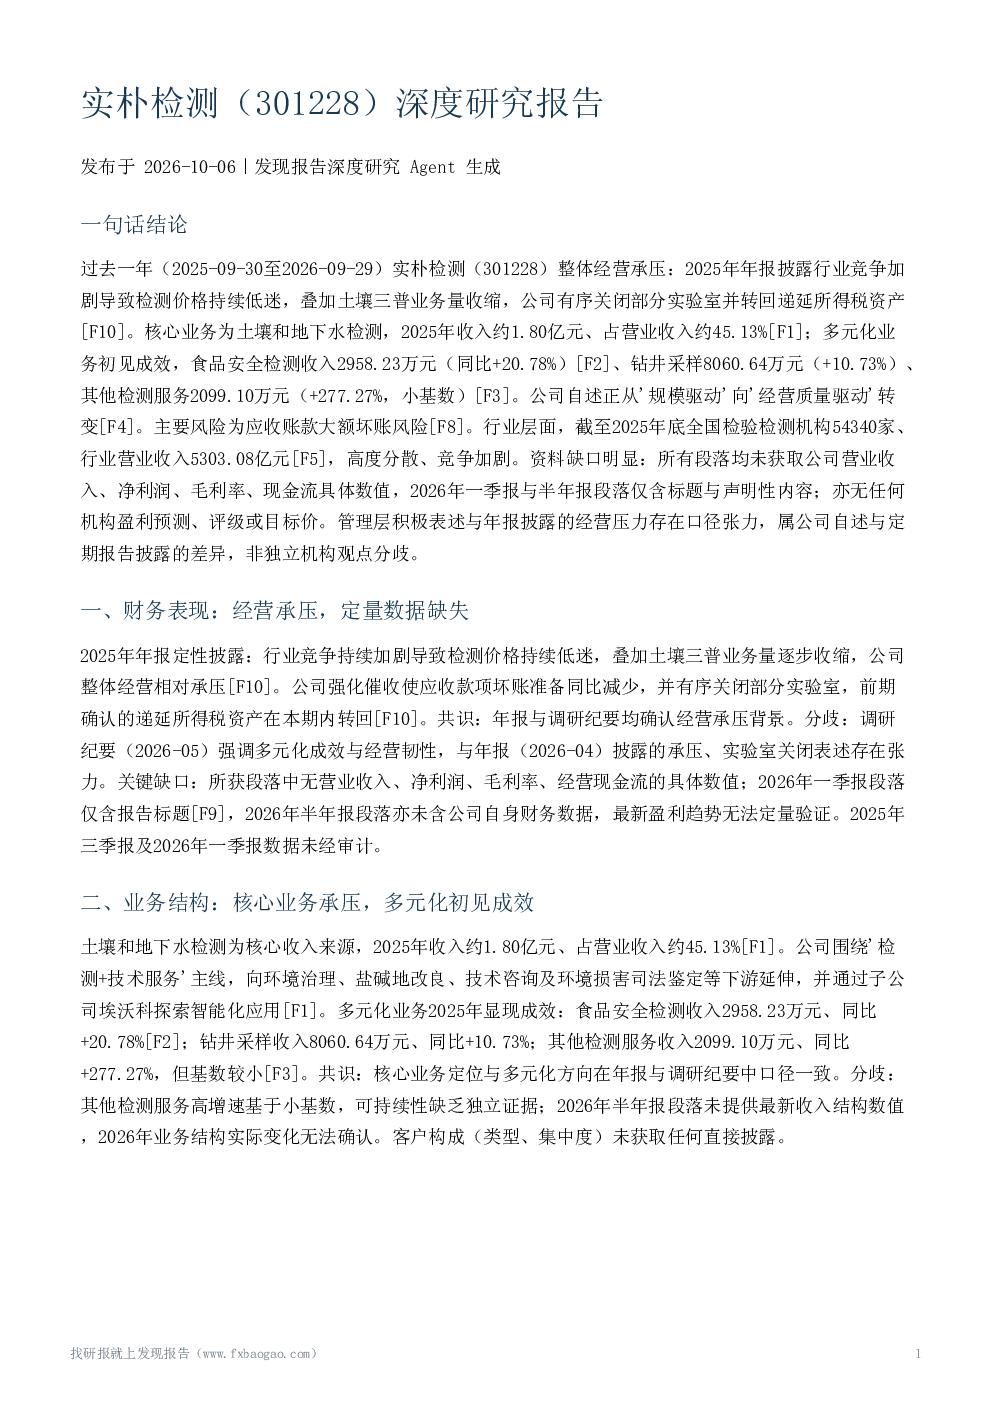
实朴检测2025年整体经营承压,主要受行业竞争加剧导致检测价格低迷和土壤三普业务量收缩影响。公司通过关闭部分实验室、强化催收等措施应对,并转回递延所得税资产。管理层自述正从“规模驱动”向“经营质量驱动”转变,但与年报披露存在口径张力。
实朴检测行业发展趋势如何?
全国检验检测机构54340家,行业营收5303.08亿元,行业竞争加剧,检测价格持续低迷,土壤三普业务量收缩对核心业务形成直接压力。实朴检测差异化定位为土壤和地下水检测及“检测+技术服务”,但规模优势不足,实验室关闭反映经营收缩,具体市场份额、资质及布局未披露。
实朴检测报告重点分析了哪些方面?
报告重点分析了实朴检测的核心业务结构,包括土壤和地下水检测,同时拓展的食品安全、钻井采样等多元化业务。其他检测服务高增速基于小基数,可持续性存疑。此外,报告还分析了公司应收账款坏账风险、行业竞争压力、土壤三普业务收缩影响、实验室关闭的后续影响,以及管理层改善表述的兑现风险。
实朴检测市场现状如何?
实朴检测2025年收入约1.8亿元,其中土壤和地下水检测收入占比约45.13%。多元化业务初见成效:食品安全检测收入同比+20.78%,钻井采样+10.73%,其他检测服务+277.27%(小基数)。应收账款坏账准备同比减少,但面临大额坏账风险。2025年8月公司上调回购价格上限至43.27元/股,累计回购329,900股(占股本0.275%)。
实朴检测报告有哪些风险提示?
报告提示实朴检测面临应收账款大额坏账风险、行业竞争加剧对盈利能力的持续压力、土壤三普业务量收缩对核心业务的影响、实验室关闭的后续影响,以及管理层改善表述的兑现风险。此外,财务数据(收入、利润、毛利率、现金流)缺失,无法定量验证趋势,无机构间观点分歧,因资料中无券商盈利预测或评级。
你可能感兴趣
个股小段子汇总202407081实朴检测中标项目中涵食用油
未知机构2024-07-08
实朴检测:2026年一季度报告
财报2026-04-23
实朴检测:2025年三季度报告
财报2025-10-28
实朴检测:2022年三季度报告
财报2022-10-28
IPO专题:新股精要,国内最早从事第三方环境检测的机构之一实朴检测
国泰君安证券2022-01-11
实朴检测机构调研纪要
发现报告2025-02-25
实朴检测:2024年一季度报告
财报2024-04-29
实朴检测机构调研纪要
发现报告2024-05-17
国投证券电子 实朴检测 - 潮头奋楫 掘金时 国投证券秋季热点行业交流会
未知机构2026-09-07
实朴检测:2024年年度报告
财报2025-04-24