猜你想问
骑士乳业深度研究报告核心内容是什么?
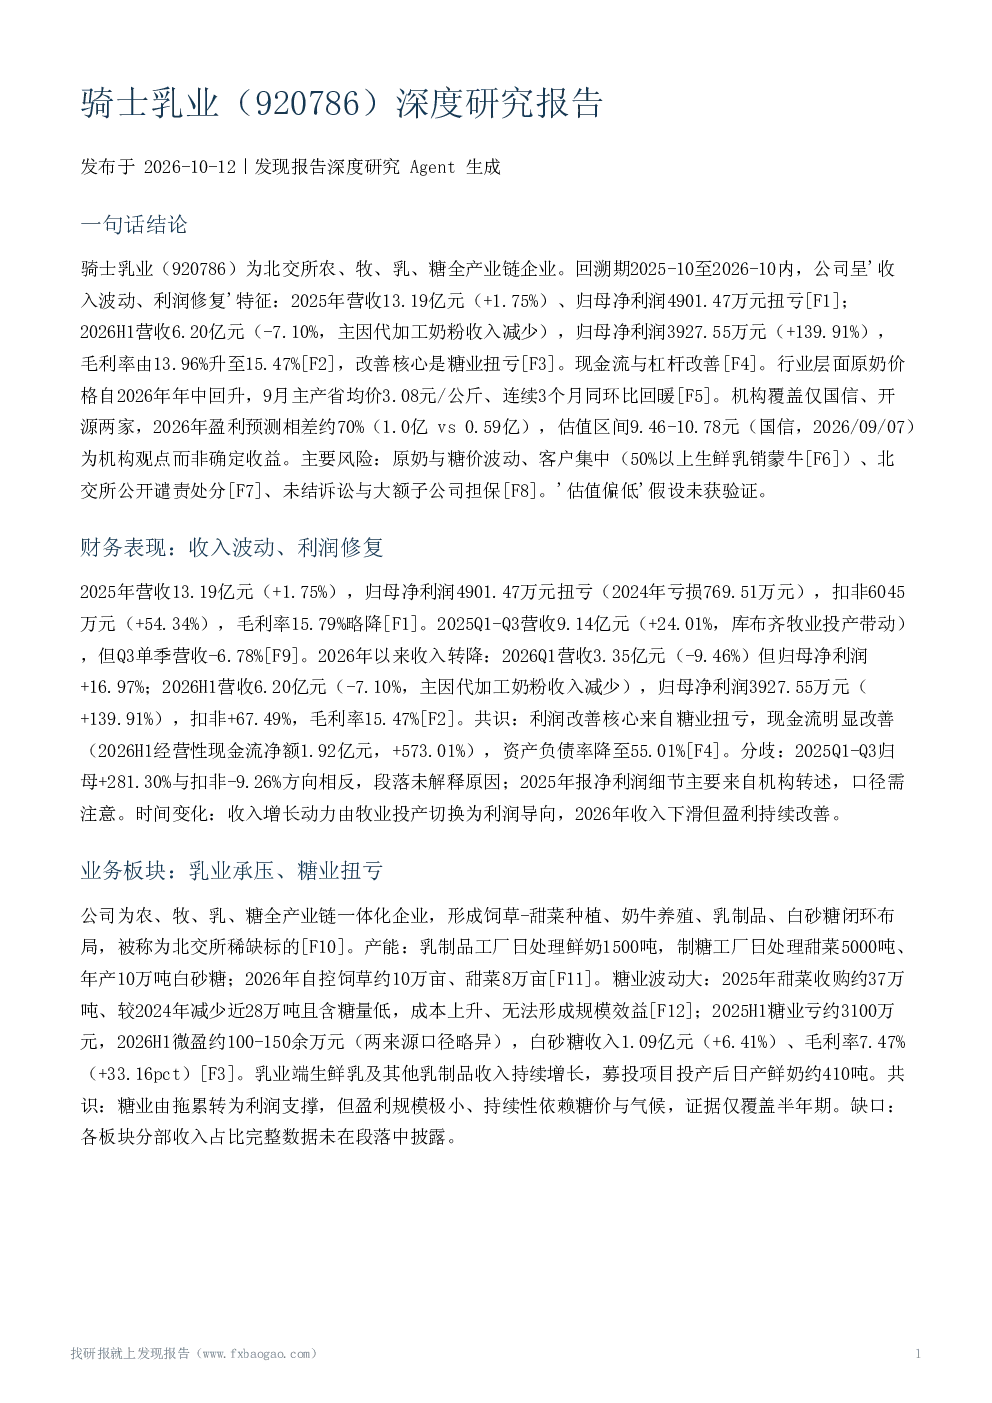
骑士乳业深度研究报告分析其作为北交所农、牧、乳、糖全产业链企业的概况,指出2025-2026年呈现收入波动、利润修复特征。报告详细解读了公司财务表现,2025年营收13.19亿元,扭亏为盈;2026H1营收虽下滑但盈利大幅改善,毛利率提升。业务板块方面,乳业面临压力但持续增长,糖业扭亏为盈,公司形成饲草-甜菜种植、奶牛养殖、乳制品、白砂糖的闭环布局。竞争地位上,公司为区域性乳企,主要客户为蒙牛等大企业,并拓展新渠道。报告还探讨了行业周期、资本运作、重大事项及风险因素,如原奶价格波动、客户集中、北交所公开谴责等。
乳制品行业发展趋势如何?
乳制品行业发展趋势呈现复杂变化。供给端,原奶价格自2026年年中回升,存栏量较2024年高点减少,需求端伊利、蒙牛液奶收入转正。但行业仍面临供强需弱的局面,2025年11月的判断已随2026年数据更新为修复预期。乳企需应对价格波动,部分企业通过多产奶粉消化供过于求,并拓展社区团购及线下渠道。糖业方面,受气候与糖价波动影响,盈利规模及持续性存在不确定性。整体看,行业周期性明显,企业需提升抗风险能力。
骑士乳业报告重点分析了哪些方向?
骑士乳业报告重点分析了公司全产业链布局、财务表现改善、糖业扭亏及竞争地位。报告详细解读了募投项目达产后的财务影响,如营收波动、利润修复、现金流改善及资产负债率下降。业务板块分析显示乳业承压但持续增长,糖业微盈,形成闭环布局。竞争地位上,公司依赖大客户但通过多渠道应对,并拓展社区团购及线下商超。此外,报告还关注了行业周期、资本运作、重大事项及风险因素,如原奶与糖价波动、客户集中、北交所公开谴责等。
当前乳制品市场现状如何判断?
当前乳制品市场呈现供需不平衡但逐步修复的态势。供给端,原奶价格自2026年年中回升,存栏量下降,但行业仍面临供强需弱的局面。需求端伊利、蒙牛液奶收入转正,但整体市场恢复仍需时日。乳企普遍面临价格波动压力,部分企业通过多产奶粉消化供过于求,并积极拓展新渠道如社区团购和线下商超。糖业方面,受气候与糖价波动影响,盈利规模及持续性存在不确定性。整体看,市场处于周期底部,企业需提升竞争力以应对挑战。
骑士乳业报告有哪些风险提示?
骑士乳业报告提示多项风险因素,包括行业与价格风险,如乳制品行业承压、生鲜乳价格拐点判断不一,制糖受气候与糖价波动影响。客户集中风险,50%以上生鲜乳销往蒙牛等大客户。治理与合规风险,公司及相关责任主体被北交所公开谴责并记入诚信档案。法律风险,与大漠林深乳业知识产权纠纷诉讼未结案。财务与担保风险,子公司杠杆较高,担保授权上限15亿元,实际发生3.32亿元。此外,机构盈利预测分歧大,数据来源局限性也需注意。