猜你想问
华东重机2025年经营状况如何?
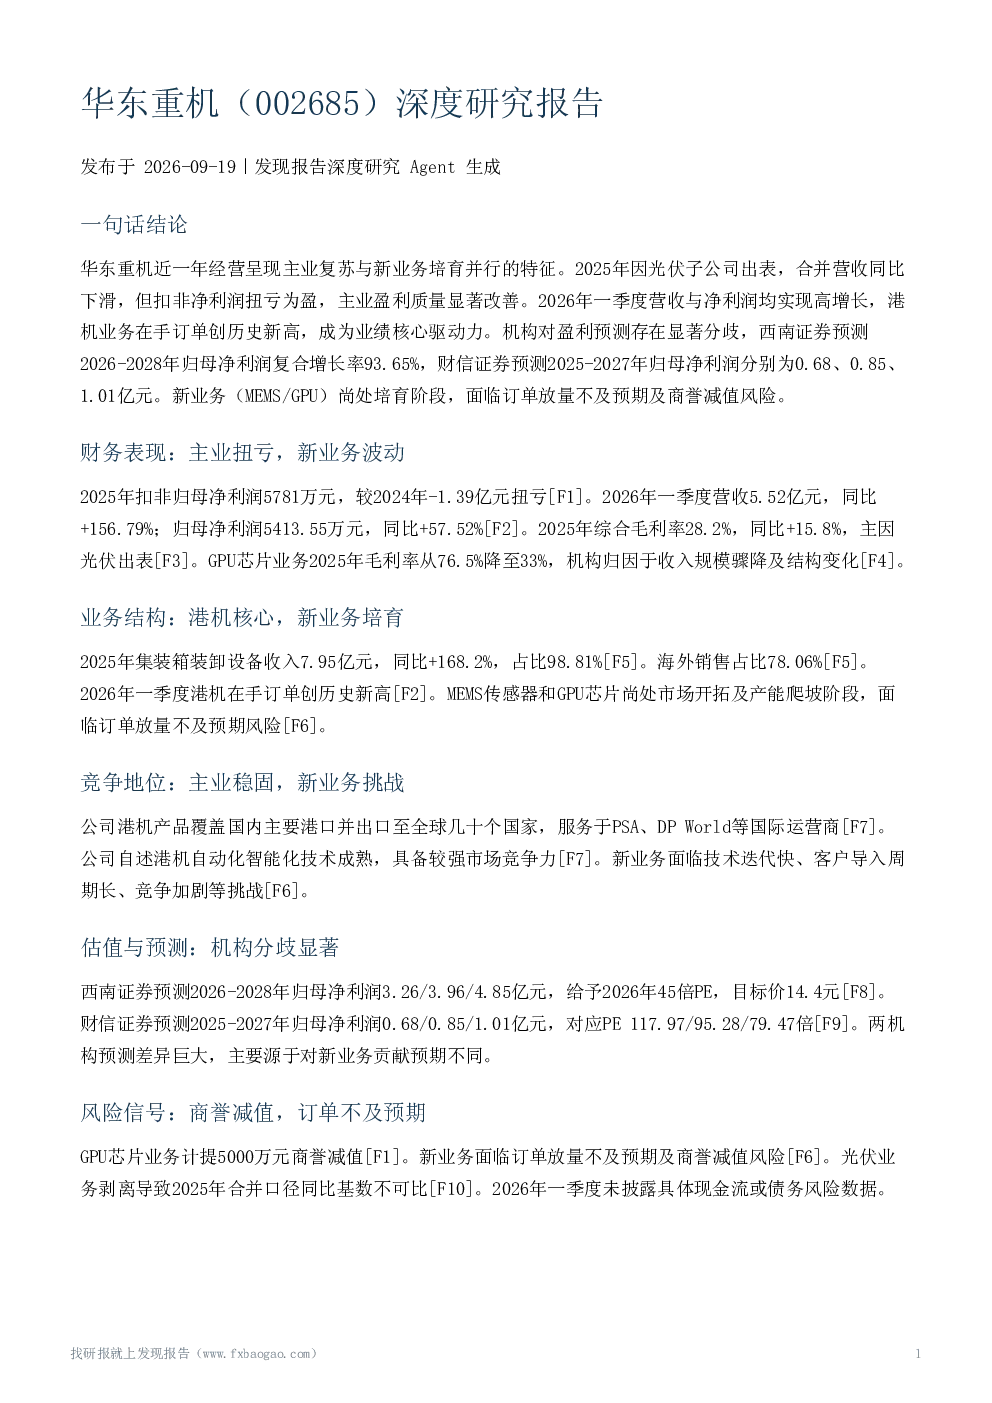
华东重机2025年呈现主业复苏与新业务培育并行特征。因光伏子公司出表,合并营收同比下滑,但扣非净利润扭亏为盈达5781万元,主业盈利质量显著改善。2026年一季度营收与净利润均实现高增长,港机业务在手订单创历史新高,成为业绩核心驱动力。
华东重机业务结构及新业务发展情况?
华东重机业务以集装箱装卸设备为主,2025年收入7.95亿元,占比98.81%,海外销售占比78.06%。港机业务在手订单创历史新高。新业务方面,MEMS传感器和GPU芯片尚处市场开拓及产能爬坡阶段,面临订单放量不及预期风险。GPU芯片业务2025年毛利率从76.5%降至33%,机构归因于收入规模骤降及结构变化。
华东重机在行业中的竞争地位如何?
华东重机港机产品覆盖国内主要港口并出口至全球几十个国家,服务于PSA、DP World等国际运营商。公司自述港机自动化智能化技术成熟,具备较强市场竞争力。新业务面临技术迭代快、客户导入周期长、竞争加剧等挑战。
机构对华东重机的盈利预测有何差异?
西南证券预测2026-2028年归母净利润3.26/3.96/4.85亿元,给予2026年45倍PE,目标价14.4元。财信证券预测2025-2027年归母净利润0.68/0.85/1.01亿元,对应PE 117.97/95.28/79.47倍。两机构预测差异巨大,主要源于对新业务贡献预期不同。
华东重机面临哪些风险提示?
华东重机面临新业务订单放量不及预期及商誉减值风险,GPU芯片业务计提5000万元商誉减值。光伏业务剥离导致2025年合并口径同比基数不可比。2026年一季度未披露具体现金流或债务风险数据。机构对盈利预测存在显著分歧,需结合后续季度数据验证。新业务(MEMS/GPU)商业化进程缓慢,存在收入不及预期的风险。
你可能感兴趣
潍柴重机(000880)深度研究报告
发现报告2026-09-17
林州重机(002535)深度研究报告
发现报告2026-09-19
华东重机:2025年一季度报告
财报2025-04-29
华东重机:2022年三季度报告
财报2022-10-29
华东重机机构调研纪要
机械设备发现报告2026-05-11
【GF电新】华东重机光伏业务交流会要点:一期4GW 10月底满产,新技术可降低银
未知机构2023-09-21
华东重机:2017年年度报告
机械设备财报2018-04-25
华东重机:2020年年度报告
财报2021-04-28
华东重机:2020年第一季度报告全文
财报2020-04-28
华东重机:2016年第一季度报告全文
财报2016-04-25