猜你想问
海正药业2026年半年报核心财务数据表现如何?
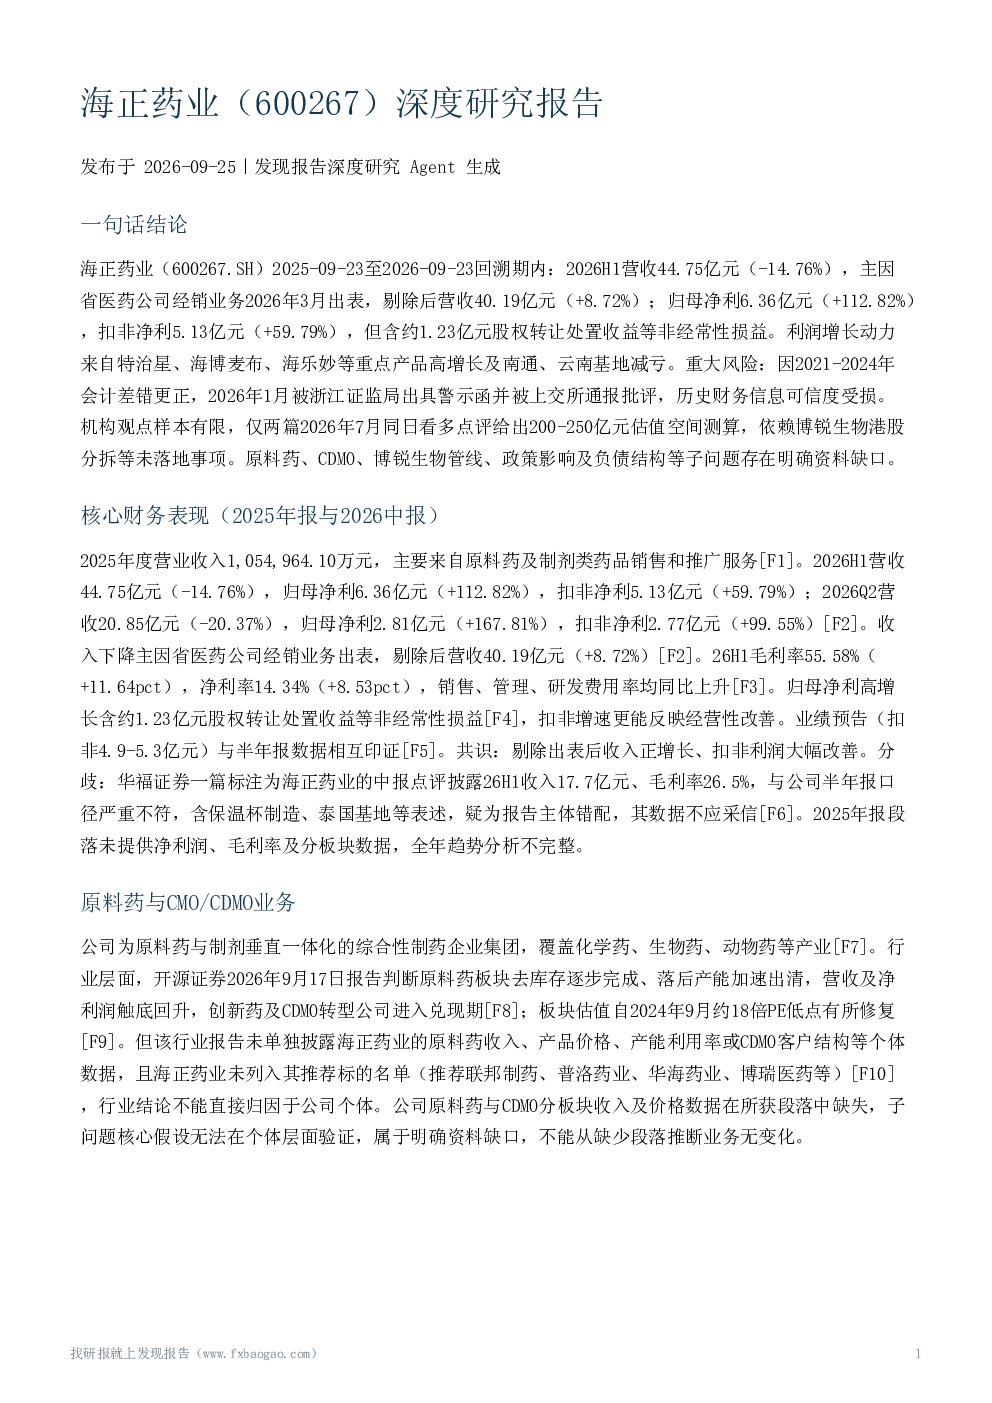
海正药业2026年上半年营收44.75亿元,剔除省医药经销业务后增长8.72%;归母净利6.36亿元,扣非净利5.13亿元,分别增长112.82%和59.79%。利润增长主要来自重点产品高增长及基地减亏,但需注意历史财务数据因会计差错更正受损,影响可比性。毛利率和净利率均有所提升,但费用率上升。扣非净利润增速更能反映经营性改善,但需关注华福证券报告数据严重不符的问题。
海正药业原料药与CDMO业务发展情况怎样?
海正药业为垂直一体化制药集团,覆盖化学药、生物药等。原料药板块去库存逐步完成,估值修复,但未披露海正个体数据,行业结论不能直接归因。原料药与CDMO分板块数据缺失,子问题核心假设无法验证。需关注原料药板块去库存进展及估值修复情况,但缺乏具体数据支撑。
海正药业制剂与博锐生物业务亮点是什么?
海正药业抗感染产品线表现突出,核心品种增长,宠物药海乐妙商业化进展良好。公司提出'3+2+1'战略,目标重回行业第一。机构点评提及博锐生物港股分拆计划,但未披露具体管线数据,'贡献增量收入'假设无法验证。需关注抗感染产品线增长情况及博锐生物分拆计划进展,但缺乏具体数据支撑。
当前医药行业政策环境对海正药业有何影响?
集采、医保、环保政策对海正药业无直接政策影响表述。剔除省医药公司出表后营收、毛利率改善,侧面反映经营韧性。但仅兴证医药一篇第三方点评,缺乏交叉验证。需关注医药行业政策环境变化,但当前研报未提供明确政策影响分析。
海正药业面临的主要风险有哪些?
海正药业面临的主要风险包括:会计差错致监管处罚,历史财务数据可信度受损;省医药公司出表影响可比性;普利制药案执行存在不确定性。此外,治理风险、业务数据缺失、政策影响未验证、偿债指标缺失等问题也需关注。需注意历史财务数据可信度受损及诉讼执行不确定性等风险。
你可能感兴趣
海正药业(600267)调研纪要-调研纪要
未知机构2023-02-19
海正药业(600267)-调研纪要
医药生物未知机构2023-06-02
海正药业(600267)瀚晖药业调研纪要-调研纪要
未知机构2023-07-28
海正药业:浙江海正药业股份有限公司2024年年度报告
财报2025-03-29
海正药业:2020年第三季度报告
财报2020-10-29
海正药业:2025年半年度报告
财报2025-08-26
海正药业:浙江海正药业股份有限公司2022年年度报告
财报2023-03-31
海正药业:浙江海正药业股份有限公司2020年年度报告
财报2021-03-23
海正药业:2019年半年度报告
财报2019-08-20
海正药业:海正药业2001年中期报告
财报2001-08-14