猜你想问
健麾信息最新研究报告主要分析了哪些核心内容?
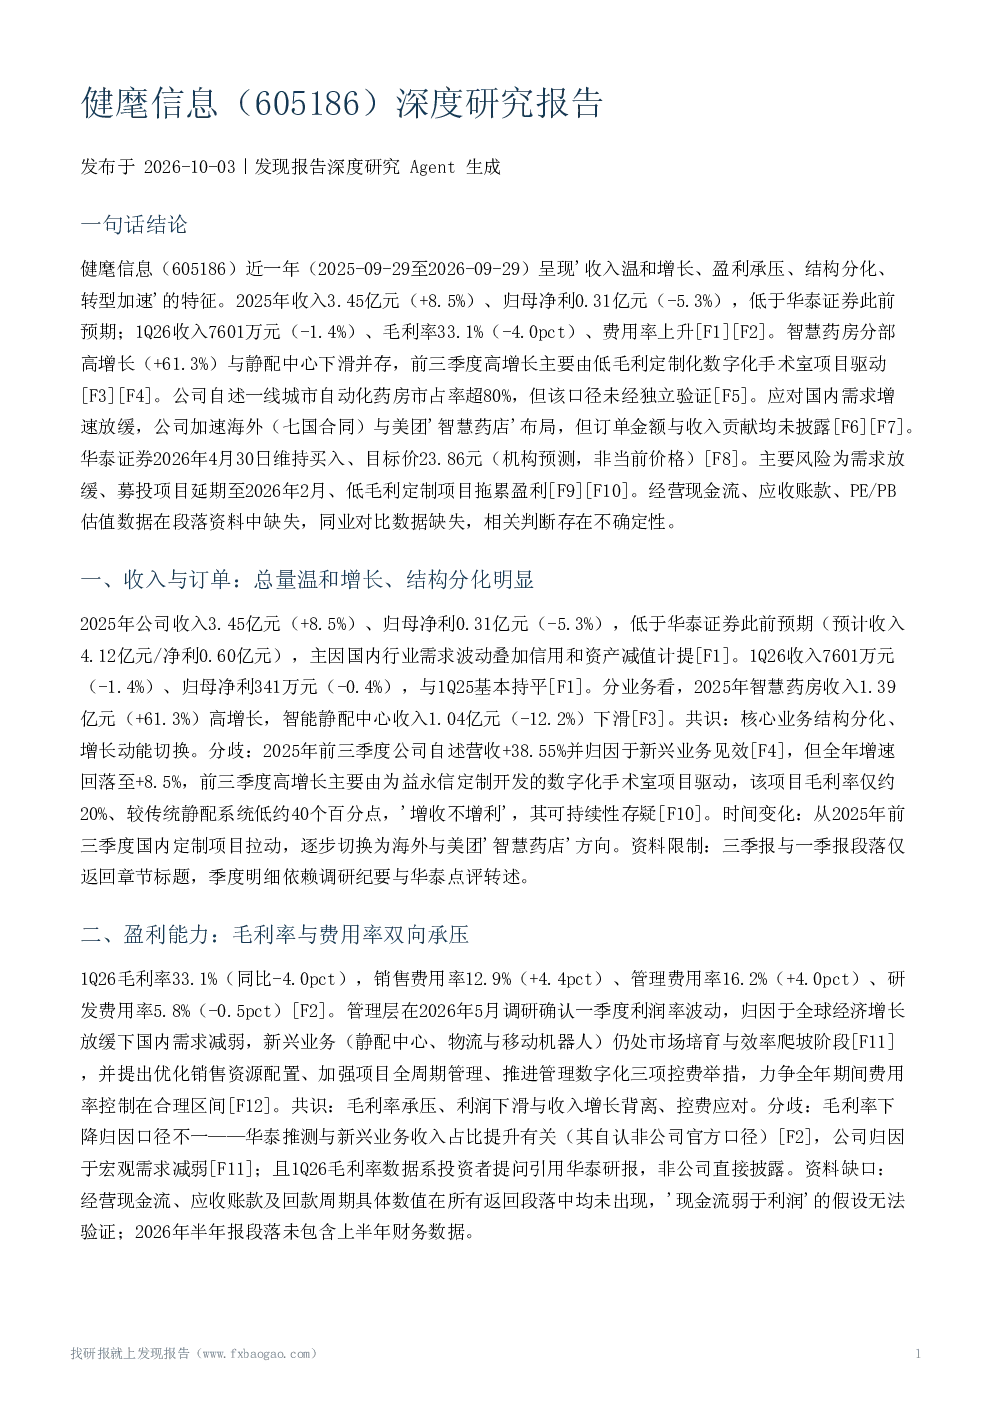
健麾信息近一年呈现'收入温和增长、盈利承压、结构分化、转型加速'特征。2025年收入3.45亿元(+8.5%)、归母净利0.31亿元(-5.3%),低于华泰证券预期。智慧药房分部高增长(+61.3%)与静配中心下滑并存,前三季度高增长主要由低毛利定制化数字化手术室项目(毛利率约20%)驱动,其可持续性存疑。公司自述一线城市自动化药房市占率超80%,但该口径未经独立验证。应对国内需求放缓,公司加速海外(七国合同)与美团'智慧药店'布局,但订单金额与收入贡献未披露。华泰证券2026年4月维持买入评级、目标价23.86元。报告还分析了毛利率与费用率双向承压、医保政策环境变化、竞争地位及估值情况。
自动化药房赛道未来发展趋势如何?
自动化药房赛道面临医保政策转向价值购买的影响,DRG/DIP 2.0推动医院转型,可能催生药房自动化需求,但医保支付约束可能压缩非诊疗性设备采购预算。行业正从单一准入扩展为全周期管理,医疗机构精细化治理对药房自动化提出更高要求。国内市场增速放缓,企业加速海外布局与美团'智慧药店'合作,但新业务贡献存在不确定性。低毛利定制化项目拉低整体盈利能力,可持续性存疑。市场竞争格局中,头部企业市占率较高,但同业对比数据缺失,难以量化相对竞争地位。
健麾信息报告重点分析了哪些业务方向?
报告重点分析了健麾信息收入与订单结构分化,智慧药房高增长(+61.3%)与静配中心下滑(-12.2%)并存。前三季度高增长主要由低毛利定制化数字化手术室项目(毛利率约20%)驱动,该项目'增收不增利',其可持续性存疑。公司战略从国内定制项目逐步切换为海外与美团'智慧药店'布局,已与七国客户签署销售合同,并完成与美团的资产交割。机器人业务收入下降64.2%,新业务为对冲内需不足的主要方向,但关键量化信息未披露。
当前自动化药房市场现状如何?
当前自动化药房市场呈现总量温和增长但盈利承压的特征。国内市场增速放缓,医疗机构预算限制持续压制订单与招标节奏,企业加速海外布局以对冲内需不足。一线城市自动化药房市占率超80%为公司一贯自述口径,但未经第三方验证。行业竞争格局中,头部企业市占率较高,但同业对比数据缺失,难以量化相对竞争地位。医保支付约束可能压缩非诊疗性设备采购预算,影响自动化药房设备采购方向。
健麾信息报告提示了哪些主要风险?
健麾信息报告提示的核心风险集中于需求端与盈利质量:国内自动化药房需求增速放缓,医疗机构预算限制持续压制订单与招标节奏;募投项目多次延期至2026年2月,反映内外部压力,项目最终完成情况未知;低毛利定制化数字化手术室项目拉低整体毛利率,其收入可持续性存疑;1Q26毛利率、费用率明显上升,盈利能力承压;海外及智慧药店新业务贡献存在不确定性;公司前瞻性描述不构成实质承诺,转型计划存在执行风险。此外,大客户依赖、应收账款、股东减持等风险需关注,但PE、PB、历史估值分位、股价与市值数据缺失,无法量化同业对比。海外合同金额、智慧药店单店经济模型等关键量化信息未披露,新业务对2026年收入贡献无法量化。