猜你想问
嘉化能源研报核心内容是什么?
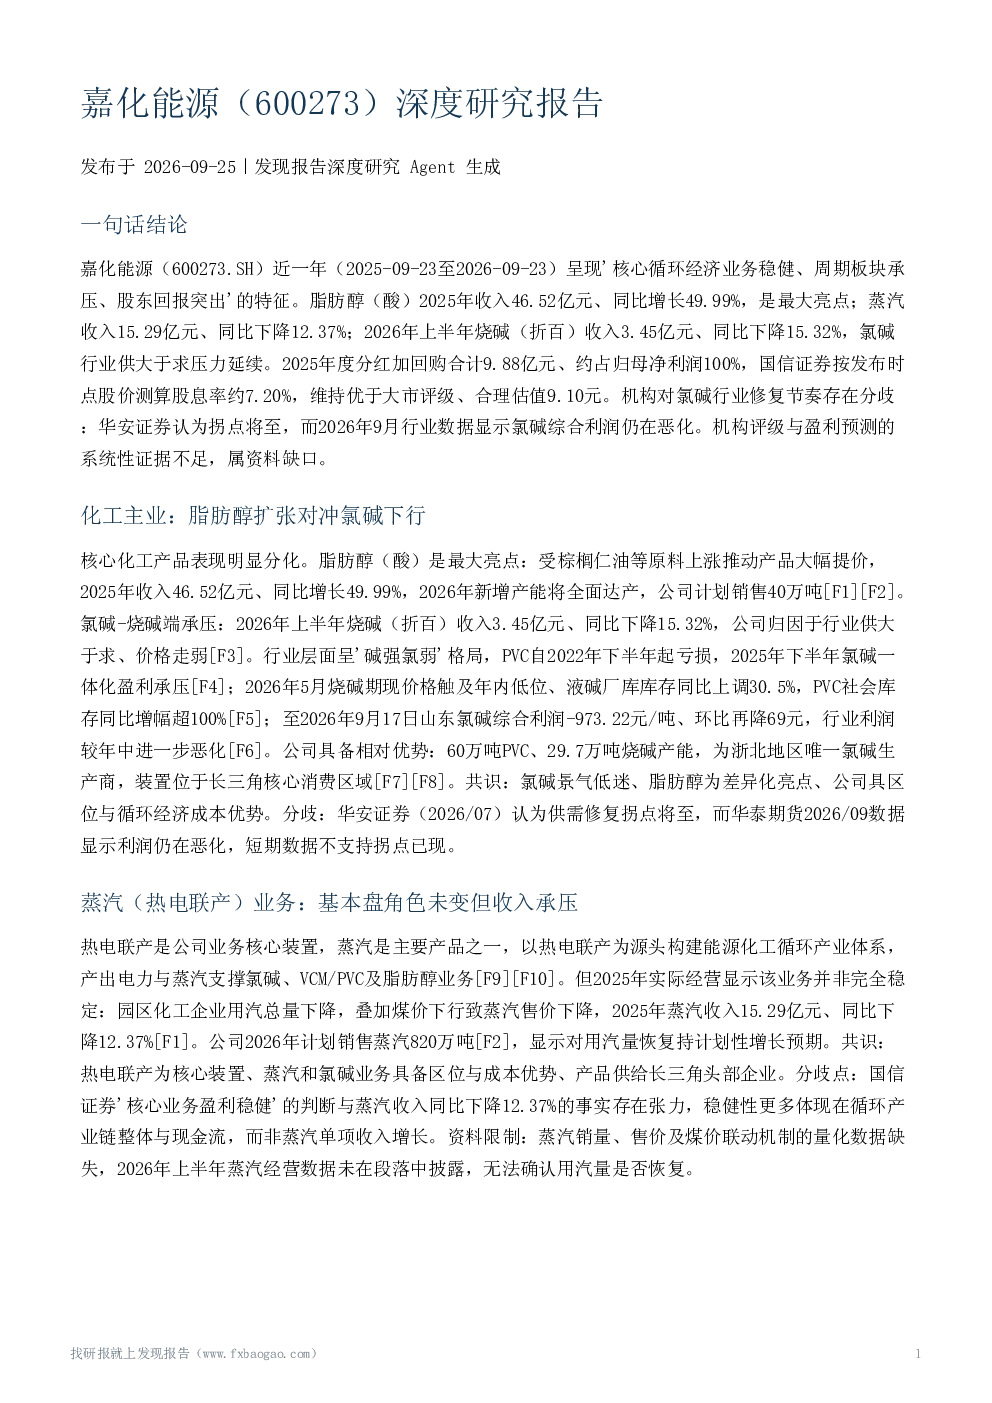
嘉化能源近一年呈现核心循环经济业务稳健、周期板块承压、股东回报突出的特征。脂肪醇(酸)是最大亮点,2025年收入46.52亿元、同比增长49.99%;蒸汽收入15.29亿元、同比下降12.37%;2026年上半年烧碱(折百)收入3.45亿元、同比下降15.32%,氯碱行业供大于求压力延续。公司具备区位与循环经济成本优势,但行业景气低迷。
化工行业发展趋势如何?
氯碱-PVC产业链景气低迷,脂肪醇是公司差异化亮点。公司具备区位与循环经济成本优势,但行业整体面临供给过剩压力。脂肪醇受原料上涨推动产品大幅提价,成为公司主要增长点。公司依托氯碱装置副产氢气进行氢能一体化布局,并结合光伏发电项目优化低碳循环发展生态。氢能与光伏均嵌入循环经济体系,定位为产业链协同与低碳优化,而非独立主业。
报告重点分析了哪些方向?
报告重点分析了嘉化能源化工主业、蒸汽(热电联产)业务、新能源与氢能布局。化工主业方面,脂肪醇扩张对冲氯碱下行,2025年收入同比增长49.99%。蒸汽业务基本盘未变但收入承压,2025年同比下降12.37%。新能源与氢能方面,公司依托氯碱装置副产氢气进行氢能一体化布局,并结合光伏发电项目优化低碳循环发展生态,定位为产业链协同与低碳优化。
当前市场现状如何判断?
当前市场判断氯碱-PVC产业链景气低迷,公司具备区位与循环经济成本优势。公司2025年度分红加回购合计9.88亿元、约占归母净利润100%,股息率约7.20%,现金流充足但整体盈利承压主要来自周期性产品。机构对氯碱行业修复节奏存在分歧,但缺乏系统性证据。公司具备差异化亮点,但需关注化工品价格下行、行业供给与政策、项目投产进度、下游需求等风险。
研报有哪些风险提示?
研报提示的主要风险包括化工品价格下行风险、行业供给与政策风险、项目投产进度风险、下游需求风险。此外,还存在政策与转型风险、股息可持续性风险。氯碱行业供大于求压力延续,公司PVC二期扩产与行业产能过剩方向存在张力。公司氢能与光伏项目贡献有限,投资金额、装机规模及利润贡献无量化披露,需关注其发展进度与实际效益。