猜你想问
兆威机电2025年财务表现如何?
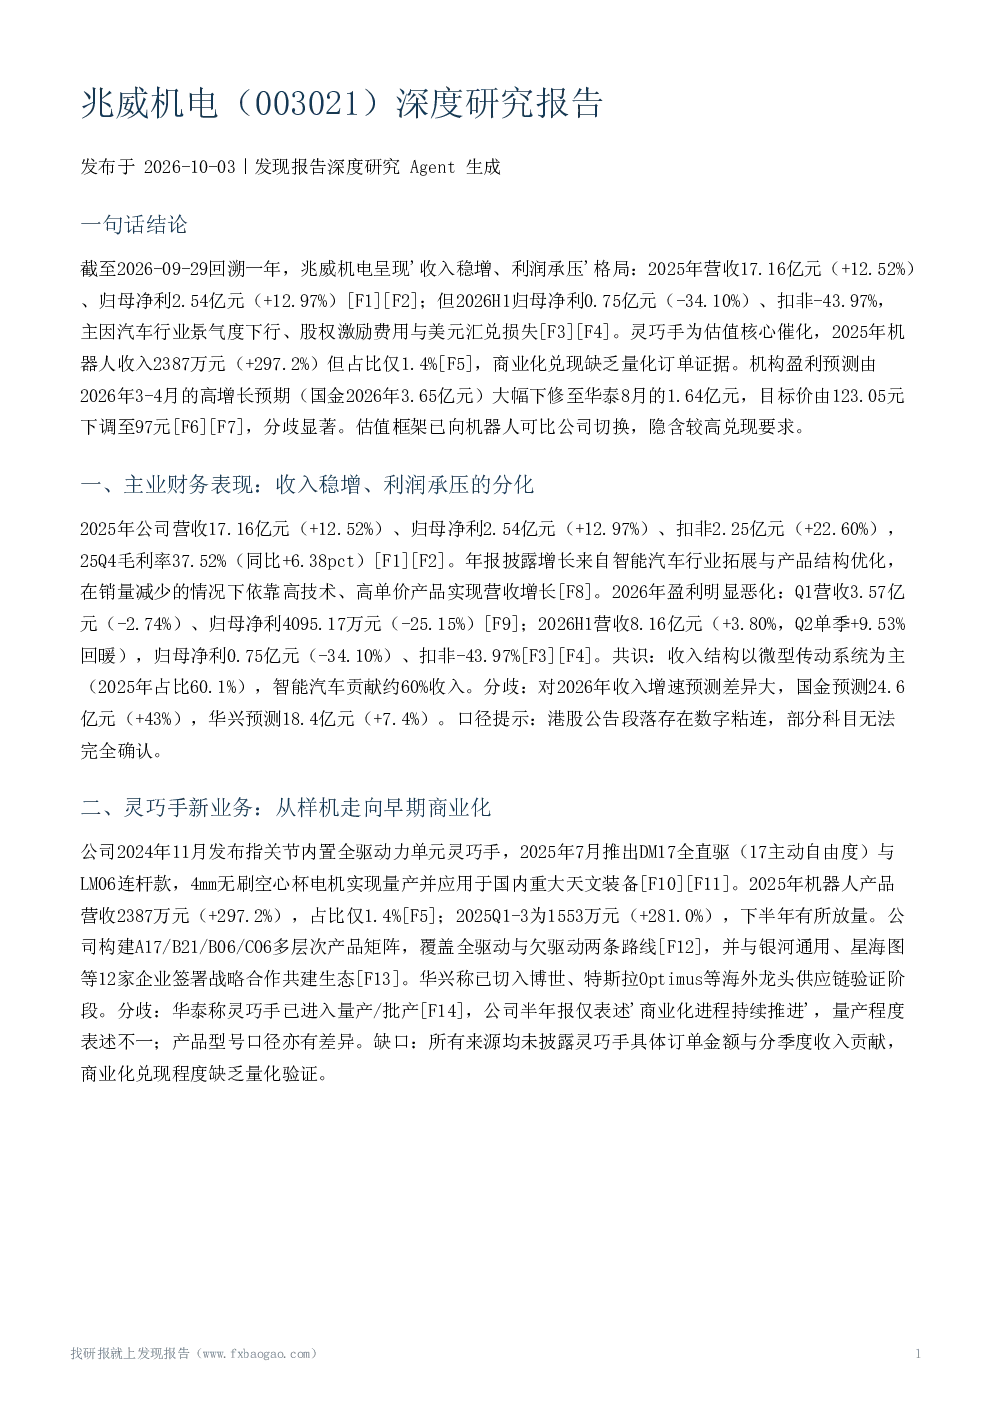
兆威机电2025年收入呈现稳增态势,营收达17.16亿元,同比增长12.52%,归母净利为2.54亿元,增长12.97%。然而,2026年H1归母净利预计下滑至0.75亿元,降幅达34.10%,主要受汽车行业景气度下行、股权激励费用及美元汇兑损失影响。公司收入增长主要依赖智能汽车行业拓展和高技术、高单价产品,但2026年盈利能力显著恶化,Q1营收和归母净利均出现下滑。收入结构以微型传动系统为主,占比约60.1%,智能汽车贡献约60%收入。机构对2026年收入增速预测差异较大,国金预测增长43%,华兴预测增长7.4%
兆威机电灵巧手业务进展如何?
兆威机电灵巧手业务在2025年取得技术突破,推出DM17全直驱和LM06连杆款产品,4mm无刷空心杯电机实现量产。机器人产品营收达2387万元,同比增长297.2%,但占比仅为1.4%。公司构建了A17/B21/B06/C06多层次产品矩阵,覆盖全驱动与欠驱动路线,并与12家企业签署战略合作共建生态。尽管有报道称已切入博世、特斯拉Optimus等海外供应链验证阶段,但公司半年报仅表述商业化进程持续推进,量产程度表述不一。目前缺乏灵巧手具体订单金额与分季度收入贡献的数据披露
汽车电子行业发展趋势如何?
汽车电子是兆威机电的主要收入来源,占比达62.90%,覆盖智能座舱、动力、底盘和车身电子域。全球一体化微型传动与驱动系统市场预计2029年将达到2049亿元,年复合增长率13.3%。兆威机电作为国内微型传动系统龙头,2024年全球/国内市场份额分别为1.4%/3.9%,提升空间较大。但需注意,德昌电机等竞争者正加速切入智能座舱执行器、尾门驱动领域,新赛道红利窗口可能收窄。智能家居板块缺乏具体收入与增速数据
兆威机电当前市场现状如何?
兆威机电主业收入表现尚可,但盈利能力面临挑战,2026年预计利润显著恶化。公司估值已部分切换至机器人叙事,但机器人业务收入占比仅1.4%,估值支撑仍以预期为主。机构预测存在较大分歧,2026年净利预测从1.64亿元至3.65亿元不等。公司面临汽车行业景气度下行、股权激励费用增加、美元汇兑损失等已兑现风险,同时需关注人形机器人产业化进度、市场竞争加剧等不确定性因素
兆威机电研报提示哪些风险?
兆威机电面临多重风险,包括汽车行业景气度持续下行、股权激励/股权支付费用继续拖累利润、灵巧手商业化与订单兑现不及预期等已兑现风险。此外,人形机器人产业化进度、产业政策、新能源汽车销量不及预期、市场竞争加剧、新产品开拓不及预期、海外政治及政策风险等均需关注。公司机构覆盖面有限,灵巧手具体订单金额缺失,智能家居下游缺乏数据,A股当前估值数据缺失,这些信息可能导致投资判断存在偏差