猜你想问
西上海(605151)深度研究报告主要分析了什么内容?
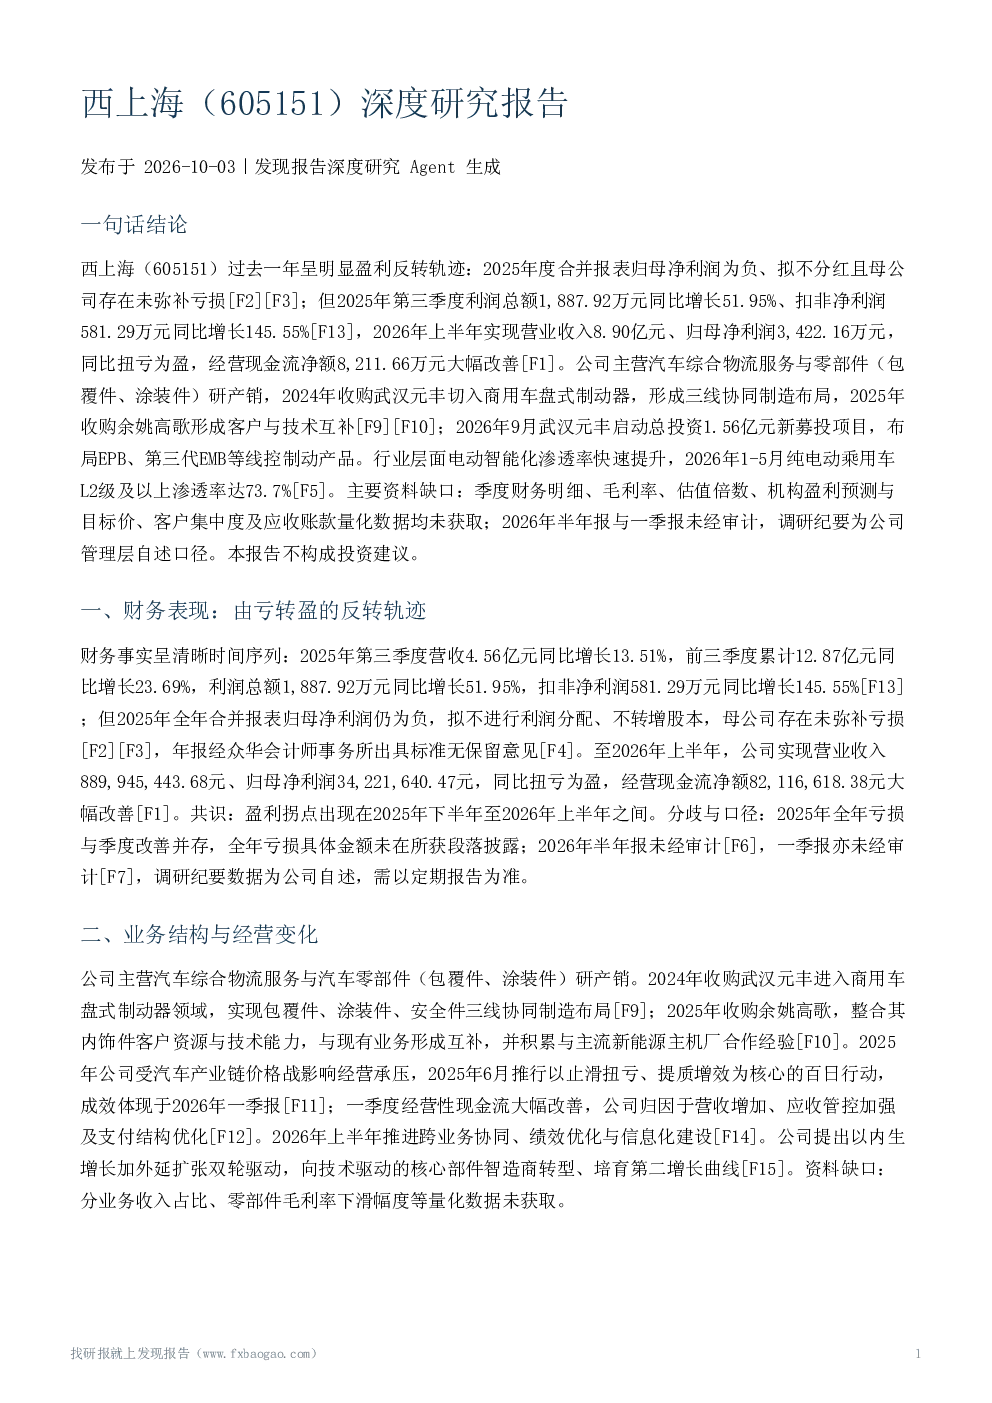
该研报深度分析了西上海(605151)的财务表现、业务结构、行业景气度、竞争格局、估值水平及风险因素。报告指出公司2025年第三季度营收和利润均实现同比增长,2026年上半年扭亏为盈,但2025年全年仍存在亏损。公司通过收购武汉元丰和余姚高歌进行业务扩张,提出以内生增长加外延扩张双轮驱动转型。报告还探讨了汽车行业智能化发展趋势及公司面临的下游景气分化、毛利率下滑等风险。
汽车行业智能化发展趋势如何?
根据报告,2026年1-5月纯电动乘用车L2级及以上渗透率达73.7%,城区NOA在燃油车渗透率仅0.6%,激光雷达、域控制器等高阶配置快速普及。行业竞争焦点向智能化配置倾斜,自主品牌和新势力积极布局电动智能车。然而,西上海公司仍以传统业务为主,通过武汉元丰切入制动安全件并向线控制动延伸,转型节奏与行业趋势存在一定落差。
该报告重点分析了西上海的哪些方面?
报告重点分析了西上海的经营变化、财务反转轨迹及并购整合情况。公司通过2024年收购武汉元丰切入商用车盘式制动器领域,2025年收购余姚高歌整合资源,并推行“百日行动”扭亏。2026年上半年实现营收和净利润双增长,但2025年全年归母净利润为负。报告还关注了公司零部件业务毛利率下滑、武汉元丰募投项目不确定性等风险。
当前汽车零部件市场现状如何?
报告指出,汽车零部件市场面临下游景气结构性分化,传统乘用车内需持续收缩的挑战。西上海公司零部件业务营收占比提升但毛利率下滑,盈利质量承压。同时,行业竞争加剧,智能化配置成为焦点,自主品牌和新势力加速布局。西上海通过并购切入制动安全件领域,但转型进程需关注市场竞争和自身协同效应发挥。
该研报提示了哪些主要风险?
报告提示西上海面临多重风险:首先,2025年度归母净利润为负,母公司存在未弥补亏损,可能影响分红能力。其次,零部件业务营收占比提升伴随毛利率下滑,盈利质量存在不确定性。再次,武汉元丰募投项目资金来源、建设周期及客户落地均未披露,投资回报不确定。此外,并购整合风险、应收账款风险以及行业景气分化均需关注,这些因素可能对公司未来经营产生不利影响。