猜你想问
杰瑞股份2025年营收利润表现如何?
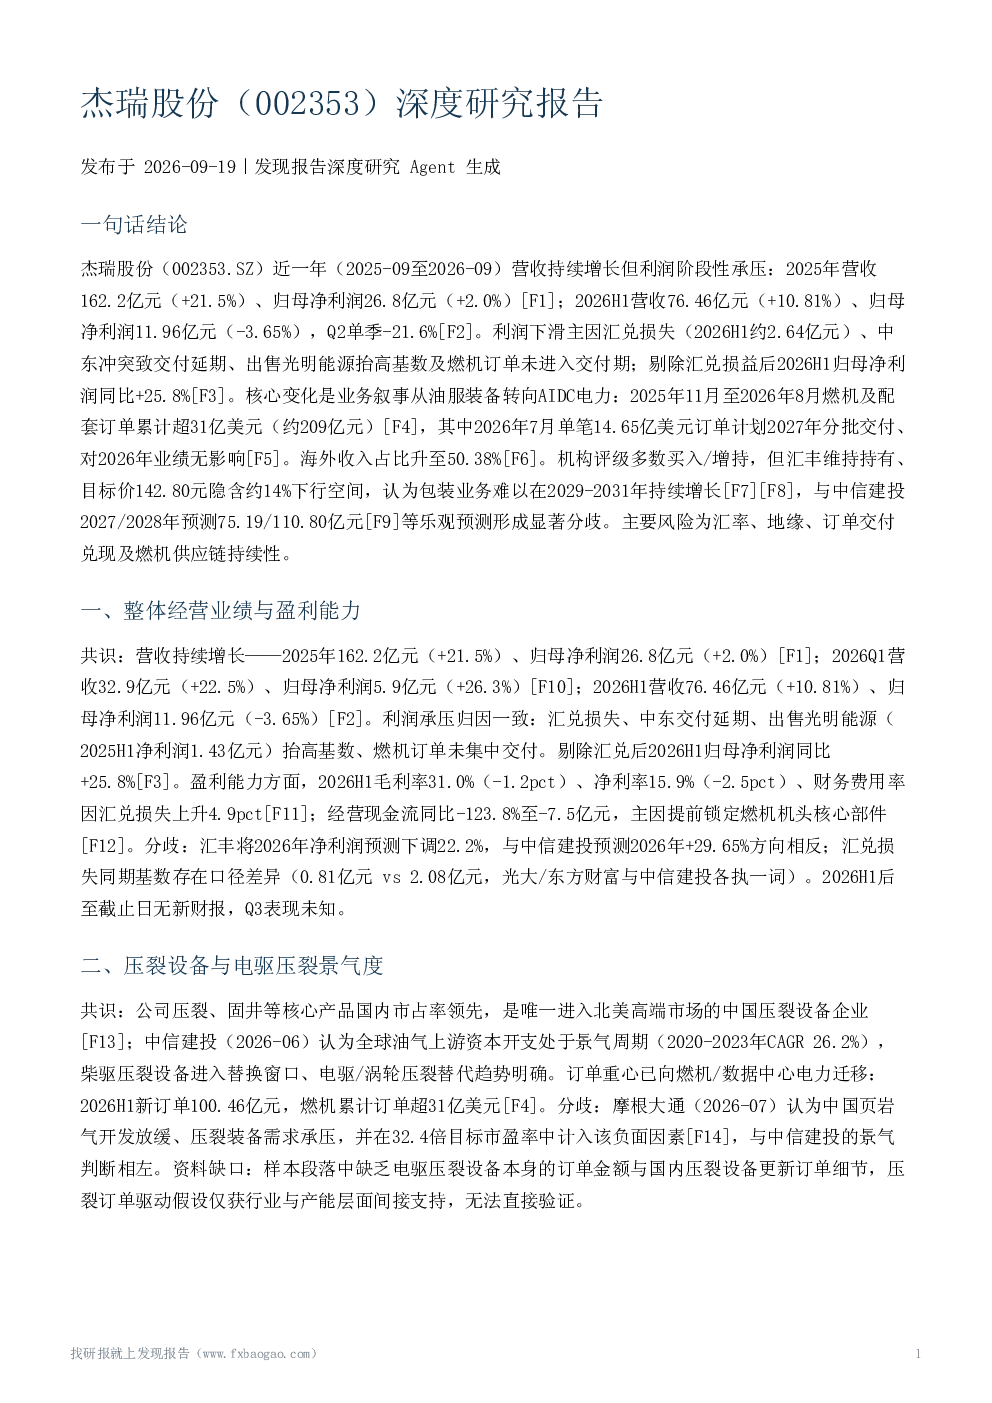
2025年杰瑞股份营收162.2亿元,同比增长21.5%,归母净利润26.8亿元,同比增长2.0%。但2026年上半年营收76.46亿元,同比增长10.81%,归母净利润11.96亿元,同比下滑3.65%,Q2单季更是亏损21.6%。利润下滑主因包括汇兑损失约2.64亿元、中东冲突致交付延期、出售光明能源抬高基数及燃机订单未进入交付期。剔除汇兑损益后,2026H1归母净利润同比实际增长25.8%
杰瑞股份业务重心转向哪里?
杰瑞股份业务叙事转向AIDC电力,2025年11月至2026年8月燃机及配套订单累计超31亿美元,其中2026年7月单笔14.65亿美元订单计划2027年分批交付。海外收入占比升至50.38%,显示公司积极拓展国际市场,聚焦燃机及数据中心一体化等业务。
研报对杰瑞股份的分析重点是什么?
研报重点分析了杰瑞股份营收持续增长但利润阶段性承压的情况,以及其业务从传统油服向AIDC电力的转型。报告还对比了不同机构对公司的评级与预测分歧,特别是汇丰认为包装业务增长前景不明,而中信建投则预测未来两年营收将大幅增长。
当前杰瑞股份面临哪些市场风险?
杰瑞股份面临的主要风险包括汇率风险,2026H1汇兑损失达2.64亿元,海外收入占比过半;中东地缘政治风险,可能导致项目交付延期和成本增加;订单交付兑现风险,燃机订单多在2027年及以后交付,机构高增预测隐含集中交付假设;燃机供应链与订单持续性风险,市场对供应链稳定性和订单持续性存在担忧。
研报提示了哪些需要关注的信息?
研报提示需关注杰瑞股份的汇率风险,中东地缘政治影响,订单交付兑现情况,燃机供应链稳定性,新业务转型风险,以及油价与资本开支风险。此外,报告还指出资料缺口,如电驱压裂设备订单金额、国内压裂设备更新订单细节、中东具体国别订单金额、油服工程分业务毛利率及回款账龄结构、锂电负极材料业务具体收入、利润、产能利用率及减值计提数据等,以及部分假设如油价波动对资本开支的影响、新业务减值等缺乏直接证据。