猜你想问
这份研报主要分析了威博液压的哪些方面?
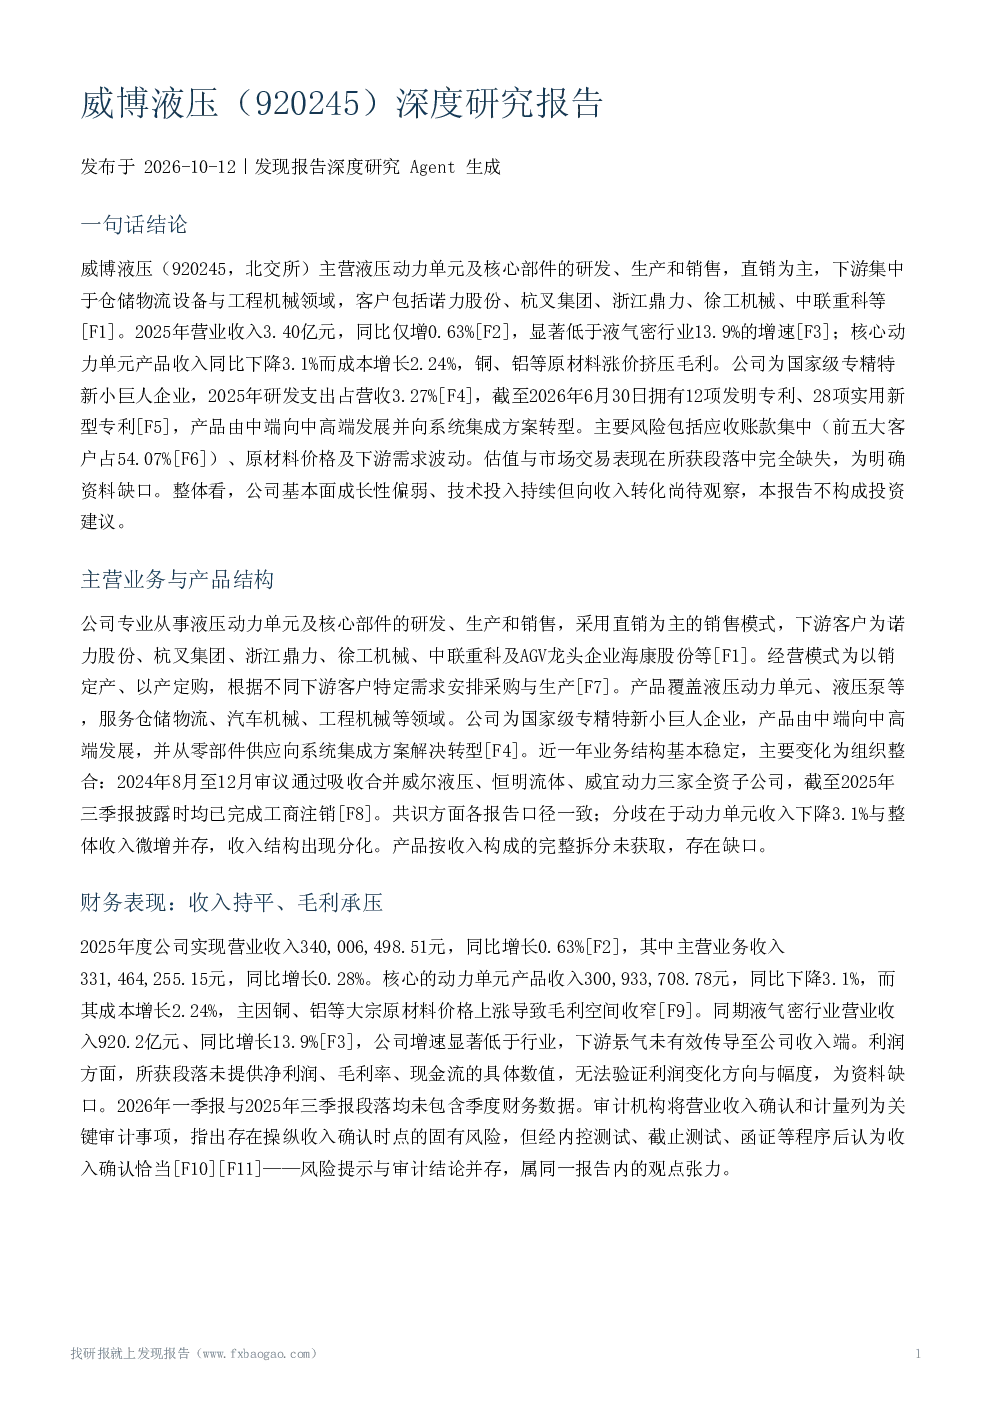
这份研报深度分析了威博液压的主营业务与产品结构,包括其液压动力单元及核心部件产品,下游集中于仓储物流与工程机械领域,客户包括诺力股份、杭叉集团等。报告详细披露了公司2025年的财务表现,显示营业收入3.40亿元,同比增长仅0.63%,显著低于液气密行业13.9%的增速,核心动力单元产品收入同比下降3.1%,成本增长2.24%,原材料涨价导致毛利收窄。此外,报告还探讨了公司的研发投入、技术优势、产能建设情况,以及作为国家级专精特新小巨人的资质和行业地位。
液压元件行业的发展趋势如何?
液压元件行业与工程机械主机厂深度绑定,头部供应商已进入国际主机厂体系。同业企业借助资本市场扩张产能,但液压行业整体市场规模、景气度及国产替代率数据缺失。威博液压作为行业参与者,其产品覆盖液压动力单元、液压泵等,服务仓储物流、汽车机械、工程机械等领域。报告指出,液压行业整体市场规模、景气度及国产替代率数据缺失,威博液压市场份额未披露,显示行业透明度有待提升。
研报重点分析了威博液压的哪些方面?
研报重点分析了威博液压的财务表现、行业竞争格局、研发与技术能力以及主要风险因素。在财务方面,报告披露了2025年收入持平但跑输行业,核心产品收入下滑、毛利承压的情况。在行业竞争方面,报告指出液压元件行业与工程机械主机厂深度绑定,头部供应商已进入国际主机厂体系,但威博液压市场份额未披露。研发与技术方面,公司研发支出占营收3.27%,拥有12项发明专利、28项实用新型专利,但研发投入向收入转化效果待观察。主要风险因素包括应收账款与客户集中风险、原材料价格风险、下游需求与增长风险,以及收入确认审计风险提示。
当前液压元件市场的现状如何?
当前液压元件市场呈现头部供应商与工程机械主机厂深度绑定的特点,头部供应商已进入国际主机厂体系,同业企业借助资本市场扩张产能。然而,液压行业整体市场规模、景气度及国产替代率数据缺失,行业透明度有待提升。威博液压作为行业参与者,其2025年营收增速0.63%低于液气密行业13.9%的增速,核心动力单元产品收入同比下降3.1%,显示其市场表现跑输行业。此外,报告未披露威博液压的市场份额,进一步凸显市场信息的缺失。
研报提示了哪些主要风险?
研报提示了威博液压的几项主要风险:首先,应收账款与客户集中风险,前五大客户占应收账款54.07%,其他应收款前五大占94.12%,虽然公司自评信用风险较低,但集中度数据存在张力。其次,原材料价格风险,铜、铝涨价导致动力单元毛利收窄,最新压力缓解证据缺失。第三,下游需求与增长风险,2025年营收增速0.63%低于行业,景气传导不畅。最后,报告还提示了收入确认审计风险,指出审计机构对收入确认存在风险提示,但未披露具体细节。这些风险因素需持续关注。