猜你想问
景嘉微研报核心内容有哪些?
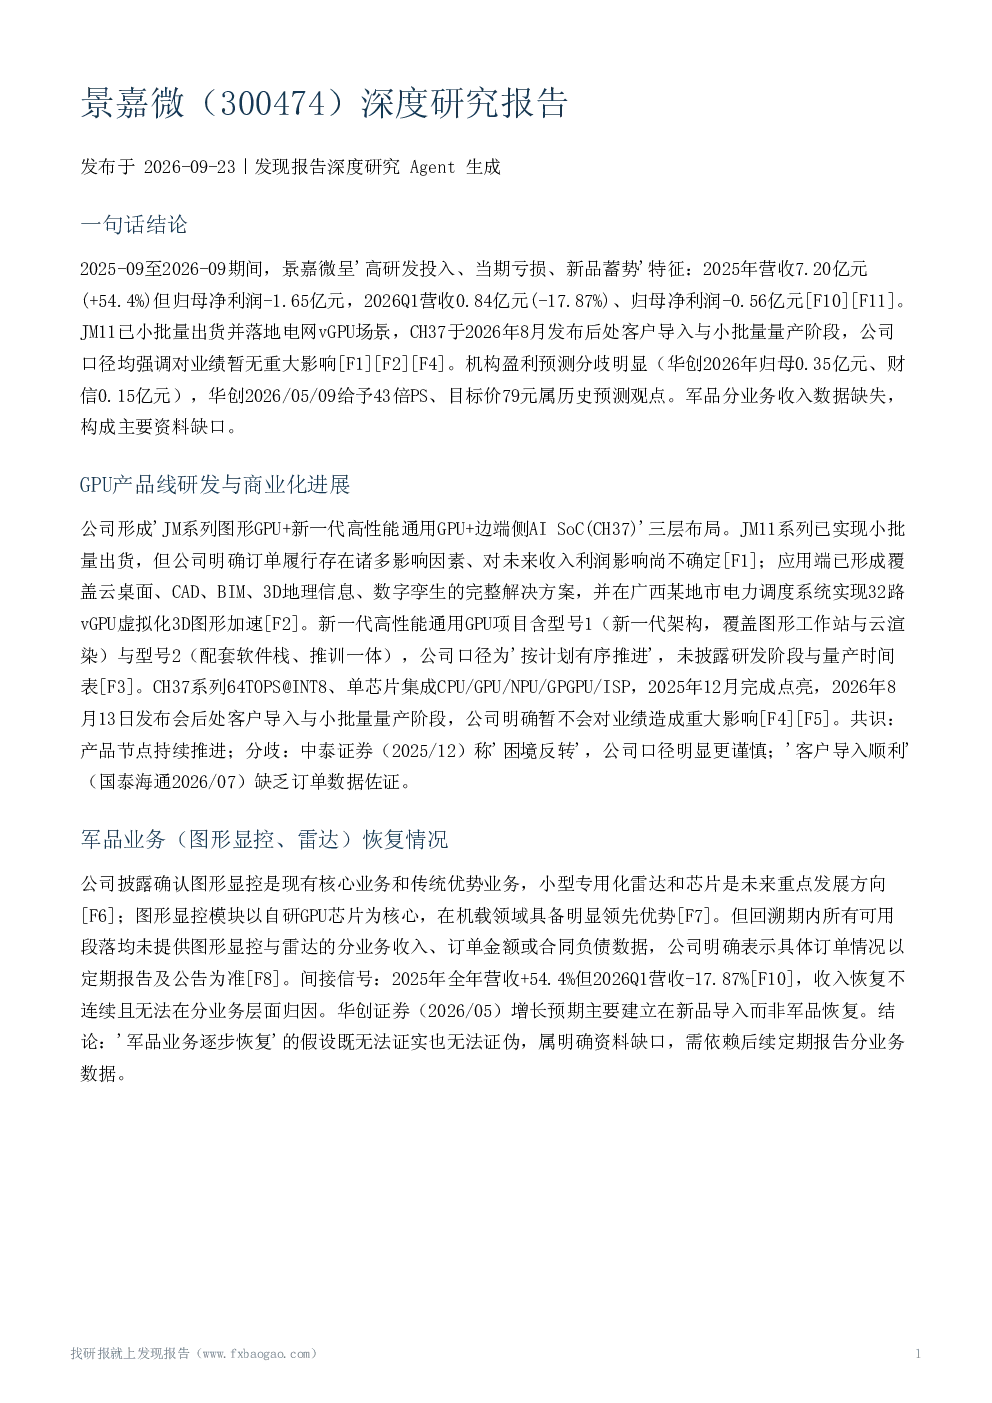
景嘉微研报显示,2025-2026年公司呈现高研发投入、当期亏损、新品蓄势特征。2025年营收7.20亿元(+54.4%),归母净利润-1.65亿元;2026Q1营收0.84亿元(-17.87%),归母净利润-0.56亿元。GPU产品线形成JM系列图形GPU+新一代高性能通用GPU+CH37边端侧AI SoC三层布局。JM11已小批量出货并落地电网vGPU场景;CH37于2026年8月发布,处客户导入与小批量量产阶段。军品业务以图形显控为核心,未来将发展小型专用化雷达和芯片,但分业务收入、订单数据缺失,军品恢复情况无法证实。
AI芯片行业发展趋势如何?
AI芯片行业正经历快速发展,应用场景不断拓展。图形GPU、高性能通用GPU及边端侧AI SoC形成多层次布局,满足不同场景需求。随着技术迭代,产品性能持续提升,商业化进程加速。然而,市场竞争激烈,技术路线选择多样,企业需在研发投入与商业化之间取得平衡。景嘉微的JM系列和CH37等产品代表了行业发展趋势,但商业化收入规模及市场竞争力仍需持续观察。
景嘉微报告重点分析了哪些方向?
景嘉微报告重点分析了公司产品进展、财务表现、风险因素及资料缺口。产品方面,JM11、CH37持续推进,但商业化收入规模未核实;财务方面,高研发投入压制利润,2026年扭亏预期存在不确定性;风险因素包括研发与商业化不及预期、持续亏损、市场竞争等;资料缺口则涉及军品分业务数据、2026H1业绩数据、JM11、CH37订单金额等。这些分析方向全面反映了公司当前发展阶段及面临的挑战。
当前GPU市场现状如何判断?
当前GPU市场呈现多元化发展趋势,图形GPU、高性能通用GPU及AI芯片需求旺盛,竞争格局复杂。企业需根据自身技术优势和应用场景选择发展路径。景嘉微通过JM系列、新一代高性能通用GPU及CH37等产品布局市场,但在商业化规模和盈利能力方面仍有提升空间。JM11已实现小批量出货,CH37处于导入阶段,显示出公司产品竞争力。但整体市场仍面临技术迭代快、竞争激烈等挑战。
景嘉微研报提示了哪些风险?
景嘉微研报提示了多项风险因素,包括研发与商业化不及预期、持续亏损、应收账款回收压力、军备采购需求变化、市场竞争加剧及供应链依赖等。公司高研发投入(2025年占营收59.39%)虽推动技术进步,但也导致当期亏损。JM11、CH37等新产品的商业化进程及收入贡献尚不明确,军品业务恢复情况也未证实。此外,机构预测分歧及资料缺口也增加了投资分析的难度。