猜你想问
曙光数创2025年营收增长主要来自哪个业务?2026H1增长动力如何变化?
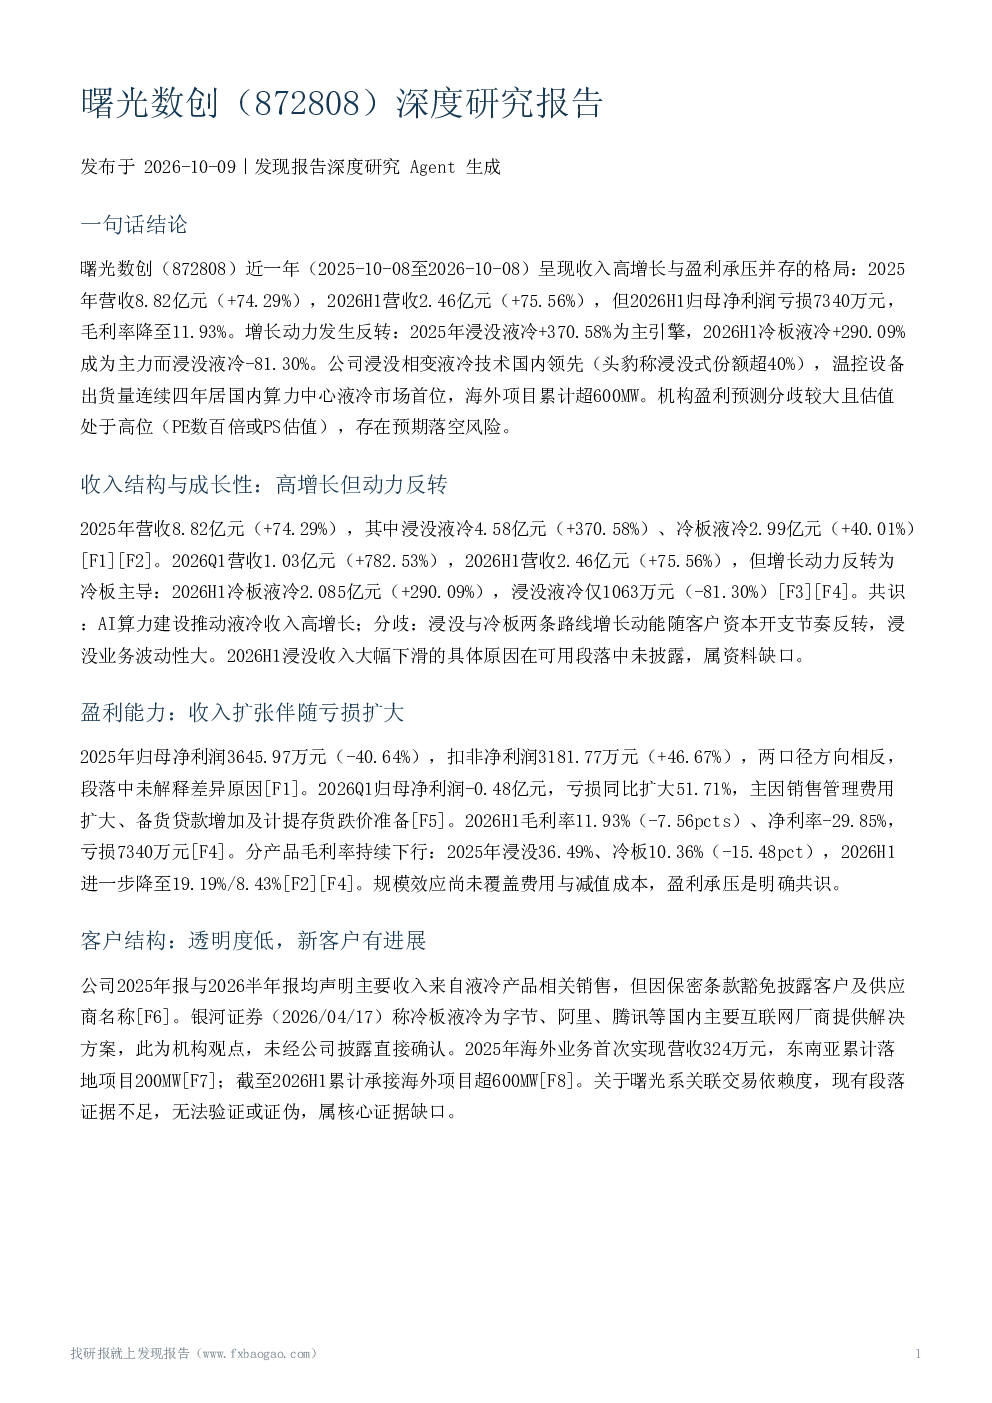
曙光数创2025年营收增长主要来自浸没液冷业务,同比增长高达370.58%,成为当年增长主引擎。然而2026H1增长动力发生反转,冷板液冷业务成为绝对主力,同比增长290.09%,而浸没液冷业务收入大幅下滑81.30%。这种变化反映了公司业务结构随市场需求的动态调整,但同时也显示出浸没液冷业务的波动性较大,需要关注其未来的稳定性。
AI算力建设对液冷行业有何影响?曙光数创在液冷行业处于什么地位?
AI算力建设推动了液冷行业从可选配置向必选方案转变,全球液冷市场规模预计将达百亿美元级别,中国智算中心液冷市场正迈向千亿级产业拐点。曙光数创在国内液冷行业占据重要地位,其温控设备出货量连续四年居国内算力中心液冷市场首位,浸没相变液冷技术国内领先,市场份额超过50%,浸没式液冷市场份额据头豹研究院称超过40%。公司在技术实力和市场占有率方面具有显著优势。
报告重点分析了曙光数创的哪些方面?
报告重点分析了曙光数创的收入结构与成长性,特别是浸没液冷和冷板液冷业务的增长动力变化;盈利能力方面,揭示了公司收入扩张伴随亏损扩大的情况,毛利率持续下行,盈利承压;客户结构方面,虽然公司声明主要收入来自液冷产品,但因保密条款限制,客户信息透明度较低;行业需求与竞争格局方面,分析了AI算力驱动液冷渗透率上行,以及公司在国内外的市场地位;此外,还探讨了机构预测与估值分歧、风险因素等关键内容。
当前液冷行业市场现状如何?曙光数创面临哪些主要挑战?
当前液冷行业市场现状是渗透率持续提升,AI高功耗芯片推动液冷从可选走向必选,市场规模快速增长。然而,行业格局分散,尚未形成寡头垄断,竞争日趋激烈。曙光数创面临的主要挑战包括:短期盈利能力承压,2026H1亏损扩大,毛利率下降;浸没液冷业务收入波动性大,受客户资本开支节奏影响明显;存货高企与跌价风险,2026Q1存货较年初增长24.25%,已计提存货跌价准备;估值处于高位,机构预测差异较大,存在预期落空风险。
研报提示了曙光数创哪些主要风险?
研报提示了曙光数创面临的主要风险包括:盈利持续承压风险,2026H1亏损扩大,毛利率下降,规模效应尚未覆盖费用与减值成本;浸没液冷收入大幅波动风险,收入随客户资本开支与项目交付节奏波动较大;存货高企与跌价风险,2026Q1存货4.60亿元,已计提存货跌价准备;估值风险,机构预测对应PE数百倍或PS 14倍,目标价隐含较高增长预期,存在预期落空风险;竞争加剧风险,冷板液冷毛利率持续下行,行业玩家增多;下游需求与资本开支不及预期风险,以及技术发展不及预期风险。