永顺生物研报总结
一、核心观点与业绩表现
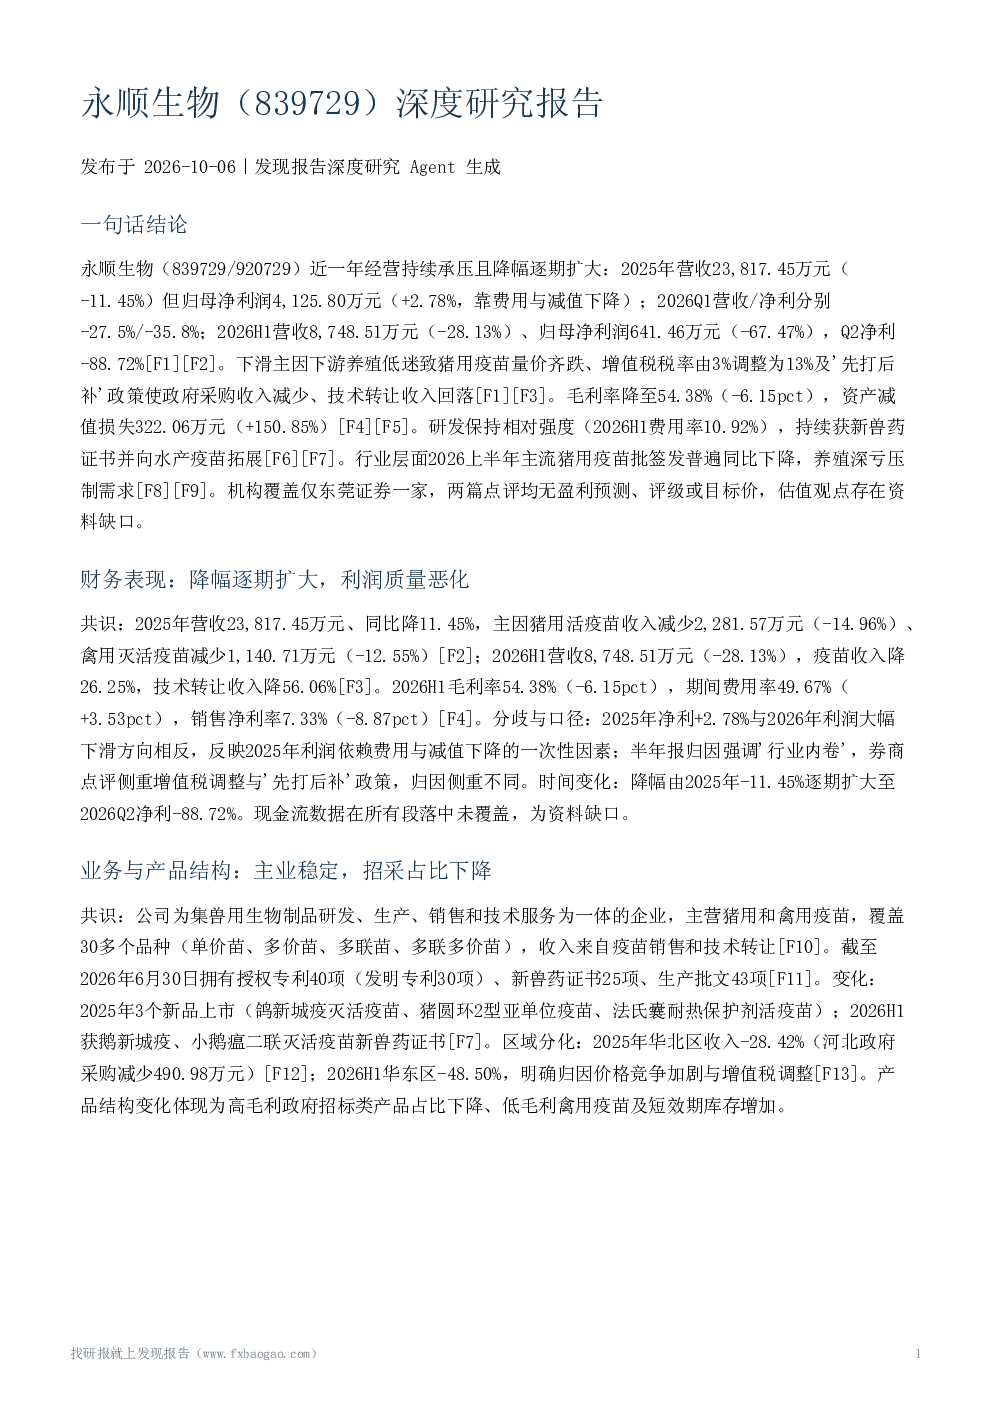
永顺生物近一年经营持续承压且降幅逐期扩大。2025年营收23,817.45万元(-11.45%),归母净利润4,125.80万元(+2.78%,主要靠费用与减值下降);2026Q1营收/净利分别-27.5%/-35.8%;2026H1营收8,748.51万元(-28.13%)、归母净利润641.46万元(-67.47%),Q2净利-88.72%。下滑主因包括下游养殖低迷致猪用疫苗量价齐跌、增值税税率由3%调整为13%、'先打后补'政策使政府采购收入减少、技术转让收入回落。
二、财务表现
- 降幅逐期扩大,利润质量恶化:2025年营收降11.45%,主因猪用活疫苗和禽用灭活疫苗收入减少;2026H1营收降28.13%,疫苗和技术转让收入均大幅下滑。毛利率降至54.38%(-6.15pct),资产减值损失322.06万元(+150.85%)。
- 分歧与口径:2025年净利+2.78%与2026年利润大幅下滑方向相反,反映2025年利润依赖费用与减值下降的一次性因素。半年报强调'行业内卷',券商点评侧重增值税调整与'先打后补'政策。
- 时间变化:降幅由2025年-11.45%逐期扩大至2026Q2净利-88.72%。
- 资料缺口:现金流数据未覆盖。
三、业务与产品结构
- 共识:公司主营猪用和禽用疫苗,覆盖30多个品种,收入来自疫苗销售和技术转让。拥有授权专利40项、新兽药证书25项、生产批文43项。
- 变化:2025年3个新品上市,2026H1获鹅新城疫、小鹅瘟二联灭活疫苗新兽药证书。区域分化明显,2025年华北区受河北政府采购减少影响,2026H1华东区受价格竞争加剧和增值税调整影响。
- 产品结构变化:高毛利政府招标类产品占比下降,低毛利禽用疫苗及短效期库存增加。
四、研发进展
- 相对强度提升,向水产疫苗拓展:2025年研发费用1,969.66万元(占营收8.27%),获鸽新城疫灭活疫苗新兽药证书等;2026H1研发费用955.55万元(占营收10.92%),获鹅新城疫等新兽药证书,提交6个产品复核苗。管线覆盖猪苗、禽苗及水产疫苗,参与国家重点研发计划项目。
- 分歧与口径:研发费用率提升(相对加强)与绝对额下降6.79%(绝对收缩)方向相反。水产疫苗商业化时间表与收入贡献未披露。
五、行业环境
- 养殖深亏压制疫苗需求:2026上半年主流猪用疫苗批签发普遍同比下降,养殖端深亏与补栏低迷导致需求萎缩。农林牧渔行业预盈率仅31%,养殖业首亏占比升至67%。
- 政策收紧:环保监管收紧,养殖场须有合规环保证件;农业农村部严格监控能繁母猪存栏,'反内卷'约束下产能去化持续。
- 分歧:万联证券预计下半年猪价底部震荡筑底,专家访谈预计2026年底猪价高点可能达13.5元/公斤,供给收缩或致猪价超预期上涨。
- 积极因素:兽药原料药价格企稳回升;非瘟亚单位疫苗有望2027年商业化。
六、竞争地位
- 共识:产品种类齐全,研发积累扎实(专利40项、新兽药证书25项、批文43项),被列为北交所养殖产业链猪用、禽用疫苗标的。同业包括中牧股份、瑞普生物等。
- 压力:行业竞争加剧、价格竞争激烈,'先打后补'政策使政府采购收入减少,高毛利招采产品占比下降拖累毛利率。
- 不确定:未提供公司在细分市场的具体份额数据,无法量化竞争地位;行业报告称创新型企业表现突出,但无法确认公司是否受益。
七、风险因素
- 已兑现风险:下游养殖低迷致猪用疫苗量价齐跌;增值税税率调整及'先打后补'政策减少政府采购收入;行业竞争加剧;存货跌价风险上升(2026H1资产减值损失同比增150.85%)。
- 程序性风险:收入确认被审计机构列为关键审计事项,提示存在管理层通过不恰当收入确认达到特定目标的固有风险。
- 资料缺口:应收账款、诉讼、产品安全等风险未获直接证据;未获取定期报告'风险因素'专章完整内容。
八、机构观点与估值
- 覆盖极薄,无预测可引用:仅东莞证券一家券商覆盖,两篇点评均未提供盈利预测、评级或目标价,属业绩跟踪点评。
- 机构观点:集中于归因(养殖低迷、政策影响),认可公司研发能力较强。
- 时间变化:7月31日点评描述2025年净利尚+2.78%、2026Q1转降;8月25日中报点评显示降幅进一步扩大。
- 不确定:无法形成机构估值结论,缺乏同业对比与行业估值参照。
九、观点分歧与对比
- 共识:业绩下滑归因(养殖低迷、增值税调整、'先打后补'政策)在各来源间口径一致;产品结构与研发数据相互印证。
- 分歧:①2025年净利+2.78%与2026年利润大幅下滑方向相反;②半年报强调'行业内卷',券商侧重政策归因;③行业层面猪价判断存在分歧;④研发费用率提升与绝对额下降两种口径方向相反。
- 时间变化:降幅逐期扩大,疫苗批签发上半年普遍同比下降,需求拖累加深。
十、关键风险与不确定性
- 下游养殖持续低迷:致猪用疫苗量价齐跌,业绩降幅逐期扩大且尚未见底。
- 政策影响:增值税税率调整与'先打后补'政策持续推进,政府采购收入结构性减少,高毛利招采产品占比下降拖累毛利率。
- 行业竞争加剧:华东区收入已大幅下滑。
- 存货跌价风险:上升(2026H1资产减值损失同比增150.85%)。
- 收入确认风险:被审计机构列为关键审计事项。
- 其他:仅一家券商覆盖,业绩能见度低;现金流数据未覆盖;细分市场份额数据缺失;'先打后补'政策与增值税调整对收入的持续影响缺乏量化数据;应收账款、诉讼、产品安全等风险未获直接证据;水产疫苗商业化时间表与收入贡献未披露;行业批签发数据可能偏离。