猜你想问
凯伦股份近一年财务表现如何?
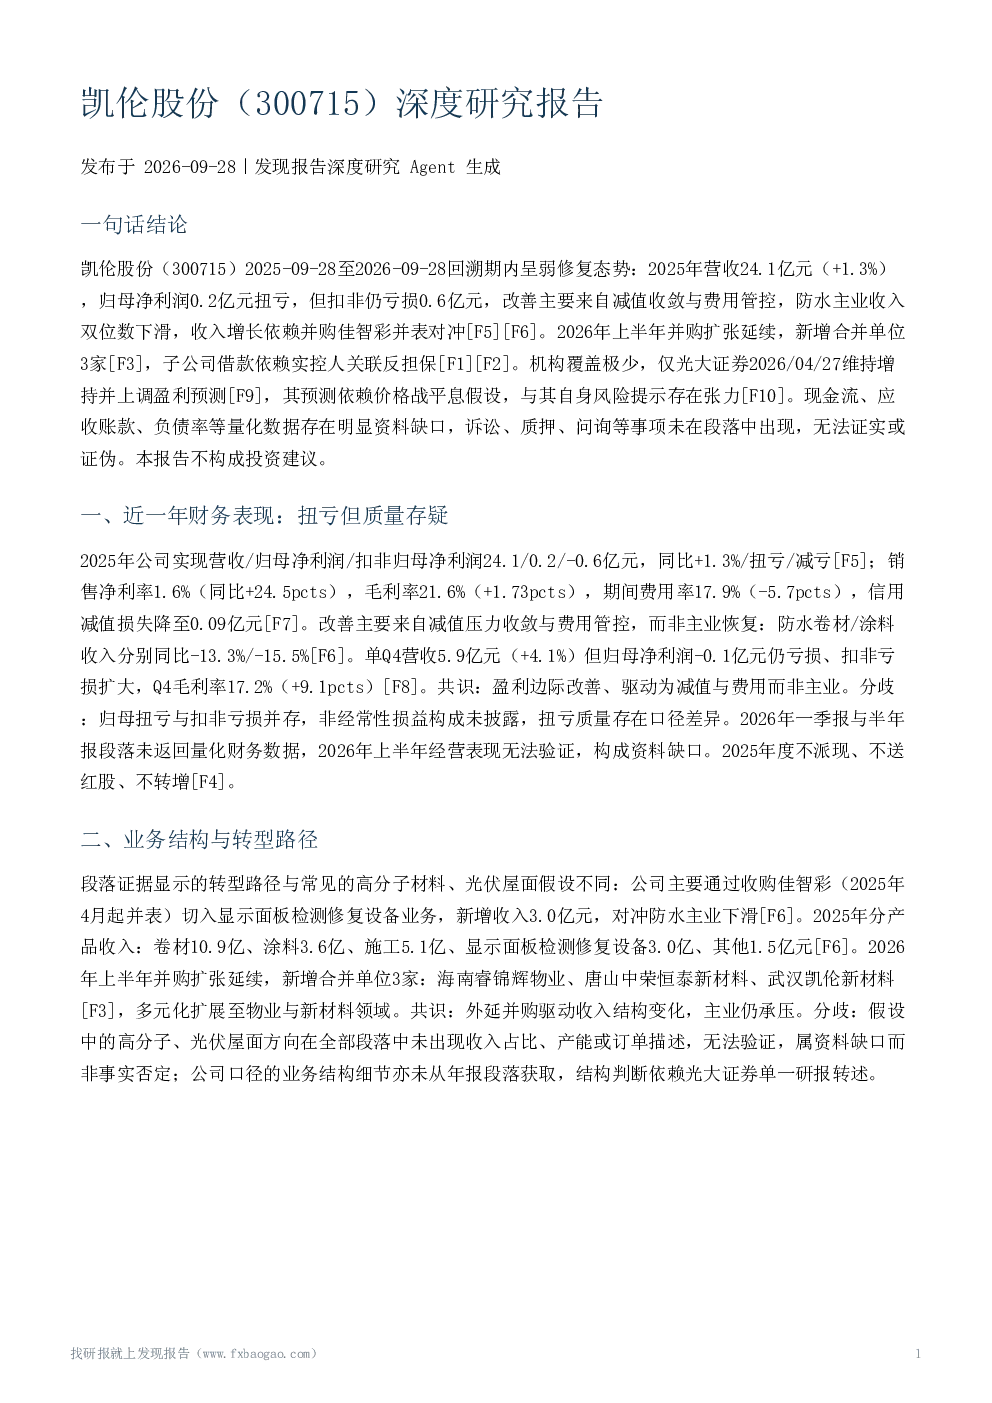
凯伦股份2025年营收24.1亿元,归母净利润扭亏为0.2亿元,但扣非仍亏损0.6亿元。改善主要来自减值收敛与费用管控,防水主业收入双位数下滑,收入增长依赖并购佳智彩并表。Q4营收5.9亿元,归母净利润仍亏损,扣非亏损扩大。盈利边际改善,但驱动为减值与费用而非主业,归母扭亏与扣非亏损并存,扭亏质量存在口径差异。2026年一季报与半年报量化财务数据缺失,经营表现无法验证。
凯伦股份的业务结构与转型路径是怎样的?
凯伦股份主要通过收购佳智彩切入显示面板检测修复设备业务,新增收入3.0亿元,对冲防水主业下滑。2025年分产品收入为卷材10.9亿、涂料3.6亿、施工5.1亿、显示面板检测修复设备3.0亿、其他1.5亿元。2026年上半年并购扩张延续,新增合并单位3家,多元化扩展至物业与新材料领域。外延并购驱动收入结构变化,但主业仍承压,高分子、光伏屋面方向未出现收入占比、产能或订单描述,无法验证。
凯伦股份的现金流与债务风险如何?
凯伦股份假设应收账款回收压力大、经营现金流承压、存在流动性风险信号。但段落未返回经营现金流净额、应收账款余额及账龄、资产负债率、有息负债规模等核心数据。可确认子公司借款依赖实控人关联反担保,显示融资对关联信用的依赖。2025年扣非仍亏损0.6亿元,信用减值降至0.09亿元,间接提示前期应收减值压力缓解但主业盈利仍弱。半年报未披露整体对外担保总额及占净资产比例,担保风险量级无法评估。
凯伦股份所处行业环境与竞争地位如何?
凯伦股份所处行业环境证据未包含行业新开工、行业出清、竞争格局的直接描述。防水卷材收入-13.3%、涂料-15.5%,与地产链需求疲弱的方向一致。光大证券风险提示包括下游需求疲软与价格战重燃,间接反映行业竞争环境仍具不确定性。凯伦相对东方雨虹、科顺等龙头的地位对比缺乏段落证据支持,行业出清利好头部、凯伦地位偏弱的假设无法验证。
凯伦股份研报存在哪些风险提示?
凯伦股份研报提示的主要风险包括:防水主业收入持续下滑,主业盈利未实质修复,扣非仍亏损0.6亿元,价格战重燃风险与机构盈利预测的价格战平息假设直接冲突;下游需求疲软与原材料价格上涨可能挤压毛利率;子公司融资依赖实控人关联反担保,关联信用风险集中;扭亏依赖非经常性项目与并购并表,盈利质量与可持续性存疑;并购扩张带来整合与管理半径风险。此外,2026年上半年经营数据缺失,最新基本面状态无法验证,机构覆盖仅光大证券一家,无目标价与估值水平数据。