猜你想问
博力威2025年业绩表现如何?
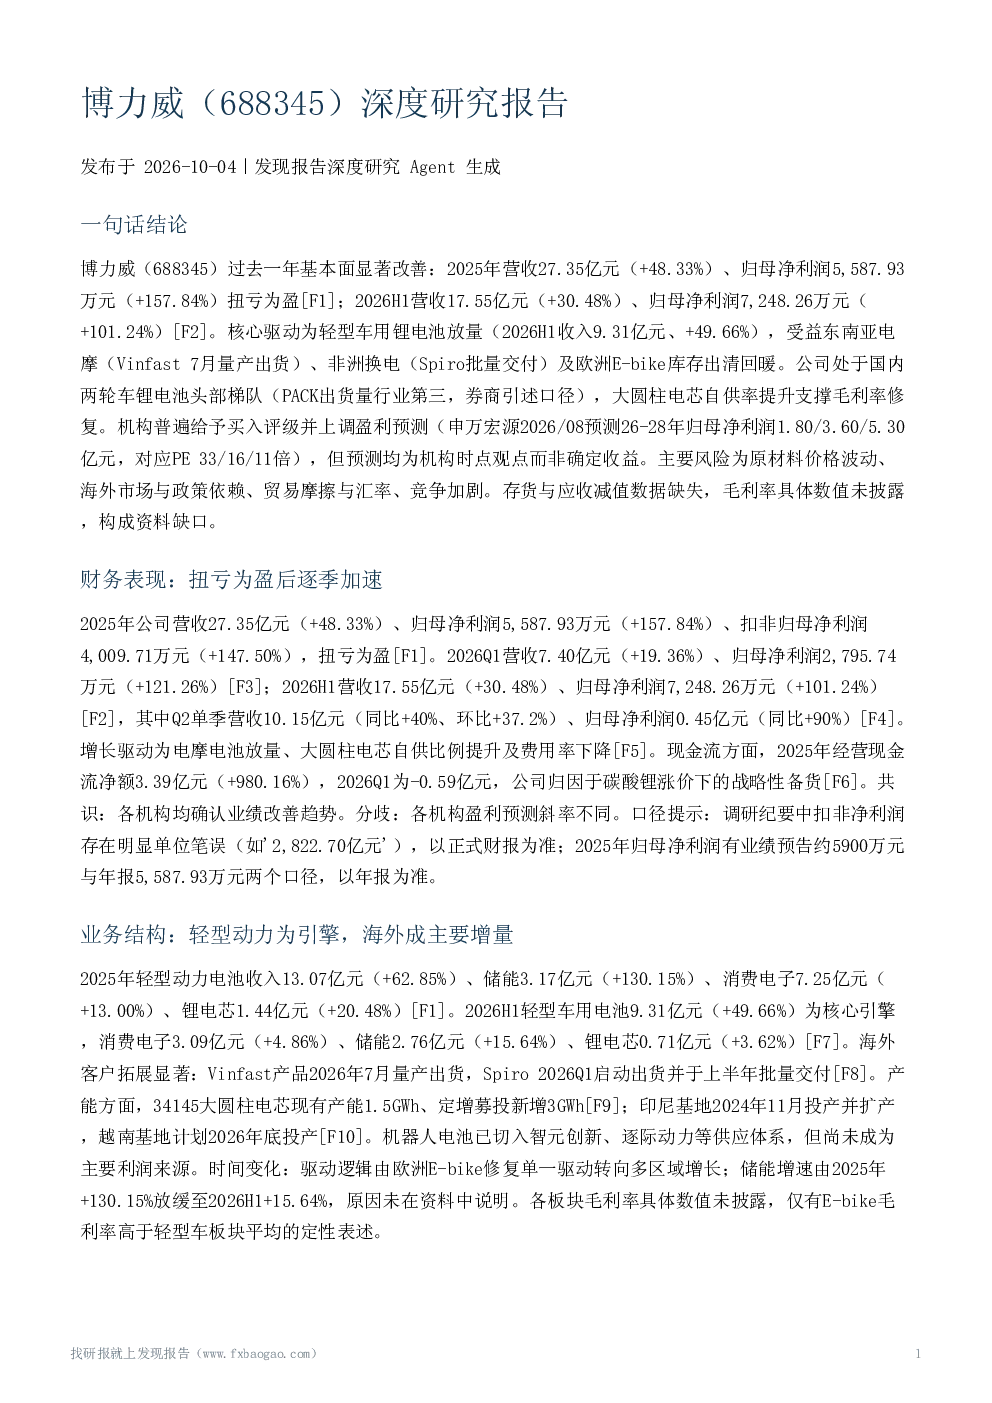
博力威2025年实现营收27.35亿元,同比增长48.33%,归母净利润5,587.93万元,同比增长157.84%,成功扭亏为盈。核心驱动因素是轻型车用锂电池放量,2026H1该业务收入达9.31亿元,同比增长49.66%。公司受益于东南亚电摩(Vinfast)和非洲换电(Spiro)业务增长,以及欧洲E-bike库存出清回暖。公司在国内两轮车锂电池市场处于头部地位,PACK出货量排名第三,大圆柱电芯自供率提升也支撑了毛利率的修复。
博力威未来增长点在哪里?
博力威未来增长点主要集中在国内轻型车用锂电池和海外市场拓展。2026H1轻型车用电池收入占比提升,成为核心引擎。海外市场方面,公司已与Vinfast和Spiro达成批量交付协议,东南亚和非洲市场表现强劲。公司还在积极提升大圆柱电芯自供比例,印尼基地已投产并扩产,越南基地计划2026年底投产,这些产能扩张将支撑未来业绩增长。
博力威的竞争优势是什么?
博力威的核心竞争优势在于深度绑定头部客户和本地化产能布局。公司已与Vinfast、Spiro等头部客户建立稳定合作关系,保障了订单来源。同时,公司在印尼和越南布局生产基地,实现电芯PACK一体化,降低了成本并提升了供应链效率。此外,公司是国内电动两轮车锂电池头部企业,PACK出货量排名第三,品牌和客户资源优势明显。
博力威当前市场地位如何?
博力威在国内电动两轮车锂电池市场处于头部梯队,PACK出货量排名第三。公司盈利能力持续改善,2025年扭亏为盈后业绩加速增长。虽然面临行业竞争压力,但公司通过绑定头部客户、本地化产能布局和产品差异化,维持了较强的竞争优势。行业层面,欧盟碳足迹新规利好具备海外产能的头部企业,博力威的印尼基地布局为其带来发展机遇。
博力威面临哪些风险?
博力威面临的主要风险包括原材料价格波动、海外市场依赖和贸易政策风险。公司通过季度调价机制传导成本,但原材料价格持续大幅波动仍可能影响经营业绩。外销占比高导致公司易受汇率波动影响,全球贸易摩擦加剧也带来不确定性。此外,公司机器人电池业务尚未成为主要利润来源,其未来发展和盈利贡献仍需持续关注。