猜你想问
嘉曼服饰2025年业绩下滑的原因是什么?
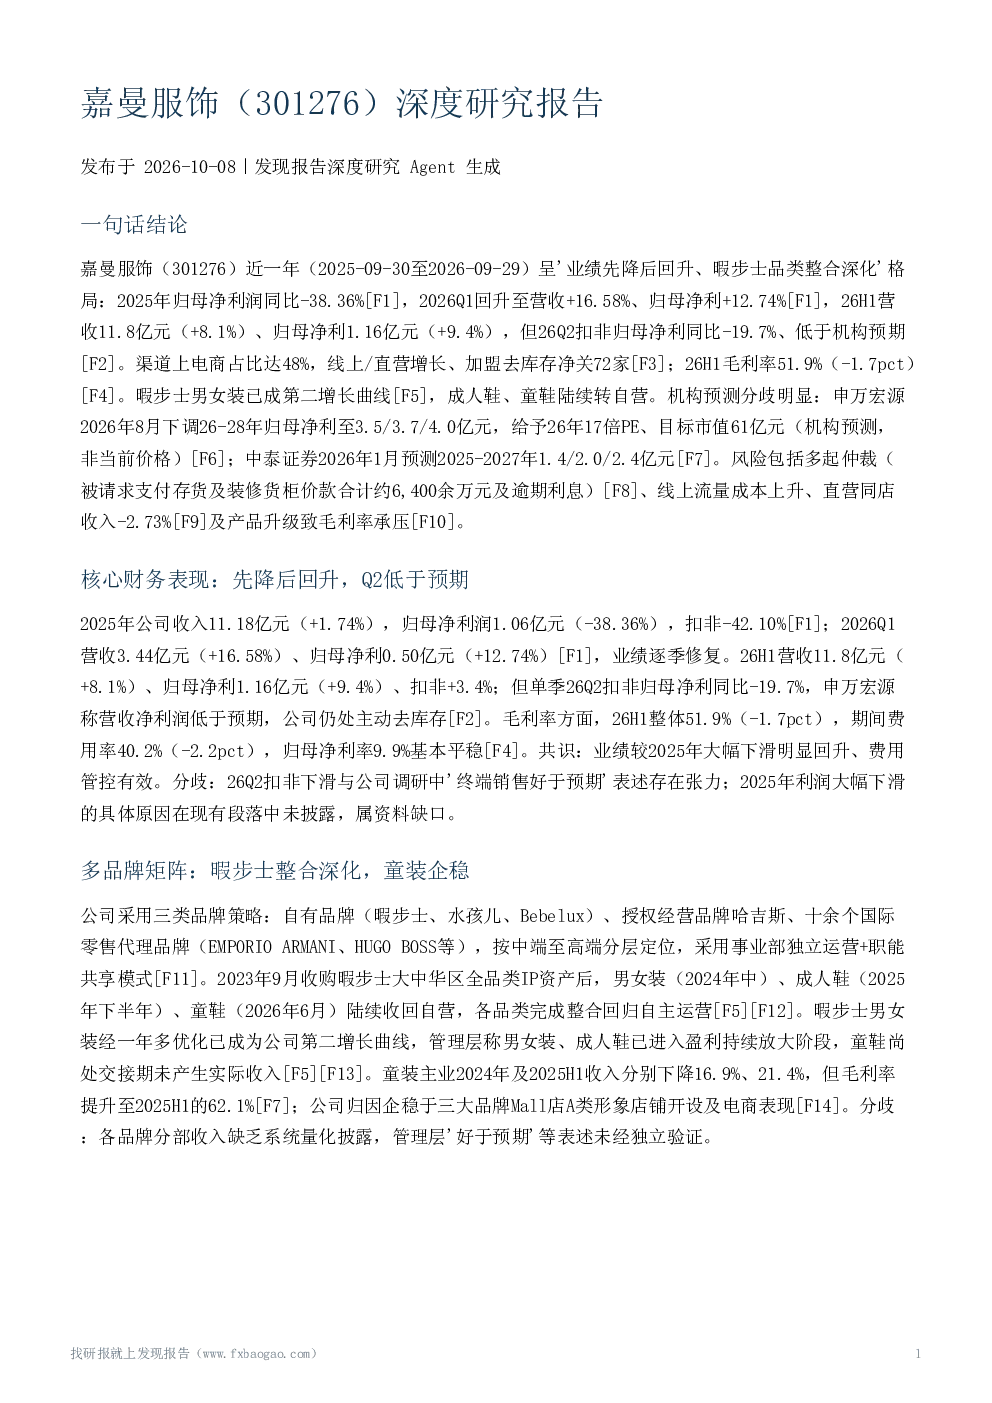
2025年嘉曼服饰业绩下滑主要由于童装业务收入大幅下降16.9%,拖累整体营收。同时Q2扣非归母净利同比-19.7%低于预期,反映出成本控制或市场需求变化带来的压力。尽管Q1及H1营收和归母净利有所回升,但整体盈利能力仍受童装业务波动影响。公司毛利率51.9%平稳,期间费用率40.2%下降,显示成本控制有一定成效。
嘉曼服饰多品牌矩阵布局如何?
嘉曼服饰通过暇步士男女装构建第二增长曲线,同时将成人鞋、童鞋业务陆续转自营,提升利润空间。童装业务虽然2024年及2025H1收入分别下降16.9%、21.4%,但毛利率显著提升至2025H1的62.1%,企稳迹象明显。电商渠道占比达48%,线上业务持续增长。直营和加盟渠道营收同比分别增长11.4%和-5.8%,但公司净关72家加盟店,聚焦核心渠道。
童装行业发展趋势如何?
童装市场呈现品牌化、品质化趋势,人均童装消费水平有望持续提升。中高端童装运营企业如嘉曼服饰具备竞争优势,电商渠道表现突出。暇步士男女装作为第二增长曲线已初见成效,自营模式有助于提升利润率。童装业务虽面临收入波动,但毛利率改善反映产品结构优化。行业竞争加剧下,品牌化运营和渠道效率成为关键。
嘉曼服饰当前市场表现如何?
嘉曼服饰2026年Q1及H1营收和归母净利实现回升,但Q2业绩不及预期。线上渠道占比达48%,成为主要增长动力。直营店平均营业收入同比下降2.73%,加盟渠道收缩72家门店。暇步士男女装业务已形成有效补充,童装业务毛利率提升至62.1%。公司整体盈利能力尚可,但需关注童装业务周期性波动和渠道调整效果。
嘉曼服饰面临哪些风险?
嘉曼服饰面临多起仲裁风险,被请求支付约6,400余万元及逾期利息,可能影响现金流。线上流量成本上升、直营同店收入下滑制约增长。产品升级虽提升毛利率,但也带来成本压力。暇步士毛利率稳定性、新业务放量存在不确定性。此外,盈利预测存在分歧,部分机构下调预期,分红、股权激励等资料缺失也增加信息不对称风险。