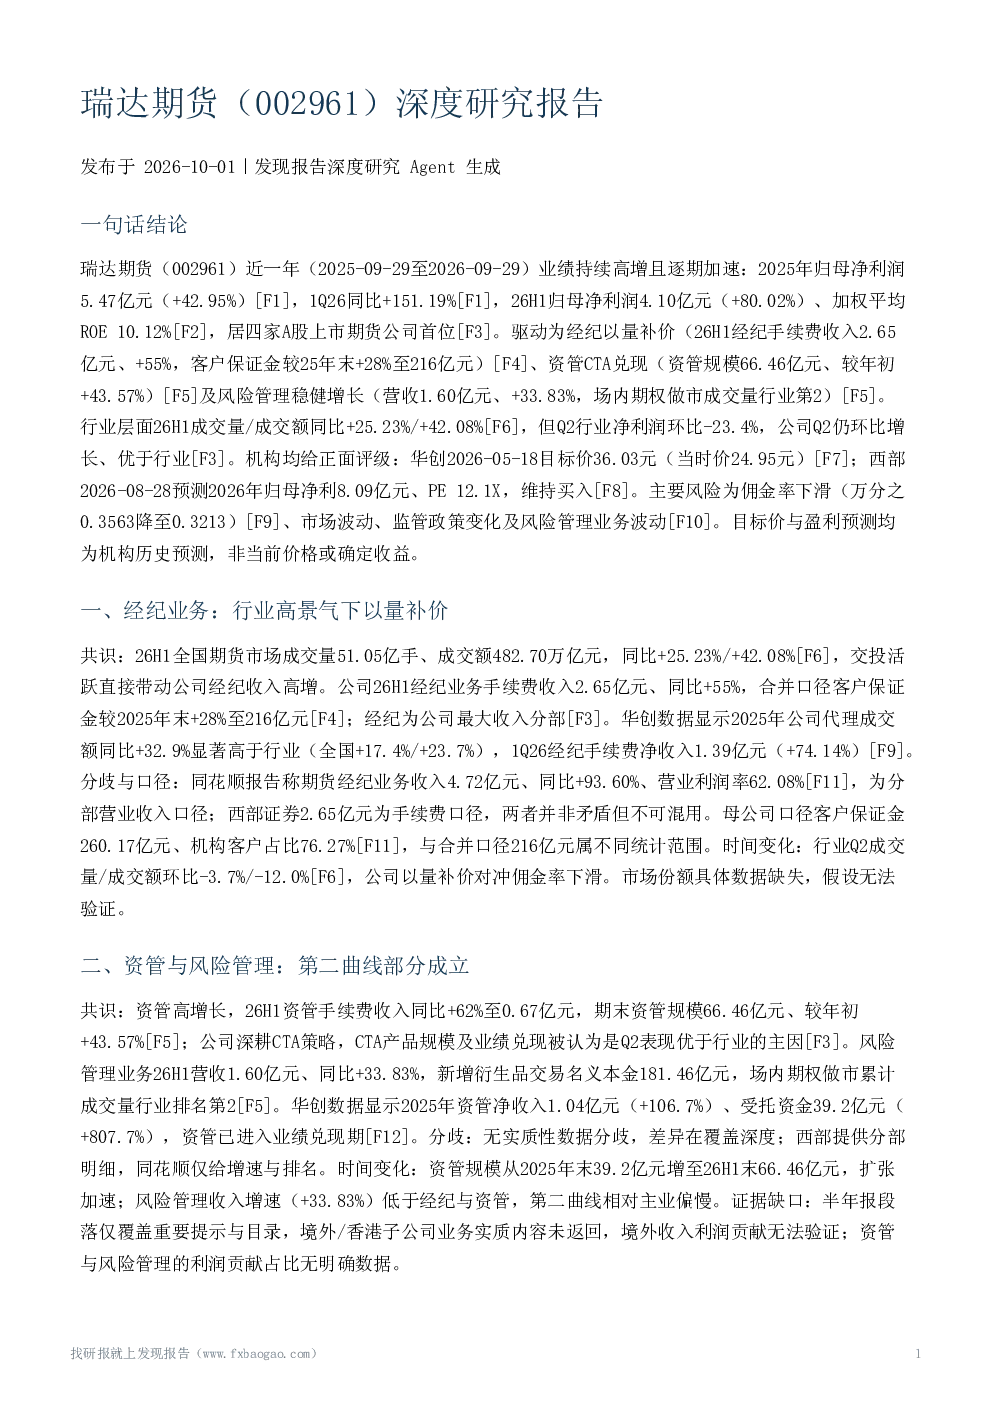
瑞达期货(002961)深度研究报告总结
一、一句话结论
瑞达期货近一年(2025-09-29至2026-09-29)业绩持续高增且逐期加速:2025年归母净利润5.47亿元(+42.95%),1Q26同比+151.19%,26H1归母净利润4.10亿元(+80.02%)、加权平均ROE 10.12%,居四家A股上市期货公司首位。驱动为经纪以量补价(26H1经纪手续费收入2.65亿元、+55%)、资管CTA兑现(资管规模66.46亿元、较年初+43.57%)及风险管理稳健增长(营收1.60亿元、+33.83%,场内期权做市成交量行业第2)。行业层面26H1成交量/成交额同比+25.23%/+42.08%,但Q2行业净利润环比-23.4%,公司Q2仍环比增长、优于行业。机构均给正面评级,主要风险为佣金率下滑、市场波动、监管政策变化及风险管理业务波动。
二、经纪业务
- 共识:26H1全国期货市场成交量/成交额同比+25.23%/+42.08%,带动公司经纪收入高增。公司26H1经纪业务手续费收入2.65亿元、同比+55%,客户保证金较2025年末+28%至216亿元;经纪为公司最大收入分部。华创数据显示2025年公司代理成交额同比+32.9%显著高于行业。
- 分歧与口径:同花顺报告期货经纪业务收入4.72亿元(+93.60%)、营业利润率62.08%;西部证券2.65亿元为手续费口径。母公司口径客户保证金260.17亿元、机构客户占比76.27%;合并口径216亿元。市场份额具体数据缺失。
三、资管与风险管理
- 共识:26H1资管手续费收入同比+62%至0.67亿元,期末资管规模66.46亿元、较年初+43.57%;公司深耕CTA策略,CTA产品规模及业绩兑现被认为是Q2表现优于行业的主因。风险管理业务26H1营收1.60亿元、同比+33.83%,新增衍生品交易名义本金181.46亿元,场内期权做市累计成交量行业排名第2。
- 分歧:无实质性数据分歧,差异在覆盖深度。西部提供分部明细,同花顺仅给增速与排名。
- 时间变化:资管规模从2025年末39.2亿元增至26H1末66.46亿元,扩张加速;风险管理收入增速(+33.83%)低于经纪与资管。
- 证据缺口:境外/香港子公司业务实质内容未返回,境外收入利润贡献无法验证;资管与风险管理的利润贡献占比无明确数据。
四、整体盈利
- 共识:盈利持续高增且加速。2025年营业总收入12.27亿元(+23.20%)、归母净利润5.47亿元(+42.95%);1Q26营收3.98亿元(+108.42%)、归母净利2.04亿元(+151.19%);26H1营收7.98亿元(+60.28%)、归母净利4.10亿元(+80.02%),加权平均ROE同比+2.54pct至10.12%。驱动:手续费及佣金净收入、利息净收入、投资收益+公允价值变动损益分别同比+56%/+88%/+56%;业务及管理费增速低于收入。
- 分歧:华创提示1Q26高增部分受低基数影响、持续性存在不确定性,中报点评机构表述更积极。
- 时间变化:26H1推进收购申港证券股权并筹划H股上市。
- 证据缺口:2025年全年及1Q26的ROE数值、净利率直接数据缺失。
五、行业政策与市场环境
- 共识:26H1全国期货公司营业收入230.84亿元(+23.63%)、净利润69.17亿元(+35.73%);6月末行业客户权益约2.40万亿元,同比+52.9%。《期货公司监督管理办法》落地有望优化行业格局,境内外互联互通及外汇、算力等创新品种推出有望形成催化。瑞达作为经纪为主的头部公司充分受益。
- 分歧:本子问题仅西部证券一家覆盖,无跨机构分歧验证。
- 时间变化:Q2行业营收/净利润环比-6.9%/-23.4%,受地缘扰动及商品价格回落影响景气回落;瑞达Q2仍环比正增长,与行业分化。
- 证据缺口:利率下行压制利息收入未在段落证据中获直接论述;手续费减收政策、新品种上市具体进展无专门段落证据。商品指数对交投的影响为机构观点性提示,非已发生事实。
六、竞争地位
- 共识:26H1四家A股上市期货公司(瑞达、南华、永安、弘业)归母净利润分别为4.10/3.88/3.03/0.24亿元,瑞达居首;客户权益较2025年末+28%至216亿元,增速为四家最高。Q2公司归母净利润仍环比增长,优于行业整体。收购申港证券股权并筹划H股上市,竞争优势有望增强。
- 分歧与口径张力:客户权益绝对规模216亿元仍显著小于永安715亿元、南华670亿元,与头部定位存在口径张力。报告未提供全行业(含非上市)排名数据,竞争地位结论仅限四家上市样本。
- 证据缺口:股东背景信息缺失,无法验证相关假设;收购与H股上市审批状态未披露。两份报告均来自西部证券,缺乏跨机构竞争地位评价。
七、机构预测与估值
- 共识:两家覆盖机构均给正面评级。华创维持推荐,目标价36.03元(发布时当前价24.95元);西部预测2026年归母净利润同比+48%至8.09亿元,对应8月28日收盘价PE 12.1X,维持买入。两家均认可经纪以量补价、资管CTA兑现、利息与投资收益共同驱动的逻辑,均提示佣金率下滑风险。
- 分歧:估值表达口径不同——华创用目标价、西部用PE,发布时点股价不同,无统一可比指标。两家均未在段落中披露完整盈利预测表,无法直接对比净利润预测差异。
- 时间变化:从5月到8月业绩持续兑现(1Q26 +151.19%、26H1 +80.02%),验证华创此前判断;资管规模加速扩张;新增收购申港证券与H股上市催化。
- 注意:目标价与PE均为机构历史时点预测,非当前价格或确定收益;8月31日后至研究截止日约一个月变化未覆盖。
八、风险因素
- 共识:西部证券明确列出期货经纪佣金费率大幅下滑、信用风险、流动性风险三项公司层面风险;强调商品指数走势将影响交投活跃度及风险管理、投资业务盈利。同花顺提示市场波动、监管政策变化、跨境业务合规风险、风险管理业务波动。半年报提示存在市场、信用、流动性、操作风险。
- 分歧:假设中的利率下行、监管趋严、客户集中度风险未在段落证据中出现,无法验证或证伪,属资料缺口。监管办法落地在现有证据中被视为正面因素而非风险。
- 证据缺口:年报/中报完整风险因素章节未返回,风险清单可能不完整;收购与H股上市相关执行风险未披露。
九、观点分歧与对比
- 共识:三份研报一致确认公司近一年盈利高增且2026年加速;经纪以量补价、资管CTA兑现、利息与投资收益共同驱动为共同判断;佣金率下滑为共同风险。
- 分歧与口径差异:①经纪收入口径;②客户权益口径;③估值表达;④华创提示1Q26高增受低基数影响、持续性不确定。
- 时间变化:盈利增速逐期抬升;资管规模从2025年末39.2亿元增至26H1末66.46亿元;佣金率持续下滑;26H1新增收购申港证券股权与H股上市事项;行业Q2景气环比回落而公司逆势环比增长。
十、关键风险与不确定性
- 期货经纪佣金费率大幅下滑:已由2024年万分之0.3563降至2025年万分之0.3213,竞争压力延续。
- 业绩高度依赖市场交投活跃度:Q2行业净利润环比-23.4%,商品指数走势或进一步影响交投及风险管理、投资业务盈利。
- 市场波动与监管政策变化风险、跨境业务合规风险、风险管理业务波动风险。
- 公司层面存在信用风险、流动性风险、操作风险。
- 1Q26业绩高增部分受低基数影响,增速可持续性存在不确定性。
- 收购申港证券股权及H股上市的审批与执行不确定性未在段落中披露,无法评估。
十一、证据缺口与局限性
- 样本有限,无法穷尽市场观点。
- 半年报段落仅覆盖重要提示与目录,风险管理业务细节及境外/香港子公司业务进展未获取,境外收入利润贡献缺乏直接证据。
- 未获取公司成交量市场份额、全行业排名、2025年全年及1Q26的ROE、净利率直接数据。
- 报告发布日与研究截止日之间约两周的经营与市场变化未覆盖。
- 分部数据为研报转述的中报口径,未与公司原始披露逐项核对。
- 利率下行、监管趋严、客户集中度等假设风险未获段落证据,属资料缺口。