猜你想问
这份研报的核心内容是什么?
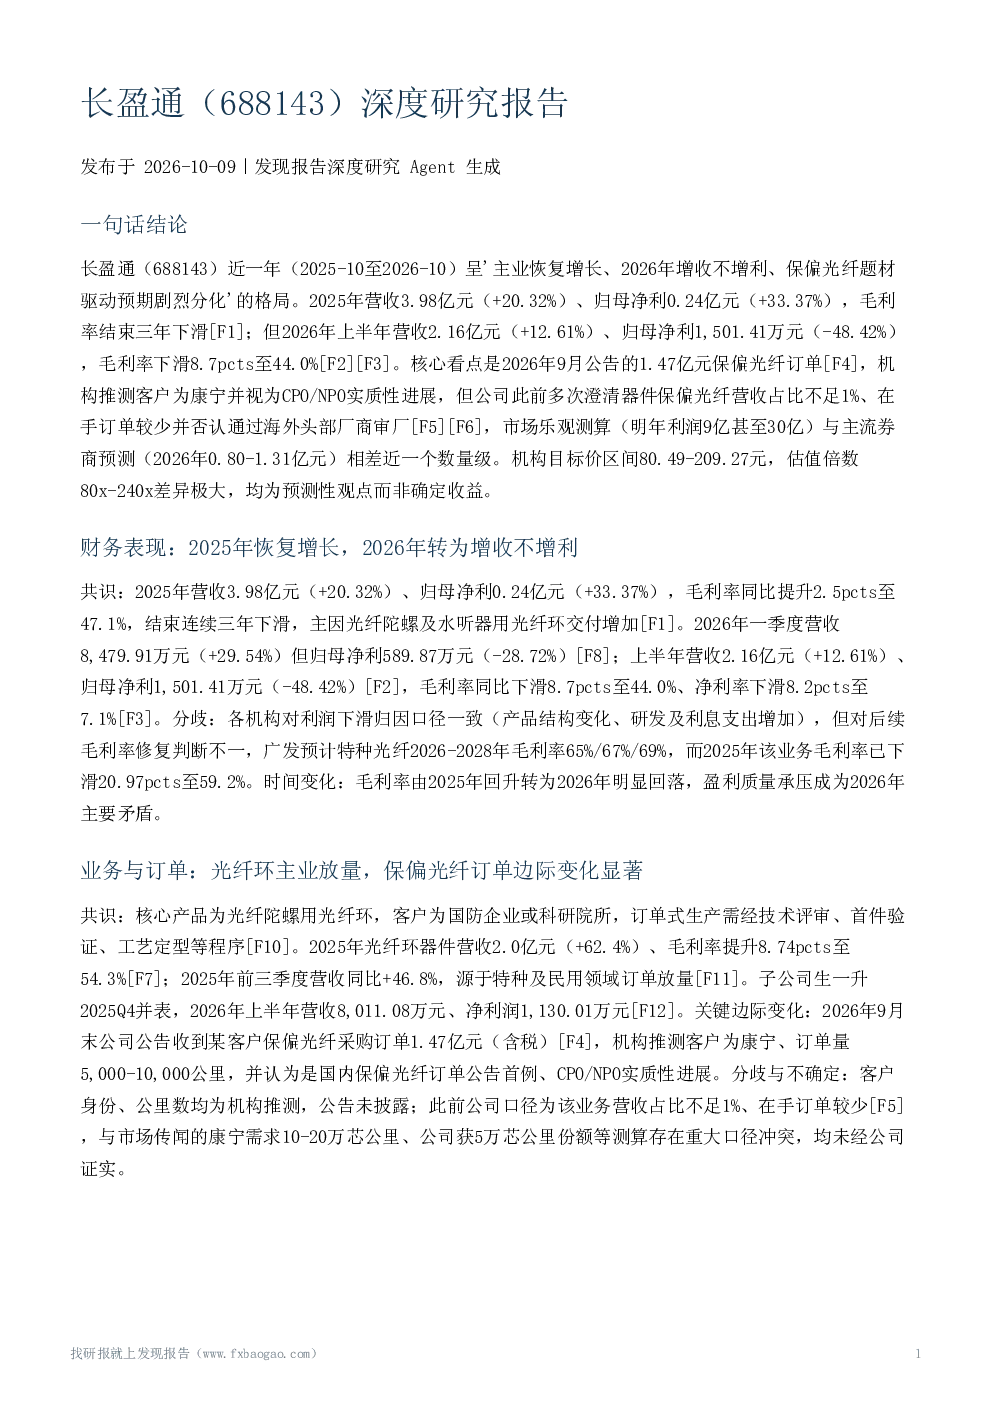
这份研报分析了长盈通近一年的经营状况,指出公司主业呈现恢复增长趋势,但2026年面临增收不增利的挑战。2025年营收和净利润均实现显著增长,毛利率有所改善。然而,2026年上半年利润端承压明显,主要受产品结构、研发投入和利息支出等因素影响。研报特别关注保偏光纤订单带来的预期分化,以及公司传统光纤环业务在军工需求恢复下的业绩改善。
光纤陀螺用光纤环行业的发展趋势如何?
光纤陀螺用光纤环行业主要应用于国防和科研领域,具有高技术壁垒和先发优势。长盈通作为国内光纤环龙头企业,拥有多项核心技术和发明专利,并持续加大研发投入。保偏光纤工艺难度大、市场小众,竞争格局相对优渥,公司先发优势显著。未来,随着军工需求的恢复和技术进步,光纤环行业有望保持增长态势,但需关注客户集中度、盈利能力及新品拓展的不确定性。
研报重点分析了哪些方向?
研报重点分析了长盈通的核心业务与订单情况,特别是光纤环器件的营收和毛利率变化,以及保偏光纤订单的细节和潜在影响。此外,报告还深入探讨了公司的竞争地位和技术壁垒,评估了其作为国家级专精特新'小巨人'企业的优势。同时,报告对估值与机构预测进行了梳理,揭示了不同机构间预测的巨大差异,并强调了保偏光纤/CPO作为估值核心变量的重要性。
当前市场对长盈通的评价如何?
市场对长盈通的评价存在显著分歧。一方面,机构普遍认可公司2025年业绩的恢复性增长,以及光纤环器件作为核心增长引擎的作用。另一方面,对于2026年的盈利预测差异极大,最高预测达1.98亿元,最低仅0.80亿元,目标价区间从80.49元至209.27元,PE倍数差异从80x到240x。这种分歧主要源于对公司保偏光纤业务前景、竞争地位及未来增长潜力的不同判断。
研报提示了哪些主要风险?
研报提示了长盈通面临的多重风险。首先,客户集中度较高,国防客户销售占比较高,可能存在客户流失或需求波动风险。其次,盈利能力承压,2026年上半年毛利率和净利率同比下滑,未来增长存在不确定性。此外,保偏光纤新品拓展不及预期,规模化收入时间不确定,可能影响公司业绩表现。此外,军品定价与降价风险、应收账款回款风险等也需关注,但研报中部分关键数据如市占率、前五大客户占比等未披露,增加了评估难度。