猜你想问
亚太股份2025年营收和净利润增长情况如何?
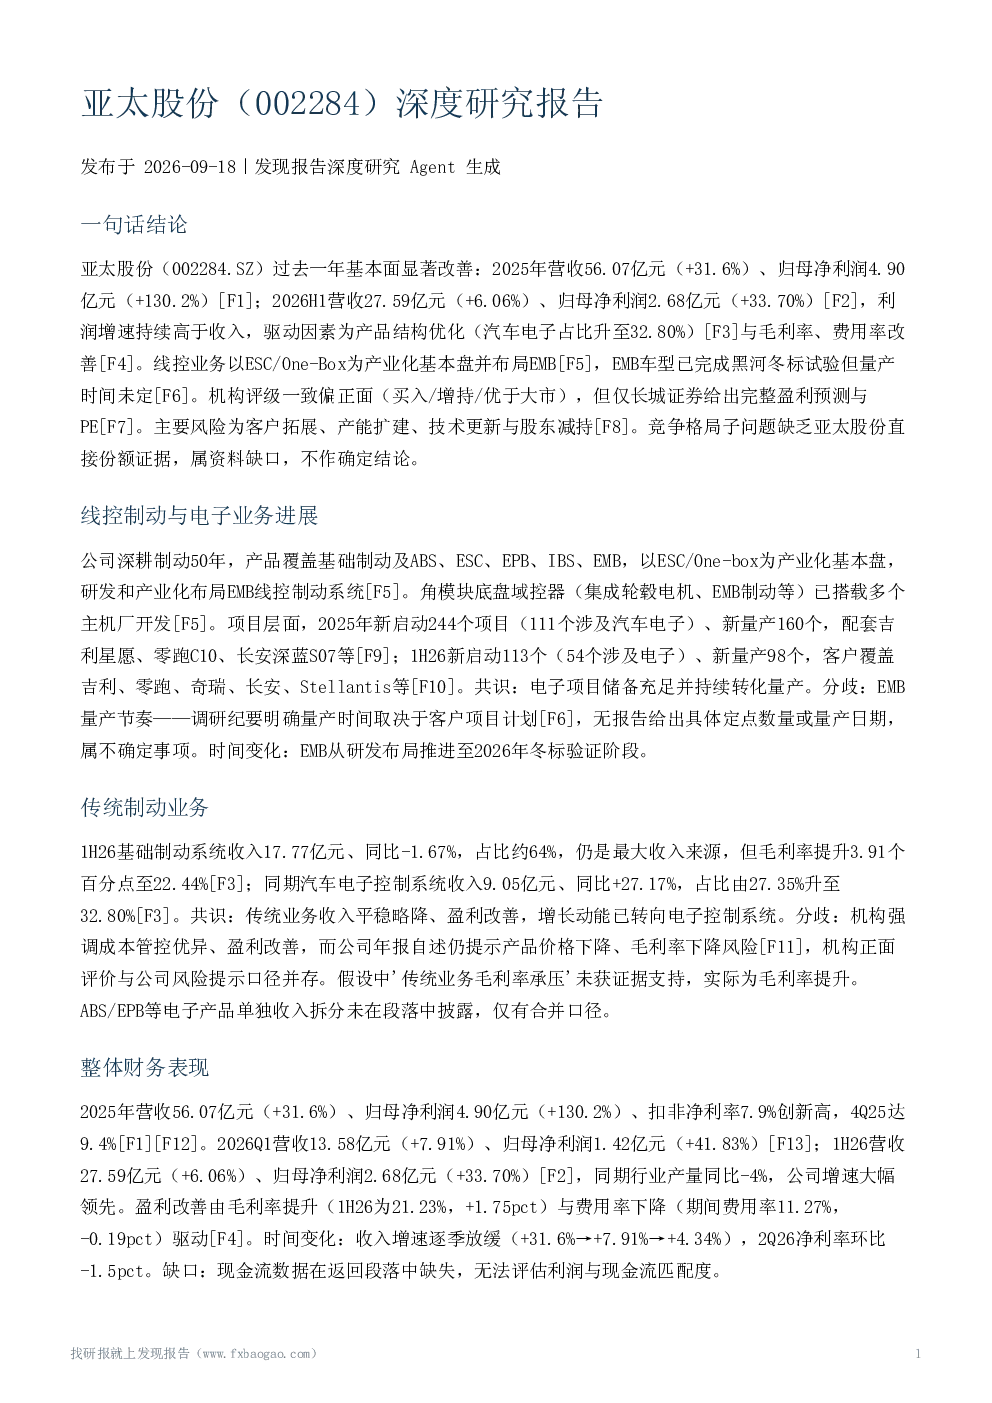
亚太股份2025年营收56.07亿元,同比增长31.6%,归母净利润4.90亿元,同比增长130.2%。2026年上半年营收27.59亿元,同比增长6.06%,归母净利润2.68亿元,同比增长33.70%。利润增速持续高于收入,主要得益于产品结构优化,汽车电子占比升至32.80%,以及毛利率和费用率的改善。
亚太股份电子业务发展情况如何?
亚太股份深耕制动领域50年,产品覆盖基础制动及ABS、ESC、EPB、IBS、EMB等,以ESC/One-box为产业化基本盘,并研发和产业化布局EMB线控制动系统。角模块底盘域控器已搭载多个主机厂开发。2025年新启动244个项目,其中111个涉及汽车电子,新量产160个;2026年上半年新启动113个,其中54个涉及电子,新量产98个。电子项目储备充足并持续转化量产,但EMB量产节奏取决于客户项目计划,无具体定点数量或量产日期。
亚太股份传统制动业务表现如何?
亚太股份2026年上半年基础制动系统收入17.77亿元,同比下降1.67%,占比约64%,毛利率提升3.91个百分点至22.44%。同期汽车电子控制系统收入9.05亿元,同比增长27.17%,占比升至32.80%。传统业务收入平稳略降,但盈利改善,增长动能已转向电子控制系统。
亚太股份当前市场竞争力如何?
亚太股份是国内制动器行业龙头,率先自主研发生产汽车ABS的一级供应商,电子产品已进入通用、Stellantis全球采购平台。假设国产替代下份额提升但与龙头有差距,无法验证。公司控股股东亚太集团于2026年上半年减持736.41万股,持股由37.41%降至36.41%。摩洛哥生产基地预计2027年投产,2026年上半年海外收入1.41亿元,同比增长67.91%。公司产能利用率维持较高水平,将根据定点项目销量扩产。
亚太股份面临哪些风险因素?
亚太股份面临的风险因素包括客户拓展、产能扩建速度及技术更新不及预期;线控制动(EMB)量产进程不确定;控股股东减持;经济周期波动、产品价格下降、毛利率下降风险;下游客户销量下滑与原材料成本上涨风险;长城证券盈利预测可能过时;现金流数据缺失;竞争格局份额证据不足;客户名单、收入未披露;部分报告细节无法提取。国信证券提示客户拓展、产能扩建速度及技术更新风险;长城证券提示电控国产化、线控制动量产进程、下游客户销量下滑、原材料成本上涨等风险。公司自述存在经济周期波动、产品价格下降、毛利率下降风险。客户集中度、原材料价格敏感性缺乏直接量化描述。