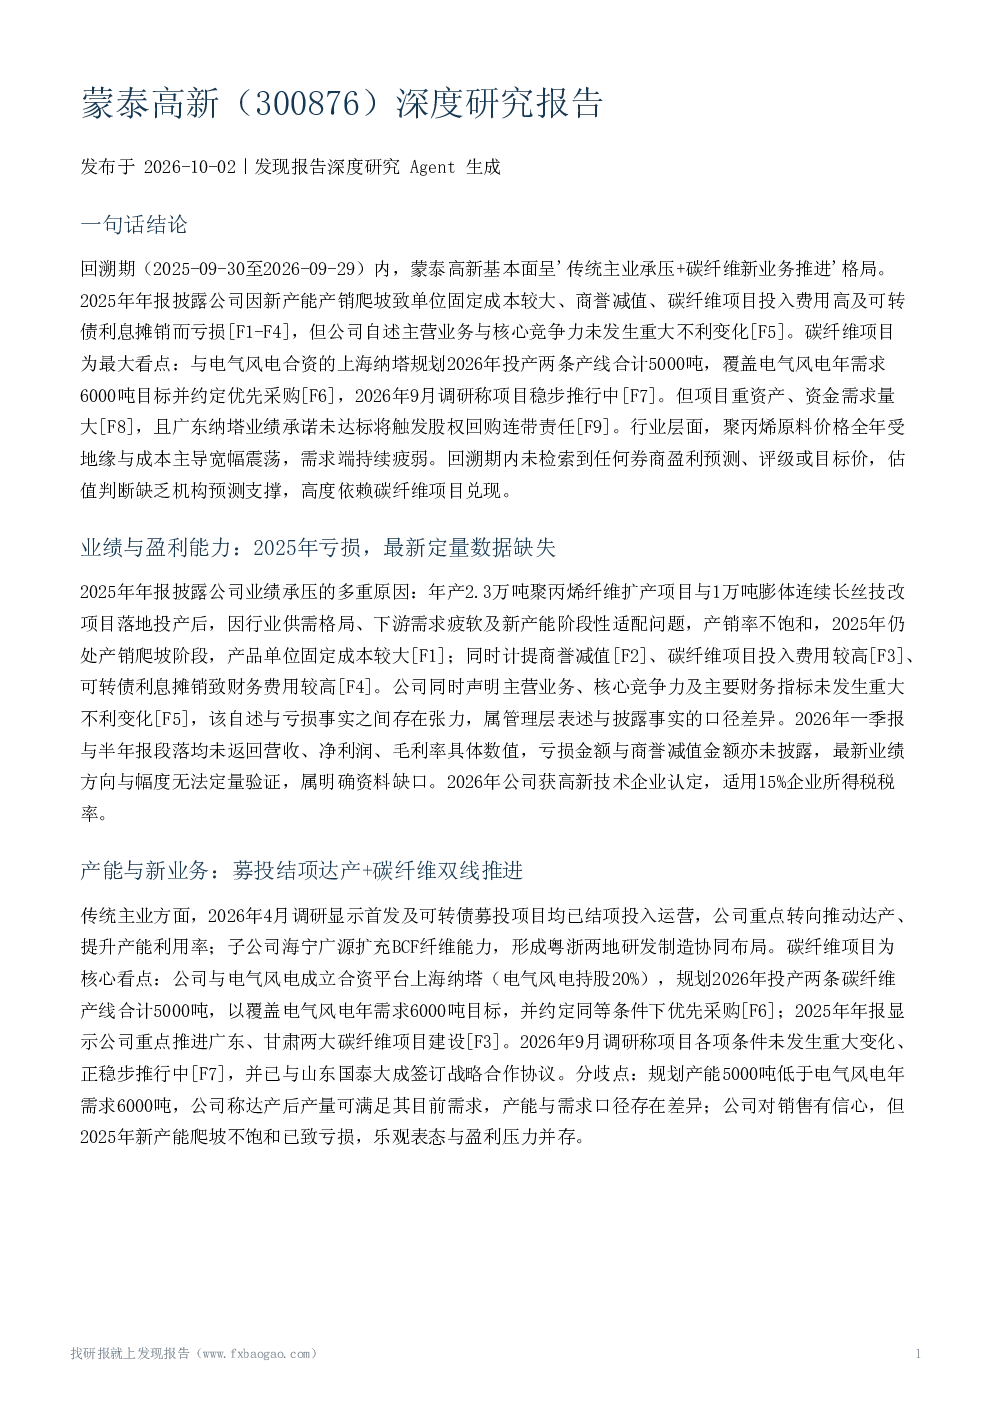
蒙泰高新研报总结
一、一句话结论
回溯期(2025-09-30至2026-09-29)内,蒙泰高新基本面呈'传统主业承压+碳纤维新业务推进'格局。2025年年报披露公司因新产能产销爬坡致单位固定成本较大、商誉减值、碳纤维项目投入费用高及可转债利息摊销而亏损,但公司自述主营业务与核心竞争力未发生重大不利变化。碳纤维项目为最大看点:与电气风电合资的上海纳塔规划2026年投产两条产线合计5000吨,覆盖电气风电年需求6000吨目标并约定优先采购,2026年9月调研称项目稳步推行中。但项目重资产、资金需求量大,且广东纳塔业绩承诺未达标将触发股权回购连带责任。
二、业绩与盈利能力
2025年亏损,最新定量数据缺失。2025年年报披露公司业绩承压的多重原因:年产2.3万吨聚丙烯纤维扩产项目与1万吨膨体连续长丝技改项目落地投产后,因行业供需格局、下游需求疲软及新产能阶段性适配问题,产销率不饱和,2025年仍处产销爬坡阶段,产品单位固定成本较大;同时计提商誉减值、碳纤维项目投入费用较高、可转债利息摊销致财务费用较高。公司同时声明主营业务、核心竞争力及主要财务指标未发生重大不利变化,该自述与亏损事实之间存在张力,属管理层表述与披露事实的口径差异。2026年一季报与半年报段落均未返回营收、净利润、毛利率具体数值,亏损金额与商誉减值金额亦未披露,最新业绩方向与幅度无法定量验证,属明确资料缺口。2026年公司获高新技术企业认定,适用15%企业所得税税率。
三、产能与新业务
传统主业方面,2026年4月调研显示首发及可转债募投项目均已结项投入运营,公司重点转向推动达产、提升产能利用率;子公司海宁广源扩充BCF纤维能力,形成粤浙两地研发制造协同布局。碳纤维项目为核心看点:公司与电气风电成立合资平台上海纳塔(电气风电持股20%),规划2026年投产两条碳纤维产线合计5000吨,以覆盖电气风电年需求6000吨目标,并约定同等条件下优先采购;2025年年报显示公司重点推进广东、甘肃两大碳纤维项目建设。2026年9月调研称项目各项条件未发生重大变化、正稳步推行中,并已与山东国泰大成签订战略合作协议。分歧点:规划产能5000吨低于电气风电年需求6000吨,公司称达产后产量可满足其目前需求,产能与需求口径存在差异;公司对销售有信心,但2025年新产能爬坡不饱和已致亏损,乐观表态与盈利压力并存。
四、行业环境
PP原料价格宽幅震荡,需求持续疲弱。回溯期内PP行情由成本与地缘主导:6月布伦特原油自98美元上方回落至72美元附近,需求端618备货收尾、高温压制下游开工、终端订单不足;7月地缘推涨原油月涨超22%,但下游开工维持低位、需求难以配合;9月市场先抑后扬、宽幅震荡,地缘主导成本波动,原料高价持续压制下游采购意愿。机构判断存在分歧:信达期货7月初看空、9月下旬判断偏弱震荡;隆众资讯9月末则强调供应收紧(抗冲共聚PP产能利用率27.12%,同比降7.11%)并预计10月成本重心走低、利润修复。以上为行业层面背景,不能等同于公司经营表现。
五、竞争地位与客户结构
公司自述为国内丙纶长丝行业领军企业,获评专精特新小巨人、广东省制造业单项冠军等资质。客户拓展有实质进展:2026年通过参展摩洛哥纺织展等开发十多家国外新客户,并研发口腔卫生、无纺布粘线等新应用产品;海外目标为打破2025年海外营收增长瓶颈,将海外业务打造为第二增长曲线。碳纤维业务绑定大客户:与电气风电合资并约定优先采购,另与山东国泰大成签订战略合作协议。收款管理方面,海外市场优先采用预付款、信用证、即期结算,严控赊销。需注意:'领军企业'与市占率缺乏第三方数据交叉验证,传统主业客户名单、订单金额与客户集中度证据缺失;优先采购仅为同等条件下的约定而非刚性订单。
六、盈利预测与估值
回溯期内未检索到任何券商对蒙泰高新的盈利预测、评级或目标价段落证据,机构覆盖稀薄的方向与资料现状一致,但预测是否下修无从验证,属明确资料缺口。可用的间接估值证据包括:2025年业绩亏损及其原因披露;2026年半年报披露广东纳塔增资业绩承诺条款(2027-2030年营收门槛6,240万/7,800万/11,340万元、2031年起净利润8,000万元),该门槛为协议约定值而非盈利预测,不能作为估值依据混用。2026年9月调研显示碳纤维项目规划投产5000吨,公司称达产后可满足电气风电需求,但项目重资产、资金需求量大。整体看,市场定价判断缺乏公开机构预测支撑,估值高度依赖碳纤维项目投产与销售兑现进度,不确定性较高。
七、风险因素
主要风险集中于碳纤维项目:公司自身承认碳纤维行业重资产、建设周期长、从投产到稳定量产及形成稳定销售周期较长、资金需求量极大。2026年半年报披露广东纳塔业绩承诺条款,若2027-2030年营收或2031年起净利润未达标,蒙泰高新与上海纳塔须承担股权回购连带责任及2028年起分红差额补足义务,风险条款较2025年年报进一步具体化。财务层面,2025年亏损由产销爬坡、商誉减值、碳纤维投入及可转债利息叠加所致。股本方面,2025年8-9月股价触发蒙泰转债有条件赎回条款,董事会通过提前赎回议案以减少利息支出,转债大部分已转股,带来股本扩张与摊薄。假设中的限售解禁、减持、诉讼风险在返回段落中未见直接证据,不能据此推断不存在,属资料缺口。
八、综合判断与时间变化
回溯期内的关键时间线:2025年9月触发转债赎回并审议提前赎回;2026年4月年报确认亏损并披露碳纤维建设投入;2026年2月和5月回购股份分两期过户至员工持股计划;2026年8月半年报新增业绩承诺条款;2026年9月调研称碳纤维项目稳步推行。共识:业绩承压原因明确、碳纤维为战略方向、海外拓展推进。分歧:管理层乐观表述与实际亏损并存;产能5000吨与需求6000吨口径差异。投资逻辑是否成立取决于碳纤维项目2026年投产及后续销售兑现,现有证据不足以给出确定性结论。
九、观点分歧与对比
跨报告共识:2025年亏损原因在年报中集中披露,调研纪要与半年报口径一致;碳纤维项目为战略方向,2026年9月调研较2025年年报从'建设投入'推进至'稳步推行、投产前准备'。分歧与口径差异:管理层称主要财务指标未发生重大不利变化,与年报披露亏损存在张力;碳纤维规划产能5000吨低于电气风电年需求6000吨,公司称达产后可满足其目前需求,产能与需求口径差异未获解释;行业层面,供应判断亦不同;广东纳塔业绩承诺门槛为协议约定值,不可混用。时间变化:转债赎回→年报确认亏损→半年报新增业绩承诺条款→调研称项目稳步推行,风险条款逐步具体化。
十、关键风险与不确定性
碳纤维项目重资产、建设周期长、资金需求量极大,从投产到稳定量产及形成稳定销售周期较长;广东纳塔业绩承诺未达标将触发股权回购连带责任及2028年起分红差额补足义务;新产能产销率不饱和、单位固定成本较大,若达产进度不及预期,盈利压力延续;原料PP价格受地缘与原油成本主导宽幅震荡,需求端订单不足,行业景气偏弱;转债转股致股本扩张约937万股,存在摊薄影响;管理层乐观表述与实际亏损、产能需求口径差异并存,信息可靠性需谨慎对待;未检索到券商盈利预测、评级或目标价;'领军企业'、市占率、传统主业客户名单与订单金额缺乏第三方量化验证;限售解禁、减持、诉讼等风险在返回段落中无直接证据,属资料缺口。