猜你想问
安达科技近一年业绩表现如何?
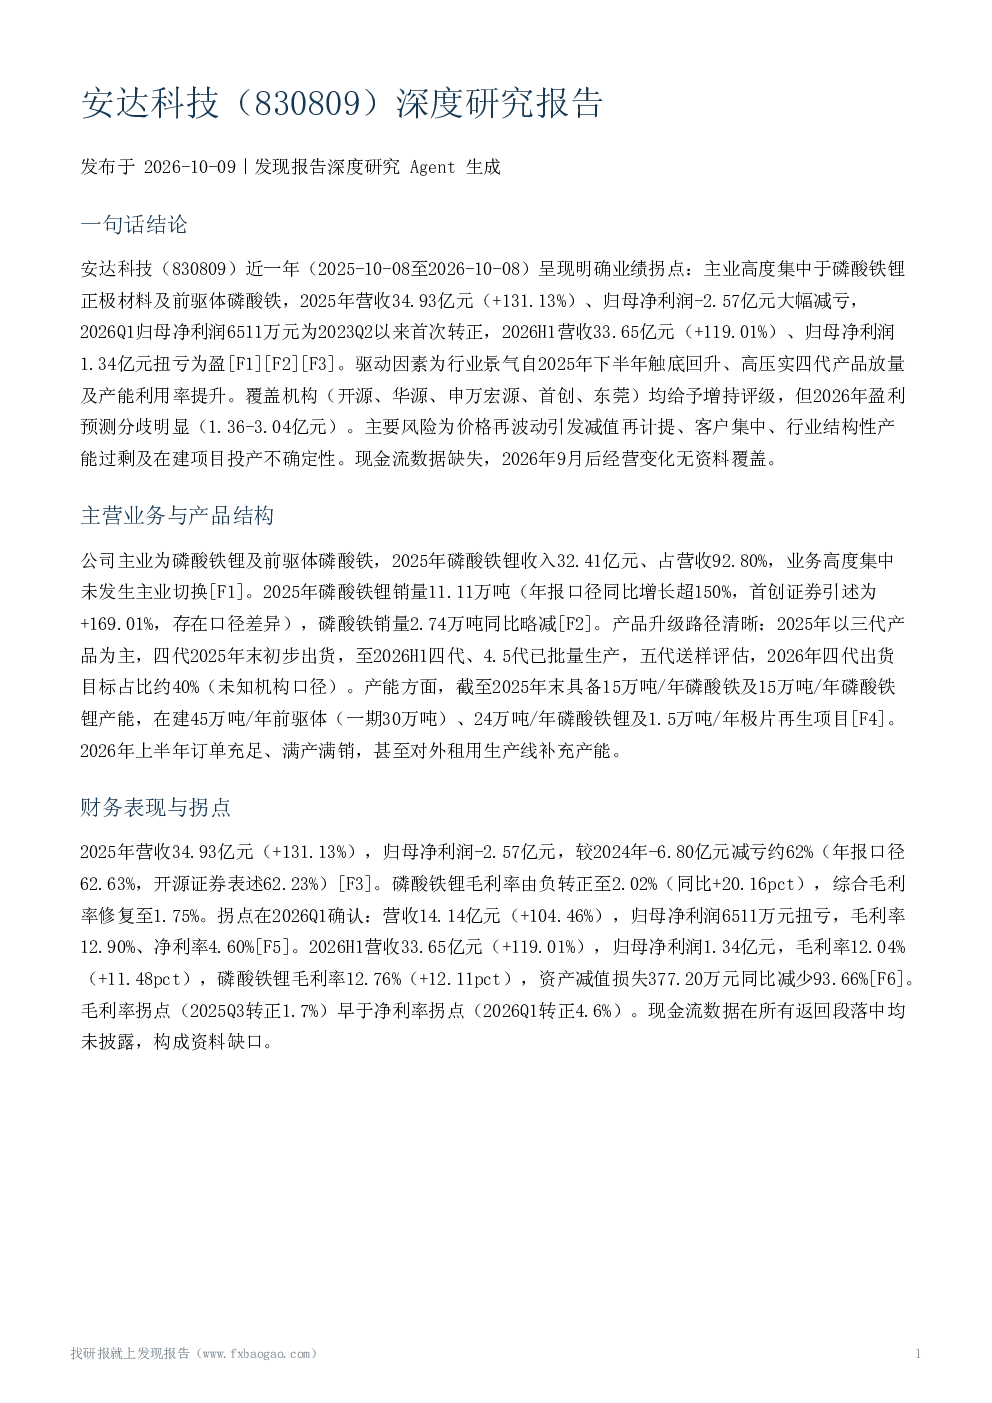
安达科技近一年(2025-10-08至2026-10-08)呈现明确业绩拐点,2025年营收34.93亿元(+131.13%),归母净利润-2.57亿元大幅减亏。2026Q1归母净利润6511万元为2023Q2以来首次转正,2026H1营收33.65亿元(+119.01%)、归母净利润1.34亿元扭亏为盈。驱动因素为行业景气自2025年下半年触底回升、高压实四代产品放量及产能利用率提升。磷酸铁锂销量11.11万吨(同比增长超150%),毛利率由负转正至2.02%,综合毛利率修复至1.75%。拐点在2026Q1确认,毛利率12.90%、净利率4.60%,2026H1毛利率12.04%,磷酸铁锂毛利率12.76%
磷酸铁锂行业发展趋势如何?
磷酸铁锂行业自2025年三季度触底回升,2026Q1均价54619元/吨(同比+52.76%)。2025年国内出货量约390-394万吨,开工率54%-57.63%。行业名义产能仍过剩(2026H1达812.7万吨/年),但3代及以上主流企业满产满销,四代产品结构性短缺,全国稳定批量出货四代产品的厂商仅4-6家,四代加工费较三代有2000元以上溢价。行业价格自2025Q2低点升至2026Q1的54619元/吨,产能利用率由2024年56.5%升至2026H1约75.02%
安达科技报告重点分析了哪些方面?
报告重点分析了安达科技的主营业务与产品结构,公司主业为磷酸铁锂及前驱体磷酸铁,2025年磷酸铁锂收入32.41亿元、占营收92.80%。产品升级路径清晰:2025年以三代产品为主,四代2025年末初步出货,至2026H1四代、4.5代已批量生产,五代送样评估,2026年四代出货目标占比约40%。产能方面,截至2025年末具备15万吨/年磷酸铁及15万吨/年磷酸铁锂产能,在建45万吨/年前驱体(一期30万吨)、24万吨/年磷酸铁锂及1.5万吨/年极片再生项目。竞争力核心在高压实四代产品
当前磷酸铁锂市场现状如何?
当前磷酸铁锂市场呈现结构性短缺,行业名义产能仍过剩(2026H1达812.7万吨/年),但3代及以上主流企业满产满销,全国稳定批量出货四代产品的厂商仅4-6家。四代产品加工费较三代有2000元以上溢价。2026Q1磷酸铁锂均价54619元/吨(同比+52.76%),2025年国内出货量约390-394万吨,开工率54%-57.63%。行业价格自2025Q2低点升至2026Q1,产能利用率由2024年56.5%升至2026H1约75.02%
安达科技报告提示了哪些风险?
安达科技报告提示的主要风险包括:价格与盈利波动风险,减值再计提风险,客户集中风险,行业竞争风险(含落后产能),项目不确定性,2026H1经营现金流净额为负。此外,高压实溢价红利持续性不确定,磷酸铁锂或碳酸锂价格再次下行可能带来影响。公司具备磷酸铁一体化自供能力(未经独立验证),需关注其稳定性及成本控制能力